医药BD热潮下的盈利者:成功才是成功之母
所有人都在谈BD,而他在默默赚钱,果然成功才是成功之母
摘要
2025年上半年,医药板块迎来久违的大行情。文章指出,在行业普遍热议BD(商务拓展)之际,部分企业通过默默盈利实现增长,强调成功经验对后续发展的推动作用。文章分析了BD热潮背后的市场逻辑,并提及相关企业表现。
AI 主编 · 推荐理由推荐理由
为药企BD负责人提供市场趋势参考,提示在追逐BD交易的同时,应关注自身盈利能力与成功模式的复制,避免盲目跟风。
五维评分
正文
2025年上半年,医药板块终于迎来了久违的大行情。
几乎所有人的目光,都聚焦在两个字——BD。
一个又一个海外授权落地,一笔又一笔首付款刷新纪录,创新药企业频频登上热搜。从ADC到双抗,从GLP-1到TCE,市场不断讲述着中国创新药走向全球的故事。资本情绪也被迅速点燃,创新药成为整个A股最耀眼的主线之一。
那段时间,市场讨论最多的问题是:下一家BD是谁?下一笔几十亿美元授权什么时候来?
然而进入下半年,市场风格开始切换。
AI、算力、机器人等科技板块重新成为资金关注的焦点,医药板块整体进入调整。此前涨幅巨大的创新药公司普遍出现明显回撤,不少股票短短几周跌去了二三十个百分点。
但是,有一家公司却显得格外特殊。
它没有天天发布重磅BD,没有靠一个产品改变估值,也没有每天出现在市场热点里。
它只是一直在赚钱。
这家公司,就是药明康德。
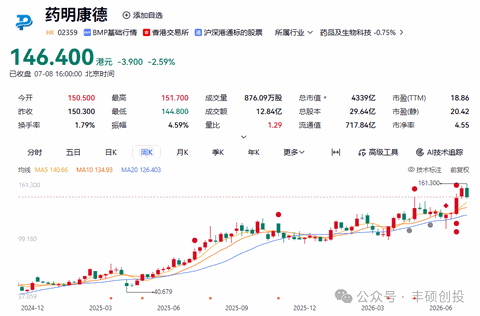
很多人直到回头看才发现,在整个医药板块中,真正始终保持向上趋势的,并不是那些故事最精彩的创新药公司,而是那个一直默默做生意的人。
这或许就是一句老话最真实的写照:
成功,才是成功之母。
为什么这么说?
因为资本市场最终奖励的,从来不是故事,而是持续创造现金流的能力。
为什么药明康德总能穿越周期?
很多人喜欢把药明康德理解成一家CXO公司。
但真正理解它的人,都知道它其实做的是另一门生意。
别人是在赌一款药。
它是在服务所有赌药的人。
一家Biotech,从一个靶点开始,到药物发现、临床前研究、临床试验,再到商业化生产,几乎每一个环节都有CXO公司的身影。
创新药公司赚钱,要等产品成功。
药明康德赚钱,只要客户开始研发。
一个赚结果。
一个赚过程。
这两种商业模式,决定了完全不同的风险收益结构。
创新药企业可能几年没有收入,却因为一个BD身价暴涨。
也可能十年研发,一夜归零。
而药明康德呢?
今天服务一千家客户,明天服务两千家客户。
有人成功,有人失败。
但只要全球还有人在研发新药,它就一直有订单。
它赚的不是某一家公司的钱。
它赚的是整个创新产业的钱。
这就是所谓的"卖铲人"逻辑。
淘金的人会换。
卖铲子的人一直都在。
为什么它越来越像医药板块的压舱石?
很多投资者都有一个误区。
认为创新药越火,CXO越赚钱;创新药调整,CXO也应该一起跌。
事实上并没有这么简单。
因为BD本身,就是CXO最好的广告。
为什么?
因为越来越多中国创新药能够成功授权海外,意味着什么?
意味着全球开始认可中国研发能力。
意味着未来会有更多Biotech成立。
意味着更多研发项目启动。
意味着更多临床推进。
而所有这些事情,最终都会转化成研发需求。
BD带来的,从来不仅是一家公司的收入。
更是整个产业链订单的增加。
药明康德真正受益的,不是某一笔BD,而是中国创新药整体崛起。
所以你会发现,它不像创新药那样暴涨暴跌。
它更像整个产业链的温度计。
行业好,它赚钱更多。
行业一般,它依然赚钱。
这就是为什么它越来越像整个医药板块的压舱石。
这一点从药明康德的财报可以看出来:
| 指标维度 | 2025年实际数据 | 同比增速 | 战略含金量 |
| 营业收入 | 454.56 亿元 | +15.84% | 营收规模创下历史新高 |
| 归母净利润 | 191.51 亿元 | +102.65% | 净利润翻倍,盈利能力极强 |
| 在手订单 | 约 580 亿元 | +28.8% | 锁定未来1-2年的业绩确定性 |
| TIDES业务(多肽/寡核苷酸) | 113.7 亿元 | +96.0% | 斩获全球减重/慢病药物爆发红利 |
进入2026年,药明康德的韧性得到进一步验证。4月27日晚间,公司发布2026年第一季度报告,各项核心指标再度超预期,单季营收首次突破百亿大关,继续领跑CXO板块。2026年Q1关键数据:
- 营业收入:124.4亿元,同比增长28.8%;
- 持续经营业务收入:同比增长39.4%;
- 归母净利润:46.52亿元,同比增长26.68%;
- 经调整Non-IFRS归母净利润:46.0亿元,同比增长71.7%,净利率提升至37.0%;
- 毛利率:经调整Non-IFRS毛利率达到50.4%,同比提升8.5个百分点,创历史新高。
在手订单方面,持续经营业务订单储备进一步攀升至约597.7亿元,同比增长23.6%,为全年增长提供了强大可见度。这一季度的亮眼表现,不仅延续了2025年的高增长态势,更在传统一季度淡季实现了远超全年的增速,充分体现了公司订单获取、落地交付和运营效率的强大能力。
CXO还能不能看?
过去几年,市场对CXO最大的担忧,无非两个。
一个是海外政策。
一个是全球融资。
这些风险确实存在。
但市场有时候会把短期问题,当成长期趋势。
全球药物研发会停止吗?
不会。
大型药企的专利悬崖会消失吗?
不会。
癌症、阿尔茨海默病、自身免疫疾病、减重药物这些需求会突然消失吗?
更不会。
只要创新还在继续,研发投入终究会回来。
而CXO,本质上赚的就是研发的钱。
它不是风口行业。
它更像是一条高速公路。
今天车少一点。
明天车多一点。
但只要目的地还在那里,高速公路就不会失去价值。
真正优秀的CXO企业,比拼的也从来不是某一年赚多少钱,而是谁能够穿越一个又一个研发周期。
这一点,药明康德已经证明过很多次。
真正厉害的人,从来不是赚得最快,而是赚得最久
投资市场有一个特别有意思的现象。
暴涨的时候,大家觉得翻倍才叫赚钱。
震荡的时候,大家发现,不亏就是赢家。
等真正经历几个牛熊周期以后,你才会发现,投资最难的事情,从来不是抓住一次风口。
而是持续赚钱。
一年赚100%,很难。
连续十年每年赚20%,更难。
企业也是一样。
很多公司靠一次产品、一笔BD、一轮行情完成逆袭。
但能够十几年持续赚钱、持续创造现金流、持续扩大护城河的公司,却屈指可数。
药明康德最大的竞争力,从来不是它会讲故事。
而是它每年都能把利润表交出来。
市场热的时候,它赚钱。
市场冷的时候,它还是赚钱。
这就是韧性。
真正的韧性,不是在顺风的时候跑得最快,而是在逆风的时候还能继续前进。
最后想说
这些年,我们越来越喜欢追逐高收益。
总想着一年翻倍,两年十倍。
可经济进入下行周期之后,市场开始重新给"确定性"定价。
过去值钱的是梦想。
现在值钱的是现金流。
过去值钱的是想象空间。
现在值钱的是盈利能力。
所以你会发现,真正走出来的公司,未必是故事讲得最精彩的,而是业绩兑现得最稳定的。
热点会切换。
风口会轮动。
BD会有高峰,也会有低谷。
但一家能够持续赚钱、持续创造价值的企业,最终都会重新被市场发现。
所以,当所有人都在谈BD的时候,药明康德选择继续赚钱。
而资本市场兜兜转转之后,也终于明白了一件事:
成功,从来不是靠一次惊艳的爆发。
真正的成功,是一次又一次把成功复制出来。
对于投资而言也是如此。
高收益固然令人心动,但在充满不确定性的时代,稳定赚钱,本身就是一种稀缺的能力。
也许,这才是药明康德真正值得市场重新定价的地方。
点击下方“药渡”,关注更多精彩内容
免责声明
微信公众号的推送规则又双叒叕改啦,如果您不点个“在看”或者没设为"星标",我们可能就消散在茫茫文海之中~点这里,千万不要错过药渡的最新消息哦!👇👇👇