上半年医械外贸韧性强劲,1—6月出口额271亿美元,同比增长12.4%
摘要
2026年1-6月,中国医疗器械外贸出口额达271亿美元,同比增长12.4%。面对国际环境复杂多变、关税政策波动频繁及地缘摩擦导致的供应链风险,中国医械外贸依托稳固产业根基与供应链韧性保持平稳运行。数据由中国医药保健品进出口商会统计发布。
AI 主编 · 推荐理由推荐理由
出口数据印证中国医械供应链全球竞争力,药企应关注关税与地缘政策动态,提前布局多元化市场,防范贸易壁垒对出口业务的影响,并利用产业优势开拓新兴市场。
五维评分
正文
2026年以来,面对国际环境复杂多变、关税政策波动频繁及地缘摩擦导致的供应链风险等多重挑战,中国医疗器械外贸依托稳固的产业根基与供应链韧性,始终保持平稳运行态势。
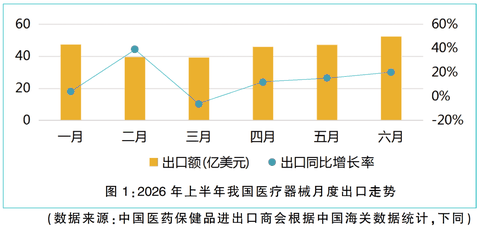
据中国医药保健品进出口商会统计,2026年上半年,我国医疗器械进出口总额达425.5亿美元,同比增长3.5%。其中,出口额271亿美元,同比增长12.4%;进口额154.6亿美元,同比下降9%。上半年实现贸易顺差116.4亿美元。从月度数据来看,除3月受春节期间物流短期扰动影响外,其余月份出口均保持同比增长,行业外需基本盘总体稳固,韧性较去年明显增强(详见图1)。
出口结构持续优化
从主要细分类别来看,上半年五大类别产品出口均实现了较为显著的增幅。耗材、诊疗设备两大核心品类占比同步提升,出口重心进一步向高附加值诊疗器械、介入耗材倾斜,产业升级特征较去年更为突出(详见表1)。
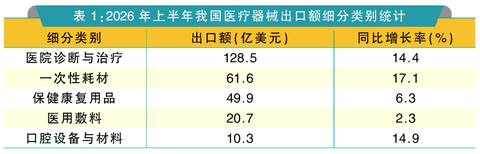
上半年,医院诊断与治疗类产品作为第一大出口支柱,品类内部结构高端化提速。其中X射线断层检查仪、闪烁摄影装置、治疗用呼吸器具、内窥镜、人造关节、核磁共振成像装置、有创式和无创式呼吸机、光学显微镜、其他人造人体植入物、基因测序仪以及手术机器人等高科技产品出口额实现大幅增长。总体上,随着我国医疗技术创新与制造能力的提升,医院诊断与治疗类产品继续凭借其卓越的性价比在全球市场中渗透,并向技术密集型持续转型,不断提升行业的国际竞争力。
一次性耗材是同比提升幅度最高的细分赛道,其中橡胶手套、针头、导管、血管支架以及其他人体支架等产品增长明显,拉动整体增速高于行业均值。
保健康复用品中,按摩器具扭转去年下跌趋势,实现量价齐增;矫形或骨折器具、残疾人车、携带或植入器具等产品增长超两位数。
医用敷料类产品方面,高端功能性医用敷料和急救产品出口增速继续领先;橡皮膏、渐紧压袜类产品出口增长势头强劲,实现两位数以上高增长。
口腔设备与材料依旧延续显著增长态势,其中牙科影像设备、种植耗材增速较2025年同期翻倍,普通牙科手术器具、成品假牙等大众口腔耗材出口同步大幅放量。
市场多元化布局
从出口市场来看,2026年上半年,我国医疗器械出口延续以欧美日为主导的格局,前十大伙伴国出口额占全球贸易总额逾五成。在国产自主创新支撑下,基因测序仪、离心机、显微镜等外科精密仪器以及按摩、矫形器具等产品对美出口均扭转下降趋势,出口额显著增长。同类产品在认证壁垒严苛的德国、英国等发达市场亦同步增长,反映国产器械在高门槛发达市场的竞争力持续提升,市场拓展势头向好。结合新兴市场的稳健增长,技术破局和市场多元化已成为中国医疗器械出海的核心动能(详见表2)。
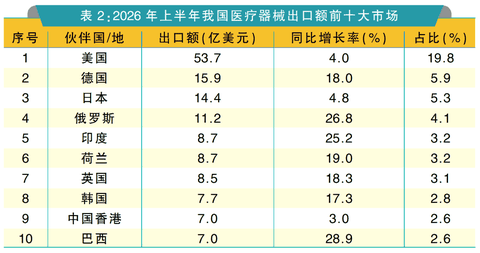
2026年上半年,我国对欧盟医疗器械出口增速显著高于整体出口水平,在欧盟前十大贸易伙伴中,除个别国家外,其余均实现正增长且增速超10%,凸显欧盟需求良好复苏与市场渗透持续深化。值得关注的是,高端医疗设备成为增长新动力,超声诊断仪、牙科X射线设备、核磁共振装置等产品对欧盟出口均增长超20%,其他手术机器人、心脏起搏器、肾透析设备等对欧出口实现翻倍增长,技术升级推动中国器械在欧洲高端市场持续突破。
在传统市场稳健增长的同时,中国医疗器械行业正在加速布局新兴地区。受益于新兴市场医疗需求升级与“一带一路”共建国家合作深化,国产医疗器械对东盟、拉美、中亚等市场的渗透率不断提升,各类医械出口市场愈发多元化。
上半年,我国医疗器械对东盟十国的出口额为29.3亿美元,同比增长9.7%,对十国出口全部实现正增长。其中,对越南出口5.4亿美元,同比增长6.8%;对泰国出口4.9亿美元,同比增长0.8%;对菲律宾出口4.8亿美元,同比增长12.2%;对马来西亚出口4.7亿美元,同比增长19.9%;对新加坡出口4.3亿美元,同比增长3.5%;对印度尼西亚出口4亿美元,同比增长25.1%。印尼、缅甸、文莱的高增长主要源于当地基层医疗、康养设备采购扩容。
对拉美地区出口23.8亿美元,同比增长17.7%,当地公立医院设备更新潮带动高端设备进口需求释放。其中,对巴西出口达7亿美元,同比增长28.9%,为拉美地区前十市场最高,拉动品类以医用一次性耗材、按摩康复器具、牙科耗材为主。对墨西哥出口4亿美元,同比增长21.7%;对哥伦比亚、秘鲁、哥斯达黎加均实现两位数出口增幅。对墨西哥、哥伦比亚医械出口增量主要来自影像诊断设备、矫形康复器械。
对中东地区出口额为9.5亿美元,同比下降0.4%。美伊地缘政治摩擦加剧,通过切断物理连接、推高物流成本等多种方式导致供应链风险大幅提升,影响了我国对中东地区出口表现。其中,对沙特阿拉伯出口2.9亿美元,同比增长11.6%;对阿联酋出口1.9亿美元,同比下降18.6%;对以色列出口1.8亿美元,同比增长18.3%,对约旦、阿曼的出口增幅均超两位数。
对中亚五国出口额为3.9亿美元,同比增长1.7%。其中,对哈萨克斯坦出口2.2亿美元,同比增长14.7%,核心出口品类为一次性耗材、康复按摩器械;对乌兹别克斯坦出口0.8亿美元,同比增长10.3%;对吉尔吉斯斯坦出口0.6亿美元,同比下降29.6%。
国产替代趋势持续
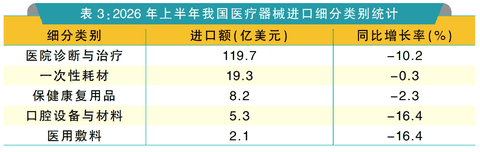
上半年,我国医疗器械进口额延续下行趋势,下滑幅度较2025年上半年收窄。在国产创新技术升级与政策引导双重驱动下,国产替代格局加速从中低端耗材向高端设备领域跃迁:体外诊断试剂国产化率提升及集采政策倾斜,使其进口额明显下降;医用影像设备替代尤为显著,彩色超声波诊断仪、核磁共振装置、X射线应用装备等进口额均大幅缩减。可以看出,国产替代主战场正在逐步转向医疗器械的前沿领域,例如高阶影像系统以及其他高附加值产品。同时,医疗、外科或兽医用仪器及器具、眼镜、口罩、注射器,以及药棉、纱布、绷带等产品进口额增长显著(详见表3)。
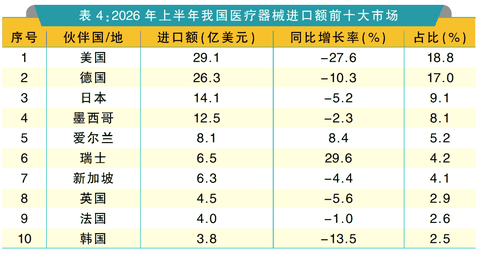
2026年上半年,美国、德国、日本仍是我国医疗器械前三大进口来源国,但合计占比较上年同期下降,进口来源分散化趋势比去年更显著,自美、德、日三国的进口额均同比下降。
在进口额排名前十的国家/地区中,我国医疗器械自爱尔兰和瑞士的进口额同比增长,其余市场均出现不同程度下滑,其中美国、德国、韩国进口额同比下降超两位数。值得注意的是,上半年我国医疗器械自东南亚地区的进口增速明显,主要为零部件、低端耗材,反映出东南亚RCEP区域一体化红利,以及中国企业的主动海外产能布局等全球产业链重构的深层动力(详见表4)。
“技术创新+全球化生态”新格局
当前,国际局势以及外贸环境复杂变幻、国际关税政策反复无常、全球地缘政治摩擦持续发酵,贸易限制措施及非正常竞争手段层出不穷,致使全球经济增长的不确定性显著增强。一方面,欧美监管壁垒加速升级,欧盟强化供应链安全审查,叠加中美高关税对低值耗材出口和高端核心部件进口的双向挤压,显著抬高了我国医疗器械企业出海合规成本与供应链风险。另一方面,我国企业加速开辟新兴市场,依托“一带一路”倡议与RCEP框架,东盟、拉美等新兴市场对中国医疗器械的进口需求保持两位数增长,医疗贸易通道持续拓宽。
在当前的复杂环境下,我国医疗器械行业始终坚持技术创新与全球化战略,加速高端化转型进程,推进出口市场多元化布局。据国家药监局统计数据,2026年上半年,我国有1595个第三类医疗器械获批上市,其中国家级创新医疗器械42个,包括植入式脑机接口手部运动功能代偿系统、自膨式单铆可降解房间隔缺损封堵器等“全球首款”创新产品。政策方面,今年3月新版《中华人民共和国对外贸易法》正式施行,以法律形式明确支持医疗数字化服务出口、绿色医疗器械贸易。当前,越来越多的国产医疗器械企业通过营销国际化与服务本地化深耕海外市场,加快海外本地化布局。我国医疗器械行业坚持以创新技术突破和全球化生态协同为驱动,在国际竞争新局中重塑产业话语权,开启从“产品输出”迈向“能力输出”的高质量发展新篇章。
【本文作者来自中国医药保健品进出口商会】
版式:余远泽
编辑:李咏诗
校对:高颖茵
审核:马 飞

www.yyjjb.com.cn
洞悉行业趋势
《中国处方药》
学术公众号
聚焦药学学术和循证研究
终端公众号