成立仅半年的Slate Medicines反向并购纳斯达克上市公司Fulcrum
2026 Biotech反向并购爆火:成立半年的初创公司,吃下一家纳斯达克上市公司
摘要
2026年8月17日,成立不足半年的偏头痛药企Slate Medicines宣布与纳斯达克上市公司Fulcrum Therapeutics达成合并交易。该交易是2026年生物医药领域反向并购热潮的又一案例,反映初创药企通过并购快速获取上市平台和管线资产,交易具体条款及后续整合方案尚未披露。
AI 主编 · 推荐理由推荐理由
生物医药反向并购成为初创公司获取资本平台和管线的新路径,药企BD和战略部门应关注此类交易结构及估值逻辑,评估其对行业并购策略和竞争格局的影响。
五维评分
正文
8 月 17 日,一则生物医药并购消息搅动海外资本市场:成立还不到半年的偏头痛药企 Slate Medicines,宣布与纳斯达克上市公司 Fulcrum Therapeutics 达成合并交易。
很多人第一反应会以为,这是上市公司收购初创企业。但事实恰恰相反。
交易落地之后,新公司沿用 Slate Medicines 的名字,纳斯达克股票代码定为 SLTE;Slate 原 CEO 继续掌舵企业;股权结构更是极具戏剧性:Slate 原有股东及投资方持股 95%,原上市公司 Fulcrum 股东仅持有 5% 股份。
这是一笔法律形式为全股票合并,但内核非常标准的反向并购。Fulcrum 交出两大核心筹码:纳斯达克上市牌照,外加约 2030 万美元净现金;在交易完成前,Fulcrum 还会向自己原有股东派发 2.7 亿美元现金股息,把绝大部分现金归还给投资人。
简单说:曾经的上市公司,核心研发踩雷出局,把大部分现金还给股东,留下上市平台与少量现金,交给一家新生代初创公司继续跑管线。
而 Slate,这家诞生于 2026 年 2 月的新公司,借着这桩交易一步登陆纳斯达克,同时拿下 2.45 亿美元超额认购的 PIPE 私募融资,资金储备足以支撑公司运营到 2029 年。
Slate 和 Fulcrum 并不是孤例。2026 年,Biotech 反向并购迎来大爆发,热度创下 2018 年之后的新高。截至 8 月中旬,年内已经发生 17 起生物医药反向并购,数量几乎追平同期 19 宗传统 IPO。曾经被视作 “IPO 走不通才退而求其次” 的备选路径,如今正在变成头部 Biotech 主动选择的主流上市通道。
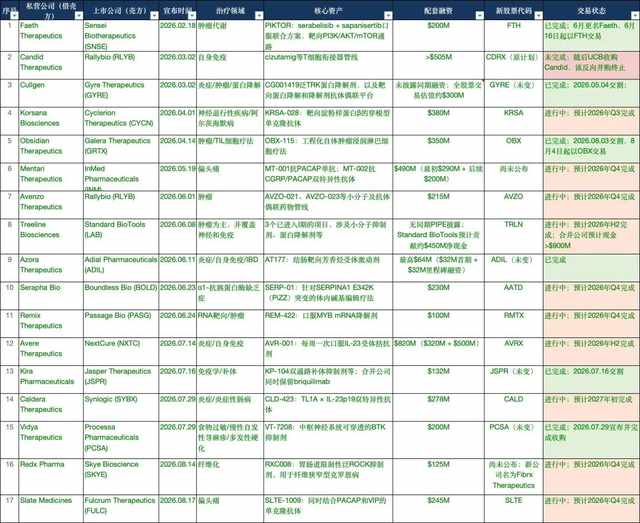
截至 8 月中旬 17 起生物医药反向并购汇总
01
一场极度不对称的并购
老牌上市公司管线猝死,新玩家接棒上市
要读懂这笔交易,先要看懂 Fulcrum 的大起大落。
Fulcrum 过去押宝的核心资产 pociredir,是一款针对镰状细胞病的口服小分子,靶点为 EED 蛋白,属于 PRC2 通路。药物的设计逻辑很清晰:抑制该通路,提升胎儿血红蛋白,以此治疗镰状细胞病。
就在 2026 年年初,pociredir 的Ⅰ期临床数据还交出不错结果,公司原本计划下半年推进具备注册潜力的临床试验,一切都向着向好的方向发展。
黑天鹅猝不及防降临。
同赛道 PRC2 抑制剂 Tazverik 曝出严重安全隐患:FDA 统计数据显示,截至 2026 年 3 月,318 名接受该药治疗的患者中,有 18 例出现继发性血液恶性肿瘤,不良事件发生率 5.7%,对照组零相关病例。监管机构由此判定,PRC2 通路药物存在潜在致癌风险。
监管反馈落地,Fulcrum 的研发梦直接戛然而止。5 月底收到监管意见,6 月 1 日就官宣终止 pociredir 全部开发,启动公司战略评估。
一夜之间,Fulcrum 从一家临床阶段创新药企,变成了一家手握现金、拥有纳斯达克上市资格,但是没有核心研发管线的 “空壳上市公司”。截至 2026 年一季度末,公司账上躺着 3.333 亿美元现金及等价物。
资本市场给出了解决方案:把绝大多数现金以股息返还老股东,留下 2030 万美元,连同上市平台,打包交给 Slate。
另一边的 Slate,是完全另一种故事。
2026 年 2 月才正式对外亮相,诞生即拿到 1.3 亿美元 A 轮融资,RA Capital、Forbion、Foresite Capital 一众顶级生命科学机构悉数入局。
公司核心管线 SLTE‑1009,从中国 DartsBio 引进,是靶向 PACAP/VIP 的长效单抗,皮下注射,目标实现季度给药,目前已经在澳大利亚开启 Ⅰ 期临床,预计 2027 年年中读出初步药效与安全性数据。
偏头痛领域,过往几乎被 CGRP 通路药物统治,PACAP 是行业寄予厚望的下一代新方向。Slate 还布局了双抗 SLTE‑2100,可以同时靶向 PACAP/VIP 以及 CGRP,押注下一代偏头痛生物药。
借着本次反向并购,Slate 同步锁定 2.45 亿美元 PIPE 融资,Frazier Life Sciences 领投,一众全球头部机构跟投。这笔钱,会支撑 SLTE‑1009 走完 Ⅰ 期健康人试验、偏头痛 Ⅱ 期剂量探索,公司现金跑道直达 2029 年。
95% 对 5% 的股权比例,直白地写清了交易的本质:Fulcrum 完成自身生命周期的收尾,回馈老股东;Slate 拿到上市身份与弹药,开启公开市场的征程。
02
告别 “困境企业自救”
反向并购,已经是头部 Biotech 的主动选择
提起反向并购,很多人的固有印象还停留在:企业质量不行、IPO 闯关失败,不得已找一个上市壳曲线上市,属于资本市场的备选方案。
但 2026 年的一批重磅交易,彻底推翻了这套认知。
Avere Therapeutics 与 NextCure 反向合并,配套两轮融资合计 8.2 亿美元,现金跑道到 2029 年,核心资产是口服 IL‑23 受体拮抗剂 AVR‑001,融资体量已经不输头部 Biotech 大型 IPO; Mentari Therapeutics 牵手 InMed Pharmaceuticals,同步拿下 2.9 亿美元私募融资,后续融资规模还进一步扩大,同样布局偏头痛 PACAP 靶点赛道; Treeline Biosciences 与 Standard BioTools 完成反向并购,壳公司贡献约 4.5 亿美元净现金,交易完成后 Treeline 合计手握超 9 亿美元现金,运营周期直接拉到 2029 年。
参与这些交易的,并不是走投无路的小公司。它们背后站着全球顶级生命科学风投,手握清晰的临床管线,有数亿美元级别的资金需求。它们并非 IPO 走投无路才退而求其次,而是主动把反向并购作为登陆公开市场的优选方案。
传统 IPO 和反向并购,正在变成生物医药企业两条并行的上市路径。
03
为什么 2026 反向并购集体大热?
3.1. 时间与融资确定性,击中 Biotech 的核心痛点
传统 IPO 流程链条冗长:审计、材料筹备、监管审批、承销、路演定价,周期漫长。
而 Biotech 的估值极度脆弱:临床数据爆雷、竞品负面、二级市场情绪转向,任意一个变量,都可能直接改变 IPO 发行价、甚至直接打断上市进程。对于需要严格跟着临床节点规划资金的创新药企,这种不确定性是致命风险。
反向并购的优势就凸显出来:企业直接和壳公司谈判,估值、股权、现金安排可以提前敲定,同时搭配 PIPE 私募,在交易官宣的时候,融资规模、核心投资方就基本落定。
就像 Slate 官宣合并时,2.45 亿美元融资已经锁死;Avere 合计 8.2 亿融资随交易落地。不用赌二级市场发行窗口,就能拿到推进临床的真金白银。
当然传统 IPO 依旧有不可替代的价值:能够接触更广泛的公开二级市场投资者,两者各有适用场景。
3.2. 市场供需双向爆发,造就交易繁荣
供给端:2020‑2021 海外 Biotech 上市潮,一大批企业登陆纳斯达克。潮水退去之后,不少公司核心管线临床失败、项目终止,研发故事讲不下去,但账上还剩现金,上市牌照依旧有效。
维持上市公司身份,要持续承担法务、审计、信息披露等高额合规成本。继续独立经营价值有限,和优质私人 Biotech 合并,把现金 + 上市平台重新流转,成为最优出路,Fulcrum 就是典型样本。
需求端:过去数年 IPO 持续低迷,一大批拿到多轮私募融资、推进到临床阶段的私有 Biotech 被迫推迟上市。企业管线往前走,烧钱需求持续放大,迫切需要公开市场的身份和融资工具。
一边是大量闲置的上市平台 + 现金,一边是手握管线、渴求上市通道的优质初创公司,供需相遇,反向并购的交易量水涨船高,2026 上半年交易数量已经是 2025 全年的两倍以上。
3.3. 资本观念转变:不再把反向并购打上 “劣质” 标签
早些年,反向并购常常被解读为两家前景有限的企业抱团续命。
但 2026 年的大额交易,背后全是专业生命科学资本。融资一次性锁定未来数年临床开发经费,市场评判一家公司的标尺,回归到管线质量、临床里程碑、现金跑道,而不是 “你是 IPO 上来还是反向并购上来”。
哪怕 IPO 市场有所回暖,反向并购依旧热度不减,足以证明它已经从熊市应急补丁,升级为常态化的公开市场路径。
写在最后
上市路径换了,Biotech 的底层规律从未改变。
反向并购可以缩短上市时间,可以锁定融资,可以拿到纳斯达克的入场券,但它不会降低新药研发九死一生的风险。
Slate 的 SLTE‑1009 能不能交出理想的临床疗效与安全性数据,要等到 2027 年的试验结果说话;Avere、Mentari、Treeline 拿到数亿美元融资,最终也要靠临床数据证明自身估值配得上资本投入。
资本可以高效重组资产、现金、上市牌照,但新药行业最硬核的规则从未改变:临床结果,才是 Biotech 的终极通行证。
2026 这波反向并购浪潮的真正意义,不在于诞生多少家上市公司,而在于海外生物医药资本市场完成一次资源的再分配:研发失败的上市企业有序退出,把存量现金与上市资格流转到下一代有潜力的创新项目手中,让资本、管线、牌照,流向更能创造价值的地方。
参考资料:Biopharma Dive、Endpoints News
点击下方“药渡”,关注更多精彩内容
免责声明
微信公众号的推送规则又双叒叕改啦,如果您不点个“在看”或者没设为"星标",我们可能就消散在茫茫文海之中~点这里,千万不要错过药渡的最新消息哦!👇👇👇