‘穿刺手术机器人第一股’登陆港交所:真健康医疗的产品矩阵与长期价值解析
摘要
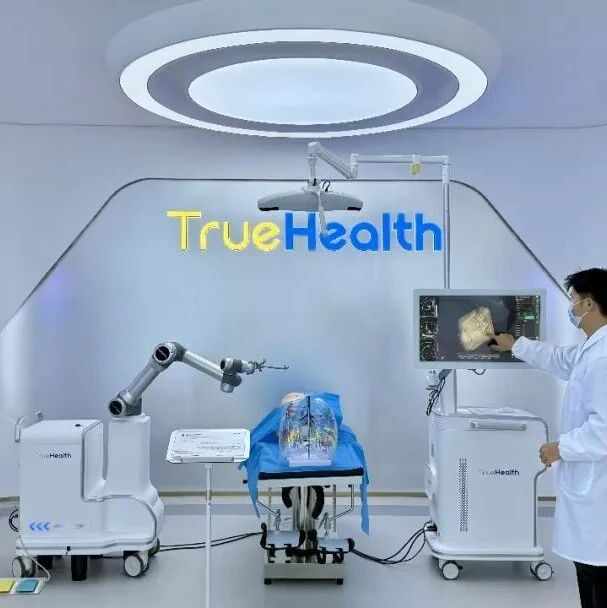
真健康医疗公司作为首个专注于穿刺手术机器人的企业,在香港证券交易所上市。该公司产品涵盖多种穿刺手术机器人,旨在提高手术精度和安全性,减少医生和患者的风险。此次上市不仅标志着公司在资本市场的认可,也反映了医疗机器人技术在临床应用中的重要进展。对于中国药企和医疗设备制造商而言,了解此类技术的发展趋势及其监管要求至关重要,以把握市场机遇并确保产品合规。
AI 主编 · 推荐理由推荐理由
中国药企和医疗设备制造商应关注此信息,以了解医疗机器人技术的最新市场动态和潜在的监管要求,为未来产品开发和市场布局提供参考。
五维评分
正文
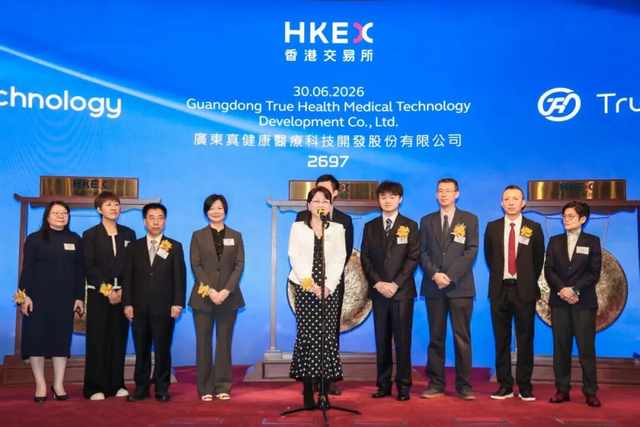
6月30日,“港股穿刺手术机器人第一股” 真健康医疗 - B正式登陆港交所主板,上市首日股价强势走高,全天维持高位运行。截至收盘,公司股价报400.0港元,较126.2港元的发售价上涨273.8港元,首日涨幅达216.96%。日内走势方面,该股以327.2港元大幅高开,成交均价为376.6港元,盘中最高触及424.8港元。上市首日累计成交量达91.10万股,对应总成交额3.20亿港元,换手率2.56%。以收盘价计算,公司总市值达142.59亿港元。市场高度关注短期打新收益,但更值得深入探究的是:在经皮穿刺这一刚走出实验室的细分领域,不同企业的产品路线,实则对应着完全不同的商业逻辑。
本文暂不讨论股价波动与短期财务数据,而是从临床底层痛点出发,逐条拆解真健康TH-S高端系列、TH-P下沉系列、TH-X消融平台三大产品线,结合行业横向比较,回答三个核心问题:“穿刺+消融一体化”为何被视为赛道终局?真健康的产品矩阵具备哪些差异化特征?这些特征如何转化为商业化的长期确定性?
直面经皮手术的两大行业级痛点
经皮穿刺与消融领域长期存在两个未被传统方案彻底解决的难题。
痛点一:徒手穿刺高度依赖经验,高危病灶“不敢穿、穿不准”。
肺、肝等胸腹腔脏器随呼吸持续位移,病灶单次漂移可达1—2厘米。面对5毫米以下微小结节、10厘米以上深部病灶或紧邻大血管的高危位置,即使资深介入医生也需反复CT扫描、多次调针,手术时间长、患者辐射剂量大,气胸、出血等并发症风险随穿刺次数攀升。据招股书注册临床数据,传统手动穿刺的一次到位率仅15.0%,术中平均调针1.42次,并发症发生率13.33%;而机器人辅助下,一次穿刺成功率提升至98.3%,平均调针次数降至0.02次,并发症风险显著降低。
痛点二:穿刺诊断与消融治疗设备割裂,临床流程存在天然断层。
当前行业普遍模式为:用一套导航设备完成穿刺定位,再更换第三方微波消融设备进行治疗。术中器械切换需重新配准、重新追踪呼吸位移,不仅延长手术时间,更可能因呼吸漂移导致消融靶区漏覆盖,直接影响肿瘤治疗效果。全球范围内,真正将穿刺导航、机械臂定位、呼吸追踪、微波能量输出原生集成于单一平台的获批产品,这也是真健康TH-X MW被认可的核心依据。
产品矩阵梯度布局:从顶级三甲到县域医院全覆盖
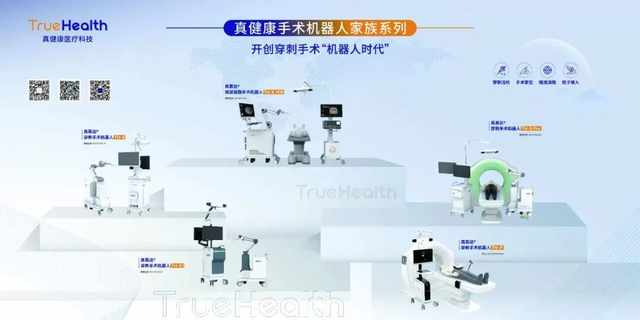
真健康的产品思路清晰:高端旗舰打造临床标杆,紧凑机型下沉基层,一体化消融构筑差异化壁垒,形成三层梯队。
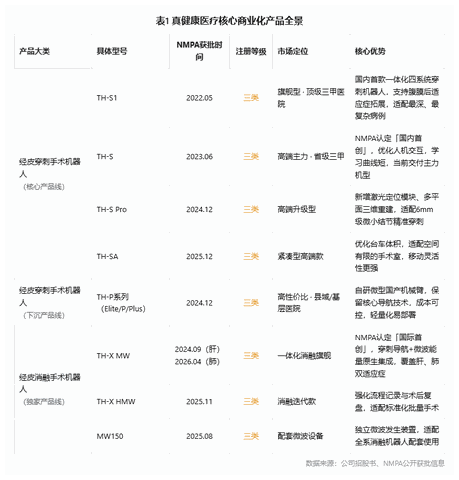
下表为公司核心商业化产品全景,所有数据均来自招股书及NMPA 公开获批信息:
1. TH-S系列:高端赛道标杆,拿证节奏领先。
TH-S系列四款机型在监管层面属同一注册单元,但分开取证、分线商业化,精准匹配国内医疗市场分层需求。2022年5月获批的TH-S1,是国内首款集智能影像重建、红外双目导航、六自由度机械臂、实时呼吸追踪四大系统于一体的经皮穿刺机器人。近期完成的16厘米深部穿刺、澳门高龄高危患者手术均采用此旗舰机型(见下图),其已成为临床标杆病例和医生心智建立的“技术名片”。后续迭代的TH-S、TH-S Pro、TH-SA,分别对应操作简化、精度升级、空间优化等不同场景,满足不同等级、不同空间条件三甲医院的差异化需求。
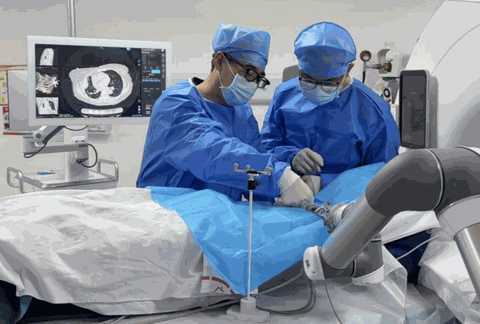
(图片来源:新华社报道《“琴澳联合专科门诊”为澳门患者实施机器人肺穿刺手术》)
2. TH-P系列:拓展基层市场的差异化布局。
当前赛道多数产品聚焦三甲医院,对县域医疗市场覆盖不足,主要受限于兼顾性能与成本的紧凑型产品开发难度。真健康TH-P系列通过自研微型机械臂实现核心零部件国产替代,在保留亚毫米级导航、呼吸追踪等核心技术的同时,大幅压缩整机体积与制造成本,将应用场景拓展至地市级医院、县域医院及专科活检中心,有望打开数倍于现有市场的增量空间。
3. TH-X系列:一体化消融构建独特壁垒。
TH-X MW重新定义了经皮穿刺消融手术流程:术前自动分割病灶、规划进针路径与消融范围;术中机械臂引导消融针精准到位,同时实时追踪呼吸运动并动态调整消融能量输出;术后即时评估靶区覆盖度。全程无需切换设备、无需二次配准,真正实现“一次进针,诊断+治疗全完成”。这种原生集成在穿刺精度、消融效果和手术效率上均具有代际优势,也是其获得国际认可的技术基础。
行业横向比较:产品覆盖与获批数量的相对优势
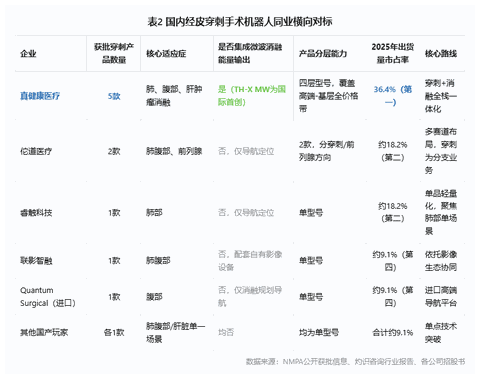
截至当前,国内经皮穿刺手术机器人领域共有21款产品获批,真健康以5款注册证位居前列,覆盖穿刺导航与微波消融两大方向。在消融机器人细分赛道,目前国内尚无第二家企业拥有获批的一体化微波消融手术机器人产品,真健康在此领域具备阶段性先发优势。
从价格带覆盖来看,真健康的高端、紧凑型及消融平台三类产品,分别对应不同层级医院的预算与临床需求,形成了较完整的梯度布局。相较于仅聚焦单一品类或单一价格段的竞争对手,其产品组合在应对政策变化和市场需求波动时,展现出更强的适应性和抗周期能力。
政策鼓励构筑时间窗口优势
医疗器械三类注册证从研发、型式检验、临床试验到最终获批,投入巨大,难以靠短期密集投入大幅提速。真健康近年来保持平均每年至少2款新产品/新适应症获批的节奏,背后是对监管规则的深度理解、扎实的临床数据积累以及完整的研发-注册体系支撑。这一研发综合能力为后来者设置了客观的时间壁垒。这段窗口期有助于真健康优先占据医院渠道、积累临床数据、建立医生合作关系,为后续商业化铺路。
全渠道商业化的长期增长逻辑
真健康产品矩阵的价值,不会完全体现在当期财报,但将深刻影响未来3—5年的商业天花板。
1. 单院产出与耗材闭环。 单一医院可同时采购真健康的穿刺机器人与消融机器人,覆盖呼吸科、胸外科、肝胆外科、介入科等多科室共用,提升单院价值。更重要的是,专用穿刺针、消融针等耗材构成持续的复购收入,随着装机量提升,耗材收入占比有望逐步上升,改善盈利质量。
2. 价格梯度承接政策红利。 2026年1月国家医保局出台统一收费框架后,各地陆续落地细则,但不同等级医院支付能力差异显著。真健康的三层产品矩阵,恰好对应不同层级医院的预算区间,可同时承接三甲医院升级与基层医院普及两波需求释放。
3. 前瞻管线与出海增量。 除现有商业化产品外,公司布局了TH-X Cryo冷冻消融机器人、体外器官保存与评估系统等前沿管线,后者在国内近乎空白市场,若落地将形成独立增长曲线。海外方面,TH-S1的CE认证申请已提交。依托澳资背景和横琴区位优势,真健康具备国际化天然条件,海外市场有望成为近在咫尺的增量空间。
客观看待行业共性风险
任何处于商业化早期的医疗器械企业均面临一定不确定性:首先是医院大型设备采购周期较长,从试用到正式招标可能需1—2年,放量节奏或慢于预期;其次是行业竞争正在加剧,联影、佗道等企业陆续进场,未来渠道与价格竞争难以避免;第三是各地医保收费落地进度不一,可能影响部分区域采购意愿。这些风险并非真健康独有,而是行业共性挑战。判断真健康的长期价值,关键在于公司是否具备足够的产品壁垒和战略纵深来应对上述风险。
真健康目前拥有的多张三类注册证、两项国际技术背书、穿刺+消融的全栈闭环,以及从三甲到县域的完整产品梯队,构成了其差异化竞争的基础。穿刺手术机器人的行业叙事刚刚展开,而产品矩阵最完整、技术积淀最扎实的企业,往往具备更可持续的发展韧性。对于关注医疗硬科技长期价值的投资者而言,这或许是一个值得持续跟踪的观察样本。

www.yyjjb.com.cn
洞悉行业趋势
《中国处方药》
学术公众号
聚焦药学学术和循证研究
终端公众号