传奇生物股价两次暴跌,市场焦虑何在?
传奇生物两次暴跌,市场到底在焦虑什么?
摘要
2026年8月3日,据E药经理人报道,传奇生物股价近期出现两次大幅下跌,引发市场关注。报道分析称,市场焦虑可能源于其核心产品CAR-T疗法的竞争加剧、医保谈判压力、以及公司未来增长预期的不确定性。目前,传奇生物尚未发布官方回应,具体原因有待进一步披露。
AI 主编 · 推荐理由推荐理由
传奇生物作为CAR-T领域龙头,其股价波动反映市场对细胞治疗赛道前景的担忧。药企BD和战略部门应关注竞争格局变化及支付端压力,评估对自身产品管线和合作策略的影响。
五维评分
正文
特约分析师:云州十二
7月27日,传奇生物官宣一则人事变动:黄颖博士已卸任首席执行官及董事会成员职务,自2026年7月24日起生效,过渡期内他将留任顾问至8月,保障工作平稳交接。从 2019 年执掌公司至今,黄颖在任七年,全程见证了核心产品CARVYKTI从临床后期推进到成为全球十亿美元级重磅细胞疗法的完整历程。这一消息也让市场生出新的疑问:CEO更迭之后,传奇生物将走向何方?
就在不久前,传奇生物刚刚经历了三轮剧烈的股价波动,早已把这家 Biotech长期潜藏的焦虑摊在了市场面前。
2026年7月15日,强生公布了一份漂亮的二季报。全球最畅销的CAR-T疗法CARVYKTI(西达基奥仑塞)单季销售额冲到6.57亿美元,同比增长49.4%;2026年上半年卖了 12.54亿美元(约合人民币85亿)。但资本市场给出的回应是:单日暴跌超10%。
把时间拨回6月2日。当日美股交易日,传奇生物在EHA 2026年会前夕首次披露LB2501体内CAR-T的临床数据:高剂量组6例复发难治性B细胞淋巴瘤患者,客观缓解率100%,完全缓解率83.3%;全程无需淋巴清除,没有严重不良事件,CAR-T细胞在体内持续了116天且仍在存续。市场读懂了这组数据的含义:传奇生物终于有了CARVYKTI之外的第二条故事线。当日股价暴涨42.22%,从每股25.51美元直冲至36.28美元。
亢奋只持续了16天。6月17日盘后,传奇宣布折价增发770万ADS,发行价每股29.35美元,较前收盘价折价约12.4%。次日,股价闪崩16.68%,收于27.93美元。账上还躺着约8.35亿美元(同花顺数据)的现金,预计即将实现调整后盈利——这种财务状况下选择折价融资,有没有隐性的资金缺口?说不清的困惑和焦虑,就先跌为敬。
还没等困惑消化,又等来一则不明朗信号。7月15日,强生Q2电话会,强生制药业务负责人Jennifer Taubert在谈及自家TCE双抗产品TECVAYLI与DARZALEX联用方案时,说出了一句改变叙事的话:这个组合具有“potential for cure”——治愈潜力。“治愈”,过去五年一直是CAR-T独享的叙事标签。它不只是一个临床术语,更是一种估值逻辑——CAR-T之所以值得给予高溢价,是因为它被市场认为可能“治愈”多发性骨髓瘤。当强生把这个标签贴在自家100%权益产品上,传奇生物当天再度暴跌。
一个半月来,三种情绪,勾勒出传奇生物当下的完整处境:一个由合作爆款产品撑起的Biotech,在竞争加剧、合作伙伴叙事变化的压力下,长期存在的商业化和研发焦虑都暴露出来。问题的核心分两块:西达基奥仑塞的天花板正在变清晰,而体内CAR-T的希望正在萌芽但远未定型。
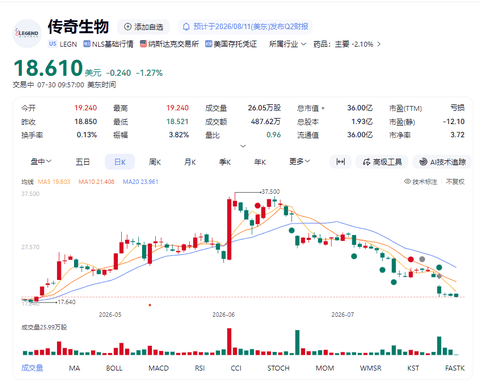
▲传奇生物近期股价走向(图片来源:百度股市通)
西达基奥仑塞:天花板与裂缝
CARVYKTI的成绩单是华丽的。2025年全年卖了18.87亿美元,2026年预计突破25亿美元。从2017年与强生签订合作协议算起,不到十年,这款来自中国Biotech的CAR-T产品覆盖了全球300多个治疗中心、18个国家和地区。
放在中国创新药出海的坐标系里,“传奇生物+CARVYKTI”几乎是教科书级别的一页。50:50的全球权益分成,让一家中国公司拿到了全球重磅炸弹的一半蛋糕——这在当年是极其大胆的决策,因为在那个时间点、以那个体量,跟强生谈对半开,无异于以小吃大。
但这是一个硬币有两面的故事。传奇生物的收入几乎100%来自CARVYKTI,而CARVYKTI的商业化——定价、进院、推广、医保谈判全部由强生主导。换句话说,传奇手里有一款年销25亿美元的好产品,但它自己并不掌控这款产品怎么卖、卖给谁、用什么话术卖。这就是脆弱性的根源,而在过去一年里,它开始加速显现。
要理解7月15日那通电话会为什么能砸掉10%的市值,得先看一个数字关系。强生手里同时握着两件武器:CARVYKTI和TECVAYLI。前者是和传奇生物50:50分成的,后者是强生自己的。在2025年的电话会上,两者的叙事还泾渭分明——CAR-T负责讲“治愈深度”,TCE双抗负责讲“可及性和便利性”。这是市场接受的版本:一个天花板高,一个渗透率快,两条腿走路。
到了2026年Q2,画风变了。“best-in-class efficacy”和“potential for cure”同时出现在了TCE双抗的标签栏里。一年时间,叙事的重心从CAR-T挪到了双抗。
强生内部如何决策、如何分配资源,这些不用深究。只需要看一个事实:CARVYKTI的合作毛利率约58%,TCE产品毛利率约90%,且强生对后者享有全部经济权益。同样的销售额,TCE给强生带来的边际利润大约是CAR-T的3倍。这不是“强生要放弃CARVYKTI”——年化26亿美元的产品,全球任何大药企都不存在“放弃”这个选项。但经济账决定了边际激励:当一个新的患者被确诊,强生的销售代表在推荐治疗方案时,推CARVYKTI还是推TCE双抗——他接受的培训体系、薪酬激励结构、资源分配方向,答案是不言自明的。
而这还只是压力的一维。TCE双抗拿到“治愈”标签只是口头的叙事迁移,实体战场上的交锋早已开始。2026年3月,TECVAYLI获FDA加速批准,直接杀入二线治疗——与CARVYKTI同一线数正面竞争。而且TCE双抗可以皮下注射、可以在社区医院完成给药,不需要住院、不需要淋巴清除化疗、不需要个性化制备。对于社区医院和老年患者来说,这个可及性差距不是一句“疗效更深”就能抹平的。侧面,吉利德与Arcellx合作的anito-cel CAR-T预计最快2026年底前获批上市,anito-cel被视为其最具威胁的挑战者——过去五年在BCMA CAR-T赛道上,西达基奥仑塞是最优解。后方同样不平静:强生自己的Majes TEC-4/7三期临床正在推进TCE双抗进入一线治疗,如果成功,TCE将在最源头的患者池与CAR-T争夺那块最厚的蛋糕。
三面收紧,CARVYKTI的基本面没有恶化——今年Q2近50%的增速说明它依然在高速增长。恶化的不是现在,是远期叙事:峰值预期受影响,竞争壁垒正在被重新标价。
此外传奇生物自己的组织也在承受结构性压力。据官方披露,公司团队超过3000人。但其人员构成的核心并非销售或职能部门,而是集中在CMC工艺开发、生产制造与质量控制环节。自体CAR-T“一人一批、个性化定制”的根本属性,决定了制造端天然是劳动密集型的——每一名患者的细胞都需要独立的制备流程、独立的质量检测,这不是管理问题,是自体CAR-T商业模式必须承受的成本结构。真正值得追问的是:这么大的团队,研发产出了什么?管线里除了CARVYKTI,长期没有第二个突破性产品进入后期临床。范晓虎博士离开后,研发组织的创新延续性始终是市场的隐性担忧。
曾几何时,为了缓解这种研发焦虑,传奇在国内试过自建商业化团队,想把中国市场的骨髓瘤患者自己做起来,最终折戟。但解散团队,更多是经济性约束下的理性止损:中国多发性骨髓瘤年新发患者约2万例,适合末线CAR-T治疗的患者占比有限,叠加百万级的定价壁垒与医保覆盖不足,市场容量本身就不足以支撑一支完整商业化团队的成本。
于是传奇的处境变得尴尬:商业化端,强生全权代理,自己没有选择权;研发端,团队体量不小但管线产出单薄,急需第二增长曲线来证明“我们不只有CARVYKTI”。正是在这个背景下,体内CAR-T出现了。
体内CAR-T:第二曲线的成色
EHA2026上读出的那组数据,除了6例高剂量组100%的ORR和83.3%的CR,真正让行业兴奋的是安全性和便捷性:无剂量限制性毒性,无严重不良事件,无免疫效应细胞相关神经毒性——对于任何一款CAR-T产品来说,这三项“零”几乎不可想象。
更关键的是无需淋巴清除。淋巴清除化疗是传统CAR-T流程中最痛苦的一环——患者要在回输前接受高强度化疗以清除体内淋巴细胞,为改造后的CAR-T细胞“腾出位置”。体内CAR-T跳过了这一步,意味着治疗流程从“住院+化疗+制备+回输”简化成了“注射+观察”。这不是在改进CAR-T,这是在重新定义CAR-T的交付方式。
但必须保持清醒:6例患者。I期概念验证到关键临床、到上市审批,每一步都有翻车的可能。6月2日那天涨了42%——市场把6例高剂量组的100%ORR等同于“体内CAR-T的时代来了”。但把LB2501当成“救命稻草”,同样是看低了这个数据的真正分量。它不是一个产品的诞生,而是一个平台的验证。平台的价值逻辑,和单品完全不同。