第12批集采开标在即,极端内卷被围剿
第12批集采开标在即,极端内卷被围剿!
摘要
国家组织药品联合采购办公室宣布,第12批国家药品集中采购将于2026年8月开标。本次集采进一步优化规则,通过设置最高有效申报价、加强供应保障等措施,遏制企业低价恶性竞争,引导行业良性发展。涉及品种包括多个临床大品种,预计将大幅降低药品价格,减轻患者负担。
AI 主编 · 推荐理由推荐理由
集采规则调整将直接影响药企报价策略和利润空间,注册和BD部门需关注品种纳入范围及报价要求,及时调整产品布局。
五维评分
正文
在第11批的基础上,第12批集采规则大范围优化,围绕“稳临床、保质量、反内卷、防围标”原则,至少28处条款进一步升级。
01
第12批集采坚决反内卷
7月24日,第12批国家组织药品集中带量采购规则解读会在上海光大会展中心举行,一周后的7月31日第12批集采将正式开标。
从第11批到第12批,集采反内卷的方向越来越清晰。
锚点价格的引入使得报价的“离散”程度有了量化的评判标准,基于双锚点系统,一旦一家药企报出远低于其他竞争者的极端价格(<均价-2σ),将面临一系列后续约束。
首先是报价合理性声明,可比价<锚点②的企业必须提交报价合理性声明(成本构成表);其次是可比价<锚点②中选的企业首年约定采购量为零,同时没有二次分量的资格。
第12批的反内卷还体现在,针对不同类型的企业设置了三层拟中选机制。
除了基于规则一的竞价入围,还有规则二的价格追认,主要适用于按规则一未获得拟中选资格的入围企业;以及规则三的未入围企业复活(本厂牌报量高于均值、非同品种最高顺位、接受报价≤锚点①×1.8且低于最高限价)和有效申报但未入围的参比制剂兜底通道。
尤其关键的是,不同以往,第12批集采明确,在采购周期内,非中选药品(含新获批药品)如符合本次申报资格要求,接受不高于同品种最高带量中选价的,采购执行中不再作为非中选药品统计(可以通过高质量和专业的学术推广获得临床认可和市场机会)。
集中带量采购越来越联动价格治理的背景下,非中选药品进入价格治理视野,面临红黄标,以及随之而来的医院谨慎采购挑战。第12批集采开的这个口子,使得企业即便不中选,只要满足一定条件,仍然可以正常参与市场竞争,甚至获得临床认可,消除了企业不中选的恐慌,引导企业不再低价内卷。
02
“稳临床”彻底颠覆报价逻辑
拼价格抢顺位已经过时
不同于此前集采批次的“逐轮选省”流程,第12批不再选省后,企业不再需要通过激进竞价来争取高顺位、再通过高顺位来获取省份选择权,这直接颠覆了药企在第12批集采之前的报价底层逻辑。
国家医保局也明确表态,第12批集采中,所有采购需求都能够落实到具体厂牌,集采确定采购药品范围。具体希望采哪个厂牌、采多少数量,由医疗机构根据实际情况提出需求。
具体来看,采购量分配分两步:第一步是约定采购量分配;

第二步分配解决的是“应分未分”部分的量:

那么,第二步分配中医疗机构的真实选择逻辑是什么?
剩余量的分配权完全掌握在医疗机构手中,他们最可能考虑的因素有:既有供应关系与临床使用习惯、品牌认知度与医生处方惯性,其中既有供应关系与临床使用习惯是权重最高的因素。
即将参与第12批集采的药企,投标策略不再是拼价格抢顺位的逻辑,而要重新基于医疗机构的具体报量情况以及产品市场未来发展来考虑。
企业从自身报量出发的决策框架,需要考虑三个问题:我的第一步锁定量有多少?二次分量中我能分配到的量是多少?在后续竞争当中,我是否还有能力获得临床认可?
03
增长机会大的品种如何抉择?
第12批集采65个品种中,有8个专利争议品种,其中比较典型的成长型产品是美阿沙坦钾。
美阿沙坦钾由武田制药研发,属于血管紧张素Ⅱ受体拮抗剂(ARB)类降压药,用于成人原发性高血压的治疗。
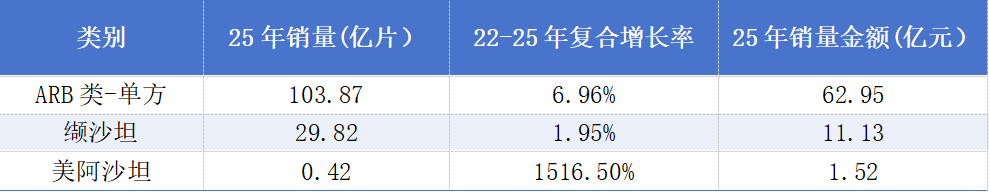
2025年美阿沙坦钾片在医疗机构的销量约4224万片。2022年-2025年在中国公立医疗机构终端销量的复合增长率高达1516.5%,增速迅猛。
数据来源:米内网
2025年ARB类降压药的销量达103.87亿片,仅缬沙坦销量就达29.82亿片,而当前美阿沙坦钾市场占有率极低,仍有巨大的市场潜力。
第12批集采,美阿沙坦口服常释剂型总报量2,560万片。从报量数据来看,即便是原研企业在医疗机构的覆盖率也不高。此次21家企业参与报量,其中排名第一的企业为武田,报量占比约61.7%,折合约1,404万片;排名第二的企业为合肥立方,报量占比约18.5%;排名第三的企业为北京福元,报量占比约11.1%,前三名合计占比约91.3%;其余18家企业合计占约8.7%。
从报量的角度出发,相关企业可能如何竞标?
原研武田,从既往原研药企的集采参与度来看,出于维护产品全球价格体系等因素的考虑,大概率不会选择中标。
策略相对明朗的是报量份额超过平均量的两家企业(合肥立方和北京福元),这两家企业大概率将选择以未入围带量复活的路径中选,以保住第一步的锁定量并获得二次分量。
对其他报量极少或为零的仿制药企业而言,每家企业的个体报量通常只有几万至几十万片,因此第一步的锁定量价值几乎可以不计。
那么他们在第二步的余量分配中情况如何呢?
目前看第二步的分配机会也不大,因为医疗机构在第二步分量中从“稳临床”的角度出发,会优先考虑已有厂牌。也就是说,这类企业即便最终中选,获得的量可能也不大。
在美阿沙坦覆盖的医院中,格局分三类:仅国产、原研与国产并存、仅原研。前两类中,合肥立方和北京福元已实现广覆盖,只要这两家企业选择复活,二次分量时医院大概率延续其原有厂牌,报量极少的企业很难分到量。第三类(仅原研)在美阿覆盖医院中占比极低,且即便在此类医院,二次分量时医院仍会优先考虑有临床使用经验的厂牌。因此,报量极少的企业即便中选,在10-12家中选厂家中,每家可获得的二次分量和新增医院数量极为有限,所以低价拼中选价值不大。
同时国家为未中标产品开通了通道,如果企业接受不高于同品种最高带量中选价,医院依然可以销售使用,且采购执行中不再作为非中选药品统计。国家用政策消除了企业“不中选”的恐慌,引导企业不再内卷,转而通过高质量及专业的学术推广去获得临床及患者的认可。相关分析指出,美阿沙坦钾目前的覆盖率不足10%,还有90%的医院需要临床的认可和发展,预计未来市场体量会超过缬沙坦30亿片的市场,因此相关企业需要慎重考虑如何报价。
最后,集采常态化之下,成长型产品拥有广阔的发展空间,不一定需要走低价内卷的老路。回顾第12批集采的规则设计,无论是“稳临床”的分配逻辑,“反内卷”的价格策略,还是为非中选药品留出市场化通道,其根本目的都在于引导企业从价格厮杀转向临床价值竞争,推动行业回归良性发展轨道。
END
此篇文章受众仅为医药、医疗等健康产业专业伙伴,仅供医学药学专业人士使用,不针对普通消费大众。