第12批国采原研药中选数量创新高,背后原因深度解析
第12批国采,原研药中选内幕
摘要
2026年8月10日,赛柏蓝发布文章,分析第12批国家药品集中采购中原研药中选数量创历史之最的现象。文章由张自然博士撰写,探讨了中选原研药的品种、企业及中选原因,指出原研药参与集采的积极性提升,并分析了其对市场格局的影响。
AI 主编 · 推荐理由推荐理由
原研药中选数量创新高,反映跨国药企集采策略转变,注册与市场准入部门需关注后续集采报价趋势,调整产品管线布局。
五维评分
正文
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑相宜
编者按:本文来自自然药论,作者张自然博士;赛柏蓝授权转载,编辑相宜
第12批国采原研药中选数量创历史之最,引起广泛关注。这些药是何方神圣?为什么中选的是他?本文就揭开其神秘面纱一探究竟。
01
中选率
01
中选率
一、中选企业数
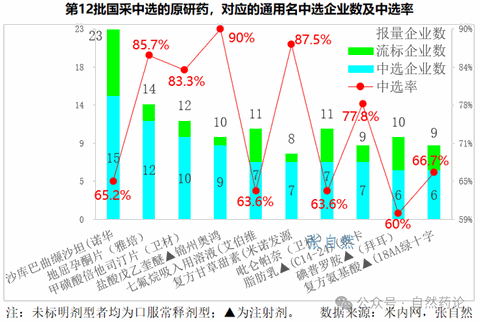
在10个中选的原研药中,对应通用名下中选企业数量最多的达15家,即包括诺华在内的沙库巴曲缬沙坦钠片。中选企业数最少的是包括广州绿十字在内的复方氨基酸(18AA-VII-SF)及包括拜耳在内的碘普罗胺,分别只有6家中选。
含雅培在内的地屈孕酮片、卫材在内的甲磺酸倍他司汀片分别有12家和10家企业中选。
4个原研药都有7家企业中选,含艾伯维/丸石在内的七氟烷吸入用溶液剂、含米诺发源在内的复方甘草甜素、含卫材在内的吡仑帕奈、含费森尤斯卡比在内的脂肪乳注射液(C14-24)。(详见下图)
二、中选率
如上图所示,在10个中选的原研药中,中选率最高的达90%,即含锦州奥鸿在内的盐酸戊乙奎醚注射液,10家企业报量、9家中选;中选率最低的是含拜耳在内的碘普罗胺,10家报量6家中选,4家被淘汰;
中选率超8成的还有3个产品,即含米诺发源在内的复方甘草甜素(复方甘草酸苷)、含雅培在内的地屈孕酮片、含卫材在内的甲磺酸倍他司汀片,中选率分别为87.5%、85.7%和83.3%。
02
存量市场
02
存量市场
一、规模
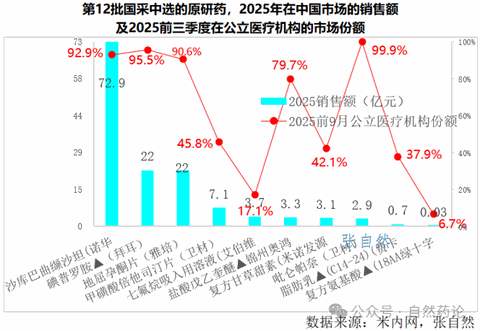
在中选的10个原研药中,2025年在国内市场销售额最大的超过70亿元,即诺华的沙库巴曲缬沙坦钠片(商品名:诺欣妥),2025年卖了72.9亿元,比其他9个原研药de 销售额之和还多出8亿元;销售额最小的仅300万元,即广州绿十字的复方氨基酸注射液(18AA-VII-SF)(商品名:绿安)。
拜耳的碘普罗胺注射剂(商品名:优维显)和雅培的地屈孕酮片(商品名:达芙通)持平,2025年都卖了22亿元,并列第二;
日本卫材的甲磺酸倍他司汀片(商品名:敏使朗)位居第四,卖了7.1亿元;
艾伯维/日本丸石的七氟烷吸入用溶液剂(商品名:喜保福宁)、锦州奥鸿的盐酸戊乙奎醚注射剂(商品名:长托宁)和日本米诺发源委托卫材(中国)分包装的复方甘草甜素(复方甘草酸苷)(商品名:美能)也都超3亿元,分别卖了3.7亿元、3.3亿元和3.1亿元。
销售额最小的除复方氨基酸外,费森尤斯卡比的脂肪乳注射液(C14-24)(商品名:英脱利匹特)和卫材的吡仑帕奈(商品名:卫克泰)分别只卖了7000万元和2.9亿元。(详见下图)
二、市场份额
如上图所示,2025年前三季度,在全国公立医疗机构中,在本通用名中销售额占比超90%的中选原研药有4个、50%-100%的有1个、30%-50%的有3个,<10%的有1个。
其中,市场份额最大的达99.9%(卫材的吡仑帕奈)、最小的只占6.7%(广州绿十字查看原文 ↗