同同写意 · 公众号
10月18日 16:23 · 阅读约 11 分钟
同写意· 中国
自免领域的“K药”,困在单品里
发布于 2026/10/18 16:23:19(北京时间)
摘要
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。在生物技术行业,最迷人的故事往往也最脆弱。凭借仅有的一款药艾加莫德(efg
正文
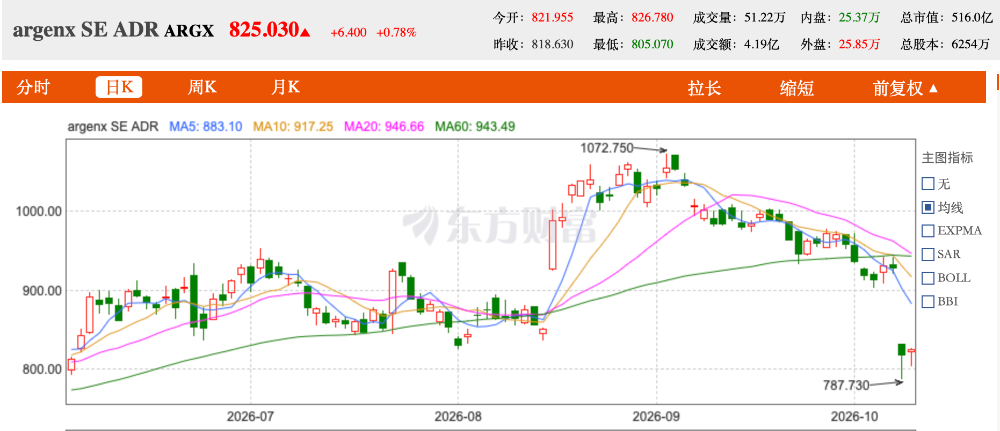
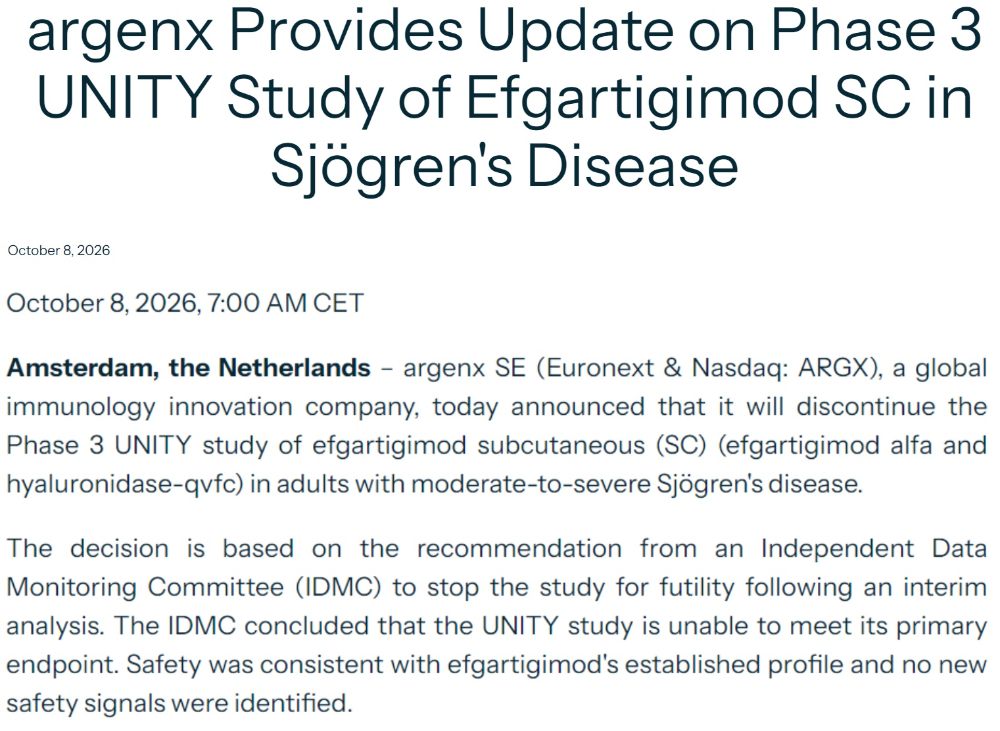
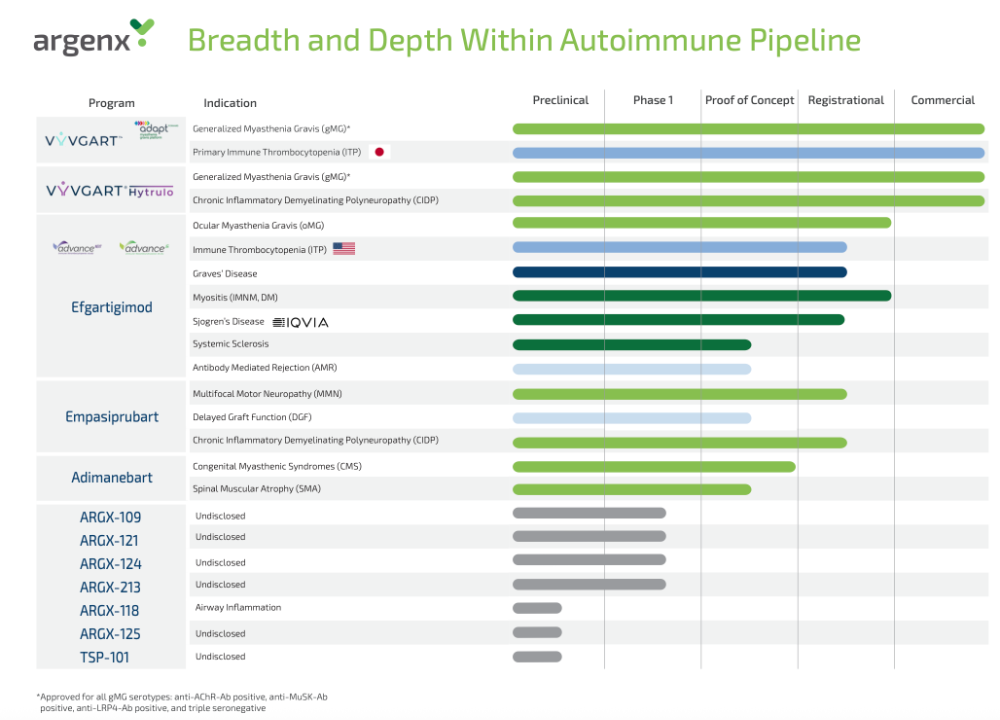
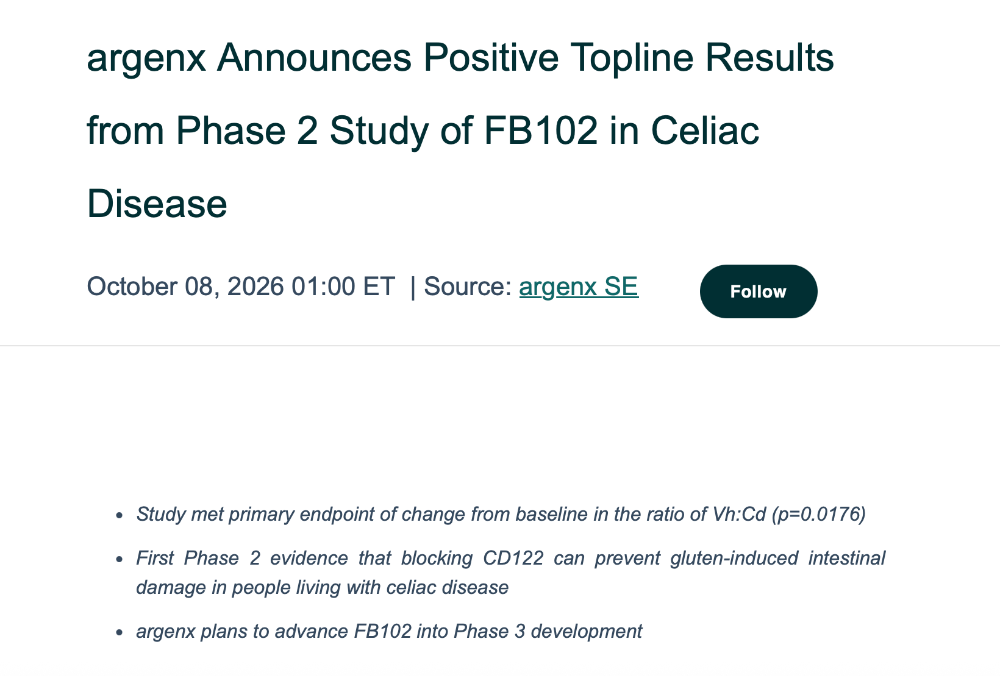
2027年5月9日,CPIC焕新升级,以更大规模、更强阵容,在上海“四叶草”金色大厅盛大启幕,向世界发出中国医药创新的最强音。凭借仅有的一款药艾加莫德(efgartigimod,商品名 Vyvgart),Argenx——这家成立不到20年的创新药企,把自己送进全球TOP50药企、欧洲最具价值生物技术公司之列,一度超过了欧洲多数老牌药企。然而,“成也艾加莫德,败也艾加莫德”,10月8日,Argenx宣布艾加莫德治疗干燥综合征的III期临床UNITY终止,又让这家公司单日跌去12%,触及近五个月来股价最低点,市值回落至512亿美元。A面,是“一款药撑起600亿美元市值”的崛起传奇;B面,是“一款药也有边界”的现实提醒。把这两面放在一起看,或许才是Argenx真正值得中国Biotech细读的故事。2021年12月17日,经过7年研发,艾加莫德获FDA批准上市,首个适应症用于成人全身型重症肌无力。它成为Argenx公司首个获批产品、全球首个FcRn阻断剂,也是首个旨在减少致病性IgG的获批疗法。产品获批上市后的Argenx,几乎开启了倍速模式。2022年,首个完整销售年,艾加莫德狂揽4亿美元。销售额此后逐年跃升:2023年就成为新晋“10亿美元分子”,2024年达22亿,2025年跃至41.5亿美元(同比增90%),2026年上半年已达28.1亿美元。艾加莫德的强劲销售,带动Argenx于2025年首次全年运营盈利,净利润12.9亿美元,经营利润10.5亿美元,五年间,Argenx股价一路飙升,市值也稳定在500~600亿美元。这样的成绩,既有自免领域巨大治疗需求的基本面支撑,也离不开Argenx在商业化上的精准投入。但真正决定长期增长曲线的,还是药物本身。艾加莫德基于FcRn-IgG通路的生物学机制,有潜力显著改善多种B细胞介导自免疾病的治疗标准。基于此,Argenx通过兼具深度与广度的开发策略,实现了“单产品管线(Pipeline-in-a-Product)”的复利延伸。Argenx现任CEO Karen Massey将艾加莫德定位为自身免疫领域的K药。她直言:“Vyvgart是一种一代人难遇的资产。类似Keytruda,它作为基础疗法,让我们能够在其基础上构建。大约有100种不同的适应症或疾病可能用Vyvgart治疗。”沿着这一路径,在这五年间,艾加莫德的适应症版图快速扩张:2024年获批慢性炎性脱髓鞘性多发性神经病(CIDP);2026年扩大了适用范围,取消对AChR抗体阳性的限制,覆盖全部gMG患者群体。在适应症拓展之外,剂型迭代同样关键。2023年皮下注射剂型获批,给药时间从静脉注射的1小时缩短至20-30秒;2025年预充式注射器上市,新增第三种给药方式,患者可以自行注射,进一步提升了患者依从性和用药可及性。今年8月,艾加莫德还在自身免疫性肌炎上的III期临床取得积极结果,这也是全球首个在免疫介导坏死性肌病(IMNM)上取得积极结果的III期试验,此前IMNM无药可用,商业潜力与重症肌无力相当。彼时,基于这一重磅临床结果,多家券商分析师上调了对Argenx业绩的预测,Citizens更将Argenx的目标价从每股932美元上调至每股1200美元。过去,一款新药的生命周期往往依赖下一代产品接棒;而Argenx提供了另一种思路——围绕同一机制将一款药"吃透",适应症越广,前期搭建的临床和商业化基础设施越能被复用,效率随之提升。不过,这套叙事也带着一个致命的缺陷:某种程度上,它把公司命数与一款产品深度绑定,抵御风险的能力将被极致压缩。一旦这款产品临床出现波动,公司就会遭受重击。按照Argenx的规划,艾加莫德下一步推进的适应症包括眼肌型重症肌无力(oMG)、原发免疫性血小板减少症(ITP)、自身免疫性肌炎、格雷夫斯病(GD)、干燥综合征(SS)、系统性硬化症(SSc)等,最大化释放FcRn-IgG通路治疗自免疾病的价值。其中,干燥综合征UNITY试验顶线结果原本预计于2027年下半年读出,然而,无效分析让终止提前到来。10月8日,Argenx宣布终止艾加莫德(皮下注射)治疗中重度干燥综合征成人患者的III期临床UNITY。此决定是在独立数据监测委员会(IDMC)基于无效分析后给出终止建议的基础上做出的。IDMC认为UNITY无法达到研究的主要终点,研究显示出的安全性特征与艾加莫德已知的安全性特征一致,未发现新的安全性信号。干燥综合征是一种慢性、缓慢进展的炎症性全身自身免疫性疾病,其特征为免疫介导的外分泌腺破坏。该病可严重致残,并对患者生活质量产生负面影响,常见报告症状包括眼干、口干、疲劳和关节痛。此外,相当一部分患者患有腺体外全身性疾病。“我们对这一结果感到失望,尤其是对干燥综合征患者而言,他们仍在等待能够从根本上改变疾病进程的治疗方法,”Argenx首席医学官Luc Truyen表示,“干燥综合征是免疫学中最异质、最复杂的疾病之一,而揭示复杂疾病的生物学机制正是我们工作的核心。我们将深入分析这些数据,并与干燥综合征群体分享我们的发现。”在研究结束和数据库锁定后,Argenx将对数据进行全面分析,以理解研究结果,并产生可能为未来干燥综合征研究提供信息的见解。这不是安全性事故,而是疗效未达预期——对于一家长期依赖“单品打透、适应症无限延伸”叙事的公司而言,这无疑是一次重要打击。它已经在gMG、CIDP、IMNM等适应症上取得III期临床成功,2026年全年销售额仍有望达到60亿美元,堪称有史以来商业化最成功的自免新药之一。干燥综合征原本是增量期权,不是当前销售的基本盘。但UNITY失败提醒市场:FcRn不是万能钥匙。不同自免适应症的机制差异很大:尽管许多自免适应症中自身抗体参与疾病发病机制相对清晰,但也往往有其他因素参与,例如T细胞、B细胞、干扰素通路、上皮损伤等。FcRn通过加速IgG降解,能解决“致病抗体”这一环,却未必能逆转整个疾病网络。干燥综合征的失败,正是这种复杂性的体现。因此,12%的跌幅,表面是对一个适应症失败的反应,深层则是市场对“pipeline-in-a-product”叙事风险的重新定价。事实上,对于单品依赖的风险,Argenx也早有所觉,Massey曾在采访中表示,Argenx在大多数人眼中仍然“主要是一个‘Vyvgart的故事’”,短期内这一局面不太可能改变。但按着Argenx的宏大规划,艾加莫德不仅是作为单药,还可能作为联合治疗的“骨干”药物,与多种疗法联用——就像Keytruda在肿瘤领域的应用一样。在艾加莫德单品基础上,Argenx还格外强调,围绕免疫学核心能力,系统性搭建第二、第三增长曲线,并提出了"Vision 2030"战略,即到2030年,全球治疗5万名患者,获得10个获批适应症,将5个管线候选药物推进至注册性临床开发。为了推进这一目标,Argenx积极推进自研管线之余,还试图通过务实的并购,快速补齐能力短板。2026年7月,Argenx宣布以每股77美元的价格收购纳斯达克上市Forte Biosciences,交易整体股权价值约22亿美元,而这笔收购的关键之一就在于Forte的核心管线FB102——一款同类首创的抗CD122抗体。该靶点通过调节IL-12/IL-15信号通路,抑制活化T细胞、记忆T细胞及NK细胞相关炎症反应,同时保留IL-2/CD25通路对Treg细胞的支持作用,实现更精准、更安全的免疫调节,具备向多种自身免疫病拓展的潜力。10月8日,在宣布III期临床UNITY终止的同时,Argenx也宣布了FB102治疗成人乳糜泻的II期研究的积极顶线结果,这也是Argenx达成对Forte Biosciences的收购后FB102的首次临床数据读出。结果显示,与安慰剂相比,接受FB102治疗的患者表现出具有统计学显著性和临床相关性的治疗效果。该研究达到其主要终点,即在接受麸质挑战的成人乳糜泻患者中,第78天绒毛高度与隐窝深度比值(V/C)较基线的变化与安慰剂相比具有统计学显著性(p=0.0176)。此外,广泛的疗效指标,包括上皮内淋巴细胞(IEL)密度、绒毛高度与隐窝深度上皮内淋巴细胞(VCIEL)复合评分以及症状,均与主要终点一致,为组织学、炎症和临床指标方面的疗效提供了额外证据。在安全性方面,观察到的安全性特征与既往研究和FB102已知的安全性特征一致,未发现新的安全性信号。“这些积极的II期结果增强了我们对FB102潜力的信心,它有望解决乳糜泻患者巨大的未满足需求,目前该疾病尚无获批疗法,”Argenx首席医学官Luc Truyen表示,“结合各项研究中观察到的一致安全性特征,这些发现支持将FB102推进至III期开发,并进一步探索其在免疫介导疾病中的更广泛潜力。”此次临床成功,是Argenx22亿美元收购的首份成绩单兑现,也为Argenx后续管线多增加了几分底牌。总结Argenx的崛起故事,靠的是把一款药做成一个平台:一个机制、多个适应症、持续迭代的剂型,以及可复用的临床和商业化能力。这套逻辑让它跑得极快,也让它风险高度集中。UNITY失败不是终点,却是一个清晰的分水岭。它提醒所有Biotech:大单品是杠杆,也是枷锁;是现金流,也是估值锚;是护城河,也可能是单点故障。对Argenx而言,接下来的关键,不是艾加莫德还能不能再多拿一个适应症,而是它能否在艾加莫德之外,真正长出第二、第三增长曲线。一款药可以撑起600亿美元市值,也可以让一家公司在一天内跌去12%。真正的考验,不在于顺风时讲出多大的故事,而在于逆风时能否继续用临床数据、管线组合和组织能力,把故事变成现实。1.argenx Provides Update on Phase 3 UNITY Study of Efgartigimod SC in Sjögren's Disease