阿斯利康与百时美施贵宝传合并意向
阿斯利康&百时美施贵宝超级合并?!
摘要
据医药代表报道,阿斯利康与百时美施贵宝可能进行超级合并。该消息于2026年8月3日发布,目前双方尚未官方确认。若合并成真,将重塑全球制药行业格局,对肿瘤、呼吸、免疫等领域产生深远影响。具体交易细节和监管审批尚不明确。
AI 主编 · 推荐理由推荐理由
若合并成真,将深刻影响药企竞争格局和合作策略,建议BD和战略部门密切关注并评估潜在影响。
五维评分
正文
这个消息可能已有不少 MRCLUB 的小伙伴看到了。
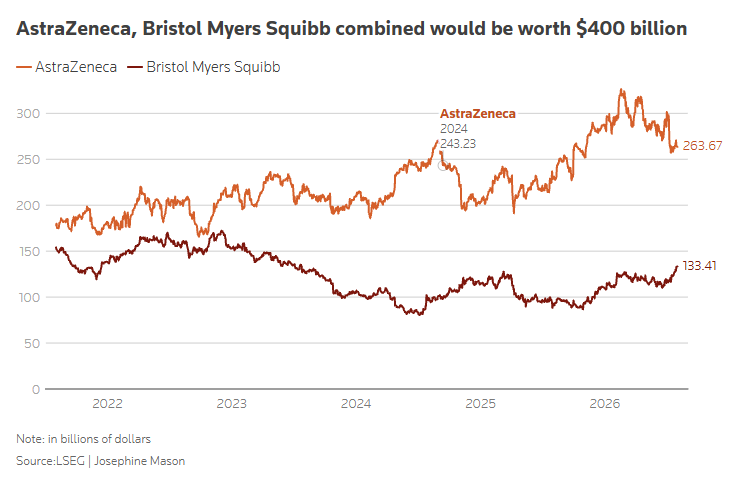
8 月 2 日,路透社援引知情人士消息称,阿斯利康与百时美施贵宝曾就可能进行合并展开初步讨论。按照消息曝光前的市值计算,两家公司合计估值接近 4000 亿美元,若交易成行,将又诞生一家巨无霸跨国药企。
《金融时报》最先披露了这一消息。不过,路透社无法确认相关磋商目前是否仍在进行。阿斯利康拒绝置评,百时美施贵宝也没有立即回应。
所以,眼下可以确认的事实只有一个:两家公司确实接触过,但是否仍在谈、会不会正式提出交易方案,都还没有答案。
如果只看规模,这可能成为近年来全球医药行业最具震撼力的一笔交易。
但消息传出后,资本市场的第一反应不是兴奋,而是迅速卖出阿斯利康。
▌ 一家增长顺利的药企,为什么突然考虑超级并购?
市场之所以反应激烈,首先是因为阿斯利康看起来并不需要这样一笔交易。
在苏博科(Pascal Soriot)担任首席执行官的 14 年间,阿斯利康股价已经涨至原来的四倍多,表现远超富时 100 指数以及其在英国的主要竞争对手葛兰素史克(GSK)。
阿斯利康上周公布的第二季度业绩再次证明,这套增长模式仍在有效运转。肿瘤和罕见病药物继续成为主要增长动力。2025 年,其肿瘤药物销售额约为 250 亿美元,接近公司总销售额的一半;心血管、肾脏及代谢疾病药物销售额约为 120 亿美元。
阿斯利康还提出,到 2030 年实现 800 亿美元总收入,并计划在美国投入 500 亿美元,用于药品研发和生产设施建设。今年,公司已经完成在纽约证券交易所的直接上市。
换言之,阿斯利康并不是一家管线不足、增长停滞,急需通过并购寻找出路的药企。它有增长中的核心业务、有相对充足的研发管线,也已经在自行扩大美国布局。
正因如此,市场最先提出的问题不是“这笔交易能带来什么”,而是:阿斯利康为什么要打乱一套已经运转良好的增长模式?
消息传出后,阿斯利康伦敦股价一度下跌约 6% 至 7%,成为富时 100 指数中跌幅最大的公司之一,另一边,百时美施贵宝股价则在美国盘前一度上涨约 5%。
这种方向相反的走势,实际上已经表达了投资者的初步判断,如果双方真的合并,百时美施贵宝股东可能是更直接的受益者,而阿斯利康将成为支付溢价、承担整合成本和监管风险的一方。
阿斯利康股东 JM Finn 的投资总监露西·考茨(Lucy Coutts)认为,这项潜在交易对阿斯利康最明显的好处,似乎只是进一步扩大美国市场覆盖,从整体来看,百时美施贵宝股东更可能成为赢家。
另一名阿斯利康股东、Union Investment 基金经理马库斯·曼斯(Markus Manns)的评价更加直接:这笔交易既缺乏清晰的战略合理性,也缺乏财务合理性,还可能打乱一家管理良好、管线充足的公司。
这不是市场对所有大型并购的本能排斥,而是双方对交易的需要程度并不对称。
▌ 百时美施贵宝也不需要阿斯利康
2026 年上半年,肿瘤药物占百时美施贵宝总销售额的 40% 以上。表面看,两家公司同为肿瘤领域的全球头部企业,似乎是一场势均力敌的强强联合。
但两者所处的增长阶段并不相同。
百时美施贵宝近年来一直通过规模相对较小的并购和授权交易补充新药,以应对老产品销售额下降及专利到期带来的压力。
2019 年,百时美施贵宝以约 800 亿美元收购新基(Celgene),获得其血液肿瘤旗舰产品瑞复美(Revlimid,来那度胺)。瑞复美随后成为百时美施贵宝最畅销的药物,但如今已经失去专利保护,销售额正在受到仿制药冲击。
更关键的是,百时美施贵宝目前的两大核心产品肿瘤免疫治疗药物欧狄沃(Opdivo,纳武利尤单抗)和抗凝药艾乐妥(Eliquis,阿哌沙班)也可能在 2028 年前后失去专利保护。
百时美施贵宝并非没有接替的新药,公司上周上调了全年营收和利润预期,艾乐妥及较新药物的强劲销售推动第二季度业绩大幅超过分析师预期。其较受关注的新药和研发资产还包括在研抗凝药 milvexian、贫血治疗药物利布洛泽(Reblozyl,罗特西普)以及心脏病药物迈凡妥(Camzyos,玛伐凯泰)。
问题在于,这些新药能否在足够短的时间内形成足够大的收入规模,填补瑞复美、欧狄沃和艾乐妥留下的缺口,仍然存在不确定性。
因此,在市场眼中,这笔交易更像是一家仍在增长、管线相对充足的公司,要用自己的估值、研发效率和组织能力,去接住另一家公司即将到来的专利悬崖。
这也是阿斯利康股东比百时美施贵宝股东更加警惕的根本原因。
▌ 真正有吸引力的是肿瘤药物的“组合权”
如果只是为了扩大美国市场,这笔交易很难成立。
美国本来就是阿斯利康最大的市场,公司已经在增加美国研发、制造和资本市场投入,没有必要通过一场超级合并来获得普通的商业化能力。
真正值得关注的产业逻辑,是两家公司合并后可能获得的肿瘤药物“自由组合权”。
阿斯利康拥有泰瑞沙(Tagrisso,奥希替尼)、英飞凡(Imfinzi,度伐利尤单抗)以及多款靶向药和抗体偶联药物;百时美施贵宝则在免疫肿瘤、血液肿瘤和细胞治疗领域拥有深厚积累。
如果这些资产进入同一家公司,新的药企巨头便可以在内部设计“免疫治疗+靶向药”“免疫治疗+ADC”,乃至更加复杂的双联或三联治疗方案,不必为每一项联合开发反复进行跨公司谈判,也能够同时控制临床开发顺序、商业化节奏、定价及收益分配。
这已经不是简单地多获得几款药,而是争夺未来肿瘤治疗方案的整体控制权。
Jefferies 也提出了类似的战略逻辑:合并后的公司能够围绕免疫治疗、靶向药和 ADC,更自由地设计联合用药方案。
不过,该机构同样表示,对阿斯利康为什么必须通过如此庞大的交易实现这一目标感到困惑。毕竟,联合临床研究、授权合作以及规模较小的资产收购,也可以获得其中相当一部分收益,却不必承担整体合并的全部风险。
更微妙的是,这笔交易最有价值的地方,恰恰也是监管机构最可能反对的地方。
▌ 组合权越强,反垄断风险越大
两家公司都拥有庞大的肿瘤业务,而且并不是简单互补。
欧狄沃与英飞凡同属 PD-1/PD-L1 肿瘤免疫治疗药物,在非小细胞肺癌等多个领域存在直接竞争。双方在 CTLA-4、细胞治疗、ADC 以及部分后期研发管线方面,也存在不同程度的交叉。
DBM Law Group 反垄断律师安德烈·巴洛(Andre Barlow)对路透社表示,他预计特朗普政府领导下的美国联邦贸易委员会将严格审查这项合并。如果具体药物和后期研发管线存在显著重叠,监管机构很可能要求进行相当规模的资产剥离。
百时美施贵宝对此并不陌生。
2019 年收购新基时,美国联邦贸易委员会曾要求新基出售银屑病治疗药物欧泰乐(Otezla,阿普米司特)。该资产最终以 134 亿美元出售给安进,成为当时美国并购执法中规模最大的强制资产剥离之一。
巴洛还指出,加强对制药行业并购的审查在美国具有两党共识。监管机构不会只查看两款药物是否直接竞争,还会追问一家合并后的巨头是否可能捆绑销售多种产品,是否会限制其他企业进入联合治疗方案,以及是否会主动终止相互竞争的研发项目,从而减少未来创新。
这揭示了一个很难化解的矛盾:阿斯利康与百时美施贵宝合并的价值,在于把更多关键药物集中到一家公司手中;监管机构担心的,也正是过多关键药物被集中到一家公司手中。
如果为了获得批准而大规模出售产品和管线,交易最有吸引力的部分也可能随之被削弱。
▌ 还有更大的并购阻力
知情人士对路透社表示,这项潜在交易还可能面临美国特朗普政府领导下的政治和监管风险。
特朗普政府一直强调扩大美国本土投资和药品制造能力。阿斯利康虽然正在加大对美国的投资,并已推动股票在美国直接上市,但其总部仍位于英国。
如果交易完成,实际上将是一家英国企业收购一家具有代表性的美国大型制药公司。对于美国而言,这涉及本土制药龙头的控制权;对于英国而言,则可能引发阿斯利康是否会进一步把资本、管理和业务重心移向美国的讨论。
所以,它不是普通的药品资产交易,也不只是一道反垄断审查题,还带有明显的跨国政治象征。
而且,即便能够跨过监管门槛,交易也未必能够解决最难的问题——如何把两套庞大的研发和商业组织真正合并起来。
双方在肿瘤研发、医学事务、市场准入和商业化领域存在大量重叠。所谓“成本协同”,落实到组织中,往往意味着研发项目重新排序、重叠团队整合、部分岗位裁减以及决策权重新分配。
对于阿斯利康而言,这一点尤其危险。
过去 14 年,阿斯利康的成功并不只是因为拥有几款畅销药,更来自苏博科领导下形成的研发执行力、资源配置效率和相对清晰的决策机制。一场超级合并最可能破坏的,恰恰是这些不容易出现在财务模型里的组织能力。
医药行业媒体 Fierce Pharma 因此直接将这项潜在合并称为一个“非常糟糕的主意”。其担忧并不只是反垄断,还包括研发项目被打乱、创新速度下降、岗位削减以及组织在数年内陷入内部整合。
企业规模可以在交易完成当天形成,真正的协同却需要多年才能兑现。
▌ 为未来焦虑的跨国药企
近年来,全球大型制药企业之间的整体合并已经非常少见。一方面,监管机构加强了反垄断审查;另一方面,美国持续推动降低药价,使大规模并购后的财务回报更加难以计算。
除百时美施贵宝收购新基外,较具代表性的交易还包括艾伯维(AbbVie)于 2020 年收购艾尔建(Allergan),以及武田制药(Takeda)与夏尔(Shire)于 2019 年完成合并。
这一次潜在交易,还有一层很有意思的历史对照。
大约 12 年前,阿斯利康曾成功抵御辉瑞的收购企图。当时的阿斯利康,是一家试图证明自己有能力独立完成转型的被收购方。
12 年后,它却开始被放在潜在收购者的位置上,考虑是否吞下一家美国制药巨头。
这说明大型药企面临的增长焦虑已经发生变化。过去,企业更多是在专利到期前收购一款药、一条管线或一家 Biotech;现在,它们开始思考是否需要控制一整套治疗组合,甚至通过整体合并重新安排未来十年的产品结构。
但对于阿斯利康来说,真正的问题并不是能否把一家近 4000 亿美元市值的药企巨头拼出来,而是有没有必要为了获得规模和组合控制权,改变一条已经被证明有效的增长道路。
从目前的市场反应和监管障碍来看,这笔交易最终达成的可能性仍然偏低。两家公司尚未确认交易,路透社也无法确定磋商是否仍在继续;阿斯利康股东缺乏支持理由,产品和后期管线重叠可能导致大规模剥离,换股比例、公司治理、总部归属和管理团队安排也都极为复杂。
但是,这场传闻也给业界以更多的思考,当单一重磅药物越来越难支撑一家大型药企的长期增长,未来的竞争究竟是拥有更多药物,还是掌握更多治疗方案?

医药代表 伴您成长!