药药创新 · 公众号
9月28日 17:30 · 阅读约 10 分钟
药创新· CN精选68分
核药供应链危机:FDA因生产问题拒药,巨头千亿并购抢原料
核药没“库存”了——从反应堆到患者只有几天,巨头开始直接买“原料厂”
发布于 2026/9/28 17:30:00(北京时间)
摘要
2026年8月,一款临床数据合格的核药因生产环节问题遭FDA拒绝上市。核药半衰期极短,从反应堆到患者仅数天窗口期,供应链稳定性成为核心瓶颈。随后该企业以157亿元被收购。巨头直接并购放射性同位素原料厂,标志核药竞争重心从临床管线全面转向供应链与生产质量控制。
AI 主编 · 推荐理由推荐理由
核药供应链安全直接影响产品上市节奏。FDA对放射性药物GMP审查趋严,企业需评估供应商资质与替代来源,BD尽调应前置供应链尽调,避免管线优势因生产短板付诸东流。
正文
一款临床数据没问题的核药,因生产环节问题被FDA挡在门外;六周后,它的主人以157亿元的价格卖给了客户。两笔大额交易背后,核药竞争的重心正从管线转向供应链。撰文丨拿铁
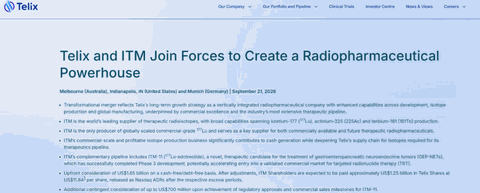
2026年8月7日,德国同位素企业ITM收到美国FDA的一封完整回复函:其核心产品ITM-11的新药上市申请未能获批,原因出在化学、生产与控制(CMC)环节和第三方生产设施的检查,临床数据本身没有问题。六周后,9月21日,澳大利亚核药企业Telix Pharmaceuticals宣布以最高23.5亿美元(约合人民币157亿元)收购ITM全部股权。再往前一个月,8月3日,全球核医学企业Curium宣布以最高约80亿美元(约合人民币540亿元)收购美国同行Lantheus。两个月内三起事件指向同一个方向:过去三年,全球核药赛道的热门交易是“买管线”,如今风向转向了“买原料”和“买渠道”。对上游同位素产能和下游配送渠道的掌控程度,正在成为决定核药企业竞争位次的关键变量。根据双方9月21日公布的信息,Telix将收购ITM全部股权,首付对价16.5亿美元,其中约12.5亿美元以Telix股票支付,另设最高7亿美元的里程碑付款,与ITM-11未来的获批及销售表现挂钩,交易对价上限合计23.5亿美元,预计2026年底前完成交割。ITM成立于2004年,是全球治疗用放射性同位素的头部供应商,掌握镥-177(¹⁷⁷Lu)、锕-225(²²⁵Ac)、铽-161(¹⁶¹Tb)等核素的规模化生产能力。Telix称其为目前全球唯一可实现商业化大规模供应镥-177的企业,诺华的明星核药Pluvicto等产品均使用其同位素原料。ITM的分销体系每周向65个国家超过400个目的地配送产品,2025年营收2.73亿美元。在研管线方面,ITM的核心资产ITM-11(¹⁷⁷Lu-edotreotide)是一款治疗胃肠胰神经内分泌肿瘤的放射性药物,头对头III期研究COMPETE的结果2026年7月发表于《柳叶刀》:中位无进展生存期23.9个月,对照组依维莫司为14.1个月,疾病进展或死亡风险降低33%(HR 0.67)。该产品被视为诺华Lutathera的直接竞品。然后是那封完整回复函。ITM-11的临床数据没有受到质疑,挡在获批门外的是生产环节。这个细节恰好说明,在核药领域,连最成熟的同位素生产商也会在生产端栽跟头。收购方Telix总部在墨尔本,原有业务重心在诊断性放射性药物,核心产品Illuccix和Gozellix是前列腺癌PSMA-PET显像剂,2025年营收8.04亿美元。公司正在推进的治疗性管线TLX591(前列腺癌)和TLX250(肾癌),均以镥-177为核素。通过此次收购,Telix锁定了自身治疗管线所需的镥-177供应。收购不会改变ITM的对外供应,按照双方披露的安排,ITM将继续向包括诺华在内的现有客户供应同位素。Telix的交易改变了核药并购的常见逻辑。过去三年,百时美施贵宝以41亿美元收购RayzeBio,礼来以14亿美元收购Point Biopharma,阿斯利康以最高24亿美元收购Fusion Pharmaceuticals,这些交易买的主要是管线和平台。Telix收购ITM,则是直接向上游同位素供应延伸。背后是核药领域越来越现实的问题:医用同位素供应紧张。百时美施贵宝已经吃过亏。2023年收购RayzeBio后,其获得的核心管线RYZ101在III期临床中曾因锕-225短缺,于2024年暂停新患者入组。诺华同样受扰:Pluvicto上市初期因生产和配送问题供应受限,2023年3月至10月一直挂在FDA的药物短缺名单上,直接影响了当年的放量节奏。这一切源于放射性同位素的半衰期特性。镥-177的半衰期约6.7天,锕-225约9.9天,核药因此没有“库存”概念,从反应堆辐照、纯化、GMP生产到全球配送,必须在几天内完成。任何一个环节延误,价值数万美元的一剂药就可能衰变成废液。供应链的容错率因此趋近于零。供给端的压力来自两头。一头是核心反应堆老化:全球医用放射性核素生产长期依赖少数几座建成于上世纪五六十年代的研究堆。以荷兰Petten高通量反应堆为例,这座1961年投运的反应堆是欧洲镥-177和钼-99的主要产地,2024年秋季曾因设备问题非计划停堆约三周,当即引发全球钼-99供应紧张;其替代堆PALLAS预计要到2030年代才能投入商业运行。另一头是新型核素的产能断层:被视为下一代治疗核素方向的锕-225,至今没有成熟的大规模量产路线,有行业统计显示其全球年产量长期不足10居里,而临床需求已在每年千居里量级。诺华选择重资产自建加并购产能。2018年,诺华收购拥有欧洲回旋加速器网络的AAA(Advanced Accelerator Applications),奠定了放射性配体疗法的生产基础。2025年4月,诺华宣布五年内在美国投资230亿美元扩建基础设施,包括在得克萨斯州等地新建放射性配体疗法工厂。在中国,诺华位于浙江海盐的放射配体疗法生产基地总投资预计6亿元,2025年10月主体竣工,2026年8月取得《放射性药品生产许可证》,镥[¹⁷⁷Lu]特昔维匹肽注射液(派威妥)的本土生产申请已获受理。拜耳的做法是多点锁定。2022年至2024年间,拜耳连续与BWXT、Ionetix、NorthStar、PanTera等多家同位素供应商签署锕-225长期供应协议,用分散采购对冲断供风险。礼来走得更轻,靠资本入股加技术合作。2024年,礼来对同位素供应商Ionetix进行投资,以保障锕-225供应;2025年又与澳大利亚企业AdvanCell扩大战略合作,借助后者的铅-212生产技术推进靶向α疗法。阿斯利康则把产能建到了中国。2026年3月,阿斯利康与广州开发区签署战略合作框架协议,建设聚焦锕-225的放射性偶联药物生产供应基地,辐射亚太市场。Curium与Lantheus的交易则展示了另一个维度。Curium拥有覆盖全球的同位素生产配送网络和在研治疗管线,Lantheus则手握美国处方量领先的PSMA PET显像剂Pylarify和美国本土商业化渠道。两者的合并,本质上是把上游原料、前端诊断入口和后端治疗管线装进同一家公司。如果说掌控同位素解决的是“有药可造”,这笔80亿美元的交易要解决的是“造得出、送得到、用得上”的全程。全球供应链的紧张同样传导到中国。长期以来,中国核药企业所需的核心核素高度依赖进口,价格高,时效差:以镥-177为例,进口运输约需4天,药物抵达时效价已折损近半。局面从2025年开始改变。2025年6月,中核集团“和福一号”依托秦山核电基地的重水堆实现镥-177规模化生产并正式供应市场,年辐照产能超万居里;四川海同依托夹江反应堆也实现镥-177生产交付。国产镥-177的破局,让本土核药研发的原料问题缓解了大半。产业链下游,中国核药企业正从管线布局走向商业兑现,分化已经出现。远大医药是走得最远的一家。其钇[⁹⁰Y]微球注射液(易甘泰)2022年获批后持续放量,2024年实现销售收入近5亿港元,同比增长超140%;公司核药抗肿瘤板块收入从2023年的约2.2亿港元增至2025年的9.49亿港元,2026年上半年已达6.55亿港元,同比增长55.4%。放量背后是商业化网络的搭建:截至2024年末,远大已对70家医院超过1100名医生进行手术培训。远大医药与这轮全球交易的主角早有交集。2020年,远大医药以2500万美元认购Telix约7.6%的股权,并获得其多款RDC产品在大中华区的独家权益。东诚药业走出了另一条路。2026年上半年,其核药业务收入5.50亿元,占公司总收入42.02%,首次超过原料药成为第一大收入板块,增长主要由氟[¹⁸F]脱氧葡萄糖等成熟诊断产品驱动;子公司蓝纳成的治疗性管线也在推进,镥[¹⁷⁷Lu]-LNC1011已完成II期临床入组,锕[²²⁵Ac]-LNC1011进入I期临床。跨国龙头的本土化同样在加速。2025年11月,派威妥双适应症在中国获批,成为国内首个获批的PSMA靶向放射配体疗法;2026年8月,其第三项适应症获批,本土生产申请同月获受理。诺华还与中国同辐旗下原子高科签署商业合作协议,借助后者的放射性药物运营和供应体系解决终端配送。此外,恒瑞医药已有8款放射性药物进入临床阶段,并在天津投资6.6亿元建设生产基地;科伦博泰的骨转移RDC药物SKB107已推进至临床;百利天恒等传统创新药企相继入局;新兴企业辐联科技则采取自研加海外布局的组合,2026年5月完成超10亿元融资,其位于比利时的生产设施已启动GMP级锕-225生产。从Telix斥资约157亿元买下上游同位素产能,到Curium以约540亿元并购打通从原料、诊断到治疗的全链条,全球核药的竞争重心已经从实验室里的分子,转移到反应堆、生产线和配送网络上。对中国核药企业来说,国产同位素的破局基本解决了“有没有原料”的问题,但这只是入场券。在半衰期以天计算的赛道里,产能、配送和商业化网络决定了药物最终能不能按时送到患者手边,而这些能力无法靠一两笔授权交易买来,只能重资产、长周期地建。下半场的分化,大概率会沿着这条线展开。