诺华放射性配体疗法市占稳固,仿制药竞争仅带来5%折扣
一款25万美元的药,仿制竞争只带来5%的折扣
摘要
2026年10月,放射性配体治疗(RLT)领域竞争加剧。诺华凭借Lutathera和Pluvicto两款放射性药物占据市场主导地位,尽管面临仿制药竞争压力,但一款定价约25万美元的药物仅产生5%的价格折扣。该领域围绕新靶点、放射性核素及药物生产供应体系的竞争日趋激烈。
AI 主编 · 推荐理由推荐理由
RLT是肿瘤治疗热点赛道,核素供应链是核心壁垒。建议药企关注放射性药物仿制/生物类似药准入路径及核素供应策略,BD团队可评估国内企业在此领域的布局机会。
五维评分
正文
随着放射性配体治疗(Radioligand Therapy,RLT)在肿瘤治疗领域加速发展,围绕新靶点、放射性核素和药物生产供应体系的竞争日益激烈。诺华凭借Lutathera和Pluvicto两款产品,率先建立了放射性配体治疗的商业化优势。如今,随着早期上市产品的专利保护逐渐受到挑战,这一新兴治疗领域也开始迎来仿制药竞争。
然而,刚刚出现的市场竞争却呈现出一个令人意外的现象:一款原研药替代产品的价格,竟然只比原研药低5%。
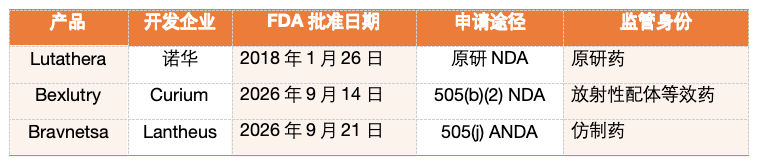
2026年9月, FDA先后批准了Curium的Bexlutry和Lantheus的Bravnetsa,两款产品均直接挑战诺华2018年上市的Lutathera。其中,Bexlutry通过505(b)(2)新药申请途径获批,属于放射性配体等效药;Bravnetsa则通过简化新药申请(ANDA)途径获批,成为美国首款获得FDA生物等效性及治疗等效性认定的放射性配体治疗仿制药。
Curium为Bexlutry制定的公开标价为每次输注63524美元,而诺华Lutathera的价格约为67000美元,折扣仅为5.2%。按照标准的4次输注方案计算,Bexlutry整个疗程的药品标价约为25.41万美元,仅比原研药低约1.39万美元。对于一款单疗程价格超过25万美元的治疗药物,如此有限的价格差距尤其引人关注。
在传统化学仿制药市场,仿制竞争通常意味着显著的降价压力。但在放射性配体治疗领域,即使产品已经可以通过简化监管路径获批,企业仍然需要面对放射性核素供应、复杂生产工艺、短半衰期和特殊物流配送带来的成本与商业化限制。Bexlutry的5%折扣由此提出了一个重要的产业问题:放射性配体治疗药物的仿制竞争,是否会形成一套不同于传统化学仿制药的价格体系?
01
首款放射性配体治疗仿制药获批
Lutathera是放射性配体治疗商业化的重要代表,其活性成分为镥-177标记的DOTA-TATE环肽,通过结合肿瘤细胞表面的生长抑素受体,尤其是生长抑素受体2(SSTR2),将放射性核素定向递送至肿瘤组织,利用镥-177释放的β射线杀伤肿瘤细胞。
2018年1月,FDA批准Lutathera用于成年生长抑素受体阳性的胃肠胰神经内分泌肿瘤(GEP-NET)。2024年4月,其适应症进一步扩大至12岁及以上儿童患者。作为最早实现规模化商业应用的放射性配体治疗产品之一,Lutathera在2025年实现8.16亿美元销售额,同比增长13%。同期,诺华另一款放射性配体治疗药物Pluvicto的销售额达到19.94亿美元。两款产品合计年销售额已超过28亿美元,显示出这一治疗领域的商业潜力。
随着Lutathera上市时间延长,竞争者也开始进入这一市场。2026年9月14日,Curium的Bexlutry获得FDA批准,成为首款针对Lutathera开发并获批的放射性配体等效药。该产品通过505(b)(2)新药申请途径获批,利用已有研究证据及补充桥接数据,证明其与原研药具有相似的化学和生物学特征。
一周后的9月21日,Lantheus的Bravnetsa获得FDA正式批准。与Bexlutry不同,Bravnetsa通过505(j)简化新药申请(ANDA)途径获批,获得FDA生物等效性及治疗等效性认定,成为美国首款严格意义上的放射性配体治疗仿制药。这项批准为后续同类产品提供了可参考的监管先例,也表明放射性配体治疗药物能够在符合相应要求的情况下,通过传统仿制药监管路径进入市场。
表1. Lutathera及其非原研竞争产品的FDA批准情况与监管路径比较
02
5%折扣背后的产业壁垒
传统化学仿制药通常通过简化临床开发、成熟工艺和规模化生产降低成本,随着多个仿制产品上市,价格竞争往往日趋激烈。放射性配体治疗药物虽然同样能够减少重复临床开发,但其生产与供应体系受到放射性核素特性的制约,成本结构和市场进入条件与普通化学药物存在明显差异。
首先,放射性药物无法依靠长期库存平衡生产与市场需求。以Lutathera为例,其生产需要将DOTA-TATE多肽前体与放射性镥-177进行标记,并完成放射化学纯度、活度及其他质量检测。镥-177的物理半衰期约为6.65天,经过48小时,放射性活度便下降约19%。因此,核素供应、药物生产、质量放行及临床给药必须紧密衔接,运输延误或患者临时取消治疗都可能造成额外损失。与此同时,镥-177依赖专门的核反应堆生产及分离纯化设施,稳定的核素供应本身也构成了较高的行业进入门槛。
其次,放射性配体治疗药物需要专业化的制造与配送网络。生产设施必须满足GMP和辐射安全要求,涉及专用设备、屏蔽防护、放射性质量控制及废物处理。Curium在美国印第安纳州和密苏里州设有生产设施,通过公路、航空及核药房网络向全国配送Bexlutry,声称能够在两天内将产品送达当地市场。诺华则依靠成熟的供应体系,实现了报道所称的99.5%运输准时率。对于需要提前安排核医学设施、专业人员和患者治疗时间的医院而言,稳定交付直接关系到治疗能否按计划进行,因而也是选择供应商的重要因素。
最后,市场规模和竞争者数量也会影响降价幅度。放射性配体治疗主要面向特定肿瘤患者群体,市场规模相对有限,而核素供应、GMP设施及专业配送网络需要持续投入。新进入者很难仅依靠低价迅速扩大销量并摊薄固定成本。具备成熟供应体系的企业,则可能更倾向于通过适度降价和可靠交付争取医院采购份额。
Bexlutry仅5%的标价折扣,正是这一特殊竞争环境下的定价选择。 随着严格意义上的仿制药Bravnetsa获批,放射性配体治疗市场的竞争将进一步展开,但价格变化仍将受到核素供应、制造能力、配送网络及市场集中度的共同影响。
03
80亿美元并购与行业竞争新格局
放射性配体治疗市场的竞争格局正在发生新的变化。2026年8月3日,Curium宣布计划以最高约80亿美元收购Lantheus,交易预计于2027年上半年完成。值得关注的是,两家公司随后分别获得了Bexlutry和Bravnetsa的FDA批准。如果并购顺利完成,Lutathera的两款非原研竞争产品将归于同一集团,形成诺华与Curium在这一细分市场竞争的局面。
这项并购也反映了放射性药物产业整合的发展方向。Curium拥有成熟的核医学药物生产与配送网络,Lantheus则凭借前列腺特异性膜抗原(PSMA)显像剂PYLARIFY等产品,在美国核医学诊断市场占据重要地位。双方整合有望进一步强化诊断、治疗及药品供应之间的协同,并提高现有生产和配送设施的利用效率。
随着放射性配体治疗市场扩大,产业竞争可能呈现三个发展趋势。
首先,放射性核素供应与药物制造将加速整合。镥-177、锕-225等治疗性核素的稳定供应,是放射性药物研发和商业化的重要条件。随着更多产品进入临床后期及商业化阶段,掌握核素生产能力、长期供应协议及专业化制造设施的企业,将在成本控制和供应保障方面获得竞争优势。
其次,放射性配体治疗的仿制竞争可能维持较高的市场集中度。Bravnetsa通过简化新药申请(ANDA)途径获批,为后续同类仿制药提供了监管先例,但核素供应、专用生产设施和配送网络仍然构成较高的市场进入门槛。尤其对于患者群体相对有限的肿瘤适应症,新增企业需要足够的销售规模才能分摊固定投入。因此,未来市场可能长期由少数具备完整供应体系的企业主导,价格竞争也可能比传统化学仿制药更加温和。
第三,诊断与治疗的一体化将进一步推动产业整合。放射性配体治疗通常需要借助分子影像技术筛选患者,诊断性与治疗性放射性药物之间具有密切联系。兼具诊断产品、治疗药物及商业化配送能力的企业,有望在临床合作、市场覆盖和基础设施利用方面形成协同优势。Curium与Lantheus的并购正体现了这一发展趋势。
对于中国放射性药物企业而言,Lutathera的仿制竞争提供了重要参考。随着国内放射性药物研发持续推进,企业除了布局新靶点和新型核素,还需要加强放射性核素供应、多肽前体及标记工艺、GMP制造和跨区域配送能力建设。Bravnetsa的获批也为未来中国企业进入国际放射性药物仿制市场提供了可参考的监管路径。
Bexlutry仅5%的价格折扣,为观察放射性配体治疗市场的未来竞争提供了一个独特视角。随着首款严格意义上的仿制药获批,这一领域正逐步进入原研药与非原研产品共同竞争的新阶段。放射性药物特殊的生产与供应条件,使专利保护之外的产业能力持续影响市场格局,也赋予了成熟制造和配送体系更高的商业价值。未来,随着仿制竞争扩大与产业整合深入,放射性配体治疗领域的竞争优势将越来越取决于企业对核素资源、生产能力和商业化网络的系统性掌控,而这一变化也将深刻影响整个行业的发展方向与价值分配。
Ref.
Curium prices generic radioligand at 5% discount to Novartis' Lutathera. Endpoints News. 2026.
Curium announces FDA approval of BEXLUTRY lutetium Lu 177 dotatate injection for adults with SSTR-positive GEP-NETs. Curium. 16. 09. 2026.
Lantheus Receives Final FDA Approval for BRAVNETSA. Lantheus. 22. 09. 2026.
Curium Announces Definitive Agreement to Merge with Lantheus. Curium. 03. 08. 2026.
Novartis Delivered High Single-Digit Sales Growth, Achieved 40% Core Margin and Further Advanced the Pipeline in 2025. Novartis. 04. 02. 2026.
点击下方“药渡”,关注更多精彩内容
免责声明
微信公众号的推送规则又双叒叕改啦,如果您不点个“在看”或者没设为"星标",我们可能就消散在茫茫文海之中~点这里,千万不要错过药渡的最新消息哦!👇👇👇