国产影像设备,要走出舒适区了
摘要
本文聚焦中国国产医学影像设备行业正从依赖政策保护的“舒适区”向全球市场竞争转型的关键阶段。随着国内集采常态化及医保控费压力增大,传统低端市场红利消退,头部企业如联影医疗等加速布局高端CT、MRI及PET-CT领域,并大力拓展海外市场以寻求第二增长曲线。这一趋势标志着行业竞争逻辑由“国产替代”转向“国际对标”,对供应链创新、合规出海及品牌国际化提出更高要求,同时也预示着全球影像设备格局将因中国力量的崛起而发生深刻变化。
AI 主编 · 推荐理由推荐理由
该议题揭示了国产高端医疗器械从内需驱动向外需突破的战略转折,对评估企业出海风险与机遇具有前瞻性指导意义。
五维评分
正文
业绩承压,影像龙头集体向上游延伸。
01
万东业绩预告解析:
集采阵痛与战略投入并存
近日,万东医疗发布2026年半年度业绩预告。
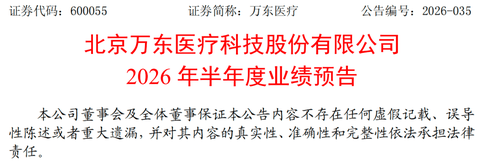
根据业绩预告,万东在2026年上半年出现阶段性亏损,归母净利润预计-10083万元至-8250万元。对比来看,万东2025年同期为盈利 5130万元,同比出现业绩反转。
近些年,设备集采开始深度影响整个行业,国产品牌在频获大单的同时,也客观上遭遇了利润承压等问题。
万东医疗在报告中提到,公司毛利率同比下滑,主要系主动参与集采“以价换量”策略所致,其于2025年Q2起中标订单量显著增长,但受公立医院采购周期拉长、交付验收滞后影响,低价集采订单收入集中于本期确认,直接拉低了整体毛利率。
此外,万东医疗为承接集采机遇、推进国际化战略加大市场与配套服务投入,同时持续加码3.0TMR、中高端CT及DSA等高端产品研发,共同对当期利润形成压力。
总结来看,万东医疗当前的亏损,一部分是短期交付节奏错配造成的账面压力,这在耗材领域集采初期较为常见,随着后续降价、库存的压力逐步出清或将有所改善。
另一部分是战略投入期的硬支出,这在影像领域也较为常见。此类投入在短期无法产生收益,长期效果将取决于研发转化及市场接受程度。
与万东医疗类似,迈瑞医疗、联影医疗等国内影像龙头也同样会受到设备集采政策影响,但具体程度有深有浅。
迈瑞医疗的监护仪、麻醉/呼吸机、超声等多个核心业务线均已纳入集采范围,但靠规模效应和海外市场的亮眼表现守住了营收、净利的基本盘。联影医疗也是各大设备集采项目的常客,但其高端机型的价格相对坚挺,整体降价幅度较为可控。
可见,集采是设备全行业的压力测试,高端产品占比越高、海外收入占比越高,抗压能力就越强。
02
重金押注产业链上游
国产影像发展逻辑变了
万东医疗在业绩报告中还提到一个问题,即核心零部件成本持续高位运行,规模化降本效应尚未显现,直接拉低其毛利率。
7月10日,万东医疗发布《关于上海证券交易所对公司2025年年度报告及2026年一季度报告的信息披露监管问询函的回复公告》,其中就包括回应其子公司万芯源的相关问题。
万芯源成立于今年4月,注册资本就高达1亿元,由万东100%全资控股。万东医疗在回复公告中介绍,万芯源主要聚焦CT影像产品核心部件的研发制造,产品规划包括传统滚珠轴承CT球管、大热容量CT球管及液态金属轴承CT球管。
在医疗设备行业整体进入集体降价的大背景下,向上游产业链纵深布局,成为主流企业增设护城河的共同选择。
联影医疗多年前就成立了医疗功率部件事业部,专门负责球管、高压发生器、射频功率放大器等研发,多个核心部件已实现量产。此外还成立联影微电子发展有限公司(芯片方向),进一步向上游元器件延伸。
东软医疗也很早就布局CT球管自研,其在2023年初入股了电科睿视,共同打造CT球管国产化平台。
迈瑞医疗的核心零部件战略不局限于影像设备,而是覆盖其三大业务领域,其中迈瑞的超声探头已实现全部自研。
现阶段,国内影像赛道的增长已处于平稳期。根据华经产业研究院数据,2019年至2025年,中国医学影像设备市场规模由约824亿元增长至961亿元,年复合增长率约为2.6%。
短期的利润承压正倒逼行业走出舒适区,新的竞争分水岭将取决于能否承受战略投入期的阵痛。
大赛项目成果汇报
美敦力领投、礼来跟投!这家无锡械企再获亿元美金融资
全球首创+ 六年超10 亿融资 !医械独角兽势如破竹
2 亿 C 轮官宣,资本为何频繁下注这家企业?
不追风口,已占先机!海外5亿融资落地,中国企业领跑新赛道