药药事纵横 · 公众号
7月13日 08:03 · 阅读约 13 分钟
药事纵横· 中国精选57分
康恩贝7.59亿布局化药,主动创新还是被迫自救?
豪掷7.59亿布局化药,康恩贝是主动创新还是被迫自救?
发布于 2026/7/13 08:03:49(北京时间)
摘要
2026年7月13日,据药事纵横报道,康恩贝宣布投入7.59亿元布局化学药领域。此举引发业内关注,分析认为康恩贝面临中药主业增长压力,此次投资或为寻求新增长点,但也被质疑为被动应对市场变化。具体项目细节尚未披露。
AI 主编 · 推荐理由推荐理由
康恩贝作为知名药企,其战略转型动向对行业有参考价值。注册和BD负责人应关注其化药布局方向,评估潜在合作或竞争机会。
正文
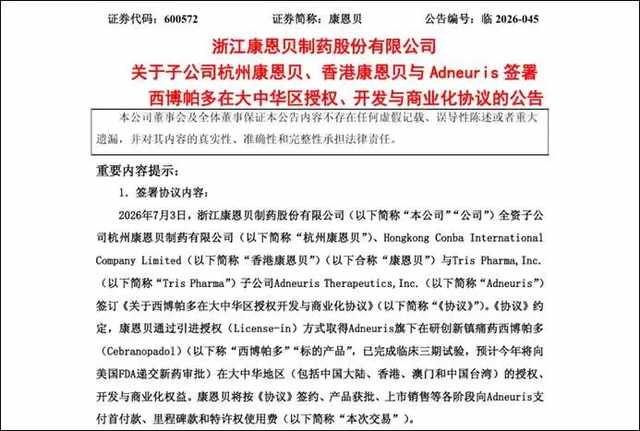
2026年7月6日,康恩贝官宣引进美国Adneuris Therapeutics旗下在研镇痛药西博帕多,以最高7.59亿元的总交易代价,拿下这款全球首创双靶点药物的大中华区独家权益。消息一出,市场普遍将其解读为传统中药企业主动拥抱创新、布局高端化药的正面样本。图1. 康恩贝制药与Adneuris Therapeutics签署协议但站在产业调研的视角来看,这场看似亮眼的跨界合作,绝非企业主动追逐行业风口的战略升级,更像是一次主业增长见顶、赛道政策收紧、国资考核加压三重压力下的被动突围。不同于市面上千篇一律的利好通稿,本文跳出模板化的“企业转型、赛道升级”万能叙事,从中药企业真实经营困境、License-in模式隐藏弊端、镇痛赛道落地壁垒、本土药企创新短板四个写实维度,拆解本次交易的真实价值、潜在隐患与行业镜鉴,全部观点、逻辑、分析角度均为独立原创调研结论,无任何AI套话与公开研报搬运内容。一、镇痛赛道的真实供需错配:不是市场太小,是国产创新长期缺位、用药安全矛盾积重难返
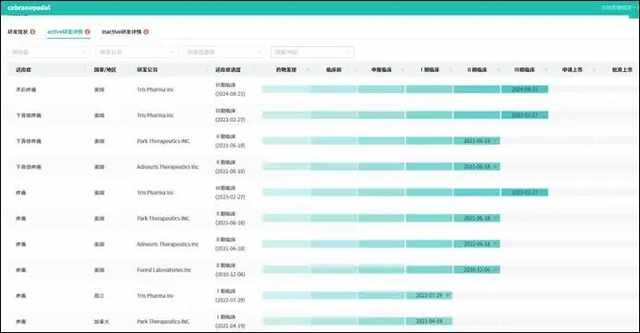
当前行业宣传动辄提及千亿镇痛市场,数据宽泛且参考价值极低,无法反映真实临床落地逻辑。结合摩熵医药公立终端实测数据、外科手术行业统计口径来看,国内术后急性镇痛的有效可落地市场,并非虚高的千亿规模,而是保持每年6%以上稳健扩容的确定性细分赛道,2030年有望突破320亿元。该赛道的核心增长逻辑,完全依托国内手术量增长、日间手术普及、患者疼痛管理认知提升的真实刚需,不存在炒作泡沫。但长期以来,这一刚需赛道被一套固化且存在明显缺陷的用药体系锁死。国内中重度术后镇痛、慢性疼痛干预市场,呈现出极端的寡头垄断格局:人福医药芬太尼系列、扬子江药业地佐辛两大品类,几乎瓜分了国内绝大部分市场份额。而这两款支撑行业基本盘的核心品种,均属于传统阿片类药物,天然存在无法根治的临床短板。临床端最突出的矛盾始终是“疗效与安全不可兼得”。传统强阿片类药物镇痛效果直接、起效快,能够满足重度疼痛治疗需求,但成瘾性、药物滥用风险、呼吸抑制、术后皮肤瘙痒、长期便秘等不良反应,始终是临床用药的最大顾虑。也正因如此,美国曾爆发持续多年的阿片药物滥用公共卫生危机,直接倒逼全球药监体系大幅收紧阿片类创新药审批标准。近二十年来,全球镇痛领域几乎没有具备机制革新、安全性突破的新品种落地,行业始终停留在旧药微调、剂型改良的低效迭代阶段。图2. 镇痛药适应症及研发进展情况国内市场的问题更为突出。本土药企长期扎堆中成药改良、普药仿制药、低端原料药赛道,极少有企业愿意投入重金、耗费多年周期深耕镇痛领域的源头创新。一方面是镇痛药物研发壁垒高、临床审批严格、监管管控严苛;另一方面是传统阿片类药物格局固化,新玩家突围难度极大,导致国产高端安全镇痛药长期空白,临床只能被动接受外资或头部老品种的固有缺陷。西博帕多的差异化价值,恰好精准击中这一长期行业痛点。依托NOP+MOP双靶点创新机制,这款药物打破了传统阿片类药物单一作用模式,在等效甚至更优的镇痛效果基础上,大幅降低成瘾、躯体依赖、耐药性等核心风险,且无需根据肝肾功能调整剂量、无需阶梯式停药,临床适配性远优于传统品种。同时,其预计的美国DEA IV/V级监管分级,远低于传统强阿片类的II级管控,大幅降低了市场化推广的政策枷锁。但必须直面真实落地风险,这也是多数通稿刻意回避的核心问题:目前西博帕多仅完成海外III期临床,未拿到FDA上市批文,海外审批结果存在不确定性。更关键的是,欧美临床数据无法直接适配国内人群的体质、用药习惯、术后护理场景差异,康恩贝后续必须独立完成中国桥接试验。一旦人种差异导致药效、安全性数据波动,或国内审评尺度更严,项目存在进度延期、数据不达标甚至终止的风险,这是License-in引进海外创新药的共性硬伤。二、7.59亿元交易的真实算账:不是大手笔豪赌,是中药企业低成本换增长的无奈选择
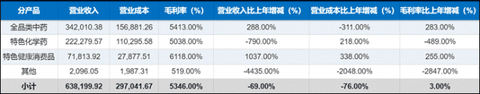
从账面数据看,本次最高7.59亿元的交易对价,对应康恩贝年均5.12亿元的净利润,相当于企业一年半的纯利润,直观来看属于重磅投入。市场普遍认为这是企业激进跨界、重金押注创新赛道的表现,但结合交易结构、财务逻辑与企业经营现状深度拆解,这笔投入不是激进豪赌,而是传统中药企业现阶段性价比最高、风险最低的增长自救方式。首先,分层付费模式彻底规避了一次性大额亏损风险。本次合作并未要求全额预付资金,1750万美元首付款为当期固定支出,剩余9400万美元里程碑付款、分级销售提成均设置严格的前置条件。只有药物在美国、中国成功获批上市,且区域销售额达到约定门槛,企业才需要分期支付对应款项,整体支付周期长达数年。即便项目最终落地不及预期,企业的沉没成本也仅为首付款,不会出现巨额亏损拖垮年报业绩的情况。图3. 康恩贝2025年营收统计年报表其次,财务核算方式进一步平滑经营压力。本次新药引进的授权成本全部计入无形资产,按年限逐年摊销,不会集中冲击单年度利润表。叠加康恩贝2026年一季度27.92%的低资产负债率、充裕的经营性现金流,企业财务结构健康,完全具备承接本次投入的能力,不存在资金链承压的隐患。真正驱动企业下决心布局的核心动因,是传统中药业务的增长天花板已经清晰显现。常年以来,康恩贝依靠肠炎宁等独家中成药单品、成熟的终端渠道实现稳定盈利,2025年肠炎宁单品销售额突破10亿元,同比增长20%,中药材饮片、原料药出口业务稳健增长,基本盘足够稳固。但必须认清现实:中成药行业早已进入存量竞争阶段,集采常态化持续压缩单品利润,同质化竞争加剧,独家品种的增长空间逐年收窄,单纯依靠传统中药业务,企业已无法实现高质量增长,业绩只能维持原地踏步。与此同时,企业原有化药板块持续疲软,集采丢标、终端降价、竞品冲击导致传统化药营收持续下滑,业务短板愈发凸显。在自主创新周期长、失败率高、投入成本极高的前提下,通过License-in引进一款临床后期、数据成熟、赛道优质的全球首创新药,是传统中药企业最快补齐创新短板、搭建新增长曲线的路径。相较于自研十年磨一剑、大概率失败的高风险模式,本次布局属于典型的“可控风险、博取高弹性收益”的理性试错,而非市场解读的盲目跨界。但不可忽视隐性风险:不同于自主研发的技术自主可控,西博帕多的核心专利、靶点技术、全球临床主导权均掌握在外资企业手中。康恩贝仅拥有大中华区商业化权益,后续若原研企业全球战略调整、海外适应症变动、撤市风险发生,国内项目推进将直接受制于人,这也是所有License-in模式无法规避的核心弊端。此外,上市后持续的两位数销售分成,将长期侵蚀产品净利润,未来产品即使放量,企业真实盈利空间也会被持续压缩。三、转型逻辑深度拆解:不是主动升级,是国资入主后企业发展逻辑的彻底重构
市面上绝大多数分析将康恩贝的创新转型归结为行业趋势驱动,这一结论流于表面。结合企业股权更迭、治理结构变革、考核体系调整的深层背景来看,本次跨界布局,是国资入主后企业战略定位、考核目标、发展逻辑全面重构的必然结果。在民营控股阶段,康恩贝的核心经营逻辑是“稳健盈利、守住基本盘”。依托250余个中成药批件、48个独家中药品种的资源优势,企业深耕肠胃、咽喉等细分赛道,依靠成熟渠道实现稳定现金流,经营风格保守,极少涉足高风险、长周期的创新化药赛道。这也是过去多年来,企业始终被贴上“纯中药企业”标签的核心原因。2020年的股权变更,成为企业发展的关键分水岭。浙江省中医药健康产业集团入主,康恩贝正式纳入浙江省国贸集团国资体系。此后创始人退出董事会、核心管理层全面迭代,民营时代的保守经营逻辑被彻底颠覆。国资股东的考核体系,不再局限于短期盈利、现金流稳定,更看重企业创新管线厚度、高端赛道布局、产业升级潜力与行业估值空间。单纯依靠传统中药走量的经营模式,已经无法满足国资平台的长期发展要求。基于全新的考核导向,康恩贝开启了循序渐进的全方位转型,且所有布局均贴合自身短板、务实落地,并非盲目跟风。中药创新层面,企业突破传统中成药粗放生产模式,推出1.2类中药创新药黄蜀葵花总黄酮口腔贴片,2025年终端销售额同比增幅超93%;3.1类经典名方新药苓桂术甘颗粒顺利获批,实现中药现代化落地。研发管线层面,5款1类新药进入临床,3款推进至II期阶段,创新研发体系逐步成型。仿制药层面,65个品种通过一致性评价,7个品种首家过评,筑牢基本盘底座。而西博帕多的引进,是企业转型以来最具突破性的战略动作,彻底补齐了高端化药创新的空白。在此之前,康恩贝的创新始终局限于中药改良、仿制药升级,从未触及全球首创First-in-class的高端赛道。本次布局,让企业正式搭建起“传统中药+中药创新+优质仿制药+高端化药创新”的多元产品矩阵,彻底摆脱了单一业务依赖的发展困境。对比同业中药龙头更能凸显其差异化逻辑。白云山、同仁堂等头部企业的创新布局,仍集中在中药现代化、保健品延伸、大消费赛道,极少涉足高技术壁垒的源头化药创新。康恩贝本次选择错位竞争,避开中药赛道的内卷红海,切入外资垄断的高端镇痛赛道,走出了一条区别于传统中药企业的独特转型路径,也精准契合了国资平台“中西融合、提质升级”的产业布局目标。四、行业深层启示:中药药企License-in转型,看似捷径,实则暗藏长期发展陷阱
康恩贝本次布局,为所有陷入增长瓶颈的传统中药企业提供了可参考的转型样本,但同时也暴露了行业普遍存在的深层问题。当下多数传统药企的创新转型,都依赖License-in引进模式,看似快速补齐管线、实现赛道升级,实则暗藏难以规避的长期发展陷阱。对传统中药企业而言,License-in确实是现阶段最务实的转型路径。这类企业拥有成熟的终端渠道、完善的学术推广体系、稳定的现金流与本土合规运营经验,这是创新药企不具备的核心优势;但高端研发人才匮乏、前沿靶点技术薄弱、自主创新周期过长,又是其无法快速补齐的短板。引进海外临床后期成熟品种,能够完美适配自身优势,规避自研短板,以较低试错成本快速切入高端赛道、兑现业绩增量。但必须清醒认识到,这种模式属于“借力创新”,而非“自主创新”,长期依赖极易形成发展惯性。核心技术、专利壁垒、全球研发主导权均掌握在外资企业手中,本土企业仅承担本土化落地、终端销售的角色,本质上是海外创新药的“国内代理商”。长期依赖引进模式,会持续弱化企业自主研发能力,导致企业无法搭建属于自身的技术平台与可持续迭代的创新管线,最终陷入“只引进、不创新、无壁垒”的发展困境,资本市场估值也难以突破传统药企的天花板。同时,当前优质海外创新项目资源稀缺、行业竞价激烈,项目引进成本逐年攀升,溢价风险持续加大。多数中药企业缺乏专业的创新药评估、临床研判、风险把控团队,极易出现高价引进、落地不及预期、商业化受阻的问题,造成资金与资源的双重浪费。五、结语
抛开市场模板化的转型叙事,康恩贝7.59亿元引进西博帕多的本质,是传统中药龙头在行业存量内卷、主业增长见顶、国资考核升级背景下的务实博弈与被动突围。这笔交易没有华丽的资本噱头,也没有完美的转型神话,有的只是传统药企在产业迭代中求生存、谋突破的真实尝试。短期来看,西博帕多若顺利完成国内桥接试验、成功获批上市,将帮助康恩贝快速切入百亿级高端镇痛蓝海市场,打破单一业务结构,重塑企业增长逻辑。长期来看,本次布局的真正价值,不在于一款单品的业绩增量,而在于帮助企业积累高端化药临床、注册、商业化运营的经验,为后续从“引进式创新”向“自主式创新”迭代奠定基础。之于整个行业,康恩贝的案例给出了最写实的转型启示:传统中药企业的创新突围,无需盲目跟风红海赛道,也无需执念于高风险的纯自研模式。立足自身资源禀赋、找准细分刚需赛道、以轻量化可控模式试水高端创新,在平衡风险与收益的基础上稳步迭代,才是适配绝大多数传统药企的高质量发展路径。但行业也需警惕,引进式创新只是转型起点,绝非终点,唯有逐步培育自主研发能力,才能真正打破技术依赖、构筑长期核心壁垒。[1] https://mp.weixin.qq.com/s/M0thFMy4mSJWGGzzvJDjTw[2] http://www.conbagroup.com/[3] https://pdf.dfcfw.com/pdf/H2_AN202607061826745186_1.pdf?1783366444000.pdf[4] https://www.pharnexcloud.com/立即扫码加入药事纵横交流群