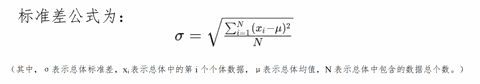第十二批国家药品集采,今天一早在上海开标。
这可能是近年来最“安静”的一次国采。
按照国家医保局公布的时间安排,7:30开始受理申报材料,10:30公开报价信息,15:30公布规则一拟中选结果,此后继续进入规则二、规则三,直至20:30第二阶段拟中选结果最终出炉。
但由于自第十一批开始,国家集采不再公开具体中选价格,过去“一分钱阿司匹林”“降价99%”迅速冲上热搜、冲击二级市场的场面,这一次未能重演。
表面安静,场内却完全是另一回事。
从早上7点半到晚上8点半,对于真正坐在现场的药企准入团队而言,个中滋味汇聚成一个词——焦虑。
焦虑首先体现在“光脚企业”身上。
规则已经明确,报价过低,即便中选也可能“带量为0”,但仍有企业不惜把价格压穿底线,抢占院内市场。
焦虑也来自一套已经发生变化的游戏规则。
“双锚点+超低价零带量”新规则之下,旧有“唯低价是取”竞争逻辑正在坍塌。原研企业和本土大药企的压力却变成了,手握存量市场,是否能够借助原有优势,守住市场,甚至更上一层楼?
然而,结果就是,国家医保局官方披露,截至10时30分,第十二批共有495家企业、859个产品递交报价材料。截至16时,首轮报价结束,265家企业直接获得拟中选资格。
也就是说,在本次集采中,仍然有超过半数的企业仍选择押注价格优先的规则一,试图以低价优势锁定中选名额。
“非常具有戏剧性。”一位业内人士评价。
E 药经理人从行业知情人士处获悉,本次集采某外资原研产品报价降幅可能突破50%,在申报序列中位列第二;与之形成鲜明对比的是,第一顺位的仿制药企业报价降幅可能高达90%。近乎一倍的价差,折射出两类企业对新规理解的巨大分歧,也尽显“光脚药企”进退两难的焦灼。过往集采周期里,药企敢于抛出极端低价,背后存在清晰的市场逻辑:即便此前院内市场份额几乎空白,只要成功中选,就能依托集采通道快速铺开全国市场,甚至直接将中标后“卖卖批文”发展成一笔普遍的生意。2025年末,就有药企耗资数亿元收购多个注射液产品上市许可,还专门设置对价条款,绑定“集采中选省份覆盖80%”这一条件。不过,第十二批正在彻底削弱这种商业模式,中选不再等同于“从零开始撬动全国市场”。 首先,企业中选后能拿到多少确定采购量,不再只取决于报价,而是首先建立在本厂牌原有填报需求量之上。第一步约定采购量直接由厂牌需求量乘以相应带量比例产生。也就是说,一个原有需求1000万片的成熟厂牌,和一个医院需求只有1万片的“光脚厂牌”,即便同时中选,起跑线也完全不同。以需求量差距最悬殊的品种之一厄他培南注射剂为例。作为一款院内常用抗生素,其市场规模约8亿元,在抗生素使用金额和数量排名中稳居前列,门急诊和住院部均进入前10位。然而,默沙东的原研产品与石药欧意的仿制药几乎垄断了全部市场份额。本次集采需求量信息表中共有12个厂牌,其中三家因委托同一家企业生产被认定存在关联关系;多个厂牌报量极低:广东万泰元科创仅0.0025万支,广州艾奇西为0,海南海灵为0.0777万支,四川制药制剂为0.4928万支,而同品种各厂牌平均需求量达到11.4739万支。按照第十二批规则,10家以上实际申报企业6家入围,之后逐级递增,不过≧16家也最高10家入围。有存量市场的企业,即使第一次没挤进入围区,还有机会通过规则三“复活”;但前提之一,是本厂牌全国需求量必须达到同品种平均水平,且在价格上也有一定让步。但对于那些零报量或低报量企业而言,对于那些报量只有零点几万、几万支的企业,这条路完全走不通。于是,越是没市场的企业,越无法接受在第一阶段掉队;越没有退路,越有动力把首次报价压到极低。原研厂牌武田的全国填报需求量达到3439.69万片,是同品种厂牌平均需求116.21万片的近30倍,而剩下的大量企业也只有个位数需求。新引入的标准差机制,可以简单理解为:医保局不再盯着全场最低价划线,而是先看大多数报价聚集区见,再在报价队伍下方设置两道护栏。正常偏低,可以拿量;如果低得远远脱离“大部队”,跌破第二道警戒线,仍然可以中选,但价格带量比例直接降为0。于是,“光脚企业”也陷入两难:价格不够低,可能连入围都进不去;价格杀得太低,即使中选,也可能一支确定量都拿不到;即使正常中选,因为原有报量太少,第一步能够兑现的采购量仍然有限。焦灼之下,某“35+1”格局的慢病大品种的一家仿制药企业,原有需求量虽然不高,但也有一定院内基础,却报出了80%的降价幅度,直逼约定采购量归零风险。硬币的另一面,是外资原研企业,以及部分市场份额遥遥领先的本土大药企。第十二批集采延续了第十一批新增的厂牌填报需求量形式,而外资企业的原研产品,整体仍然是65个品种中采购金额最高的。拜耳的碘普罗胺注射剂,三个规格的需求量分别为2万、12万、37万支,总采购金额超8亿元;诺华、雅培、安斯泰来等外资企业的采购规模也都超过5亿元。巴瑞替尼全国需求约197.5万片,其中原研厂牌礼来一个品牌就获得169.79万片,占比约86%;其余多个国产厂牌只有个位数,有的甚至接近零。地屈孕酮中,原研厂牌需求量达到14176.63万片,占整个品种需求的绝对优势;屈螺酮炔雌醇中,原研需求量3736.67万片,占比超八成。高报量意味着,即使第一次没有入围,原研通常也更容易满足规则三的需求量门槛;作为参比制剂,还有“视同中选”的最后一道保险。以上述原研报价降幅超过50%的品种为例,该品种共有8个厂牌报量,对应最多5家入围,其中,原研握着86%的需求量。如果原研没有进入前5,即使凭庞大的厂牌需求进入规则三,也必须接受规则设定的价格;并且根据最终价格不同,只能获得30%、50%或80%的价格带量比例。如果退到参比制剂“视同中选”这最后一道保险,约定采购量更直接归零。所以这家原研企业降价幅度能达到50%,也是拼尽全力,力求中标。麦考酚钠更为典型。该品种各厂牌平均需求量约599.81万片,而原研厂牌诺华需求量达到3732.54万片,远高于绝大多数国产竞争者。从需求量上,原研绝对拥有一手好牌。然而好牌不等于胜局。根据某省公开挂网价格,原研麦考酚钠约12元/片,而本次0.18g规格最高有效申报价只有6.8064元/片。也就是说,甚至还没有开始与国产企业竞争,仅仅为了走上第十二批集采的牌桌,原研就已经需要面对接近腰斩的价格门槛。而麦考酚钠又并不是一个可以轻易换药的普通慢病品种。作为移植术后的重要抗排异药,医生对换药十分谨慎,原研产品长期积累的临床使用习惯本身就是护城河。但一旦失去院内份额,整体市场份额也将面临急速跳水。即便原研企业有意中标,它固然不必像光脚企业那样为“活下来”而将价格砍到底,但如果想将医疗机构已报给自己的数千万片需求量尽可能转化为确定采购量,仍然必须认真掂量报价顺位这一关。总之,第十二批国采的规则,既没有让光脚者占到便宜,也没有让原研者高枕无忧。它在价格与存量之间重新校准了天平,将过去单纯的“唯低价是取”,升级为一场关于存量、价格与规则理解的博弈。二审| 李芳晨
三审| 李静芝