7月全球生物科技融资盛夏:15家公司单笔超5000万美元
7月,15家公司拿下超5000万美元,谁在领跑?
摘要
2026年7月,全球生物科技领域迎来融资高峰,据不完全统计,15家公司完成单笔超5000万美元的大额融资,累计募集资金超30亿美元,涉及AI药物发现、体内基因编辑等热门赛道。
AI 主编 · 推荐理由推荐理由
融资动向反映资本流向,对BD和战略部门具有参考价值,建议关注高额融资领域以调整合作与投资策略。
五维评分
正文
2026年7月,全球生物科技领域迎来了一场名副其实的“融资盛夏”。据不完全统计,本月共有15家公司完成了单笔超过5000万美元的大额融资,累计公开募集资金总额超过30亿美元。从AI药物发现到体内基因编辑,从放射性疗法到精准免疫治疗,资本正以惊人的速度和体量,精准投向最具潜力的技术洼地。
不同于前几年“大水漫灌”式的投资,本轮热潮呈现出鲜明的结构化特征——资金高度集中于已初步验证技术路径、具备清晰临床开发策略或已获大药企背书的公司。以下是基于公开信息的全面盘点与趋势解读。
2026年7月全球5000万美元以上融资事件盘点
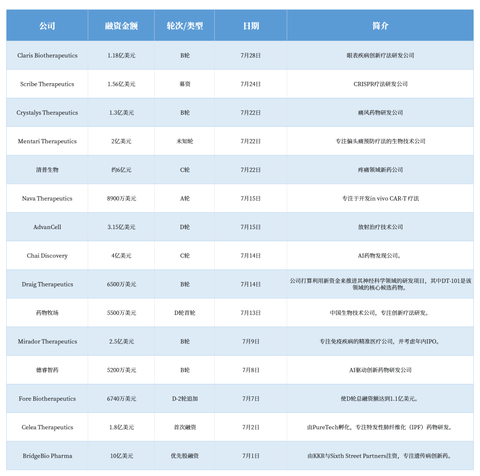
(以上统计数据来源于网络资料,如有遗漏、错误,烦请指出)
AI驱动研发
本月融资榜上,AI药物发现无疑是最大亮点之一。成立于2024年的Chai Discovery以4亿美元C轮融资领跑,累计融资已达6.3亿美元,估值攀升至38亿美元。其核心平台Chai-3已被辉瑞、礼来、诺华等巨头采用,真正嵌入实际研发流程,标志着AI制药已从“讲故事”进入“看合同”的时代。
与此同时,中国AI制药公司德睿智药完成5200万美元B轮融资,继续加码其AI驱动的创新药物管线。两家公司一西一中,遥相呼应,表明AI赋能新药研发的全球共识已形成,但资本也更倾向于押注那些已与大药企建立实质合作或拥有临床阶段管线的企业。
精准靶向治疗
放射性药物成为7月另一大吸金赛道。澳大利亚公司AdvanCell完成3.15亿美元D轮融资,由Ally Bridge Group领投,礼来、赛诺威等大药企旗下基金持续跟投。其核心管线——铅-212标记的PSMA靶向α疗法ADVC001,即将进入前列腺癌III期临床,同时公司还着力打造同位素供应和制造能力的垂直壁垒,这种“技术+供应链”双护城河模式深得资本青睐。
基因编辑领域,Scribe Therapeutics获得1.56亿美元新一轮融资,继续推进其CRISPR疗法开发。而Nava Therapeutics则以8900万美元A轮亮相,专注于体内(in vivo)CAR-T这一前沿方向,试图绕开传统体外细胞疗法的繁琐流程。早期轮次能拿到近亿美元,足见投资人对“下一代细胞疗法”的期待。
神经科学
神经科学领域在本月同样收获颇丰。Mentari Therapeutics完成2亿美元私募融资(加上前期累计达4.9亿美元),其靶向PACAP通路的偏头痛预防药物(MT-001单抗及MT-002双抗)瞄准了CGRP疗法无效的庞大患者群体。约40%-50%的患者对现有标准疗法应答不佳,这意味着一个巨大的替代市场空间。
另一家Draig Therapeutics完成6500万美元B轮,资金将用于推进其神经科学领域的核心候选药物DT-101。两家公司共同印证了中枢神经系统疾病正在重新成为投资热点,尤其是那些拥有明确生物标志物和清晰临床终点的适应症。
免疫、炎症与纤维化
免疫和炎症性疾病依然是资本重仓之地。Mirador Therapeutics以2.5亿美元B轮紧随其后,该公司利用超25万份免疫疾病患者数据和机器学习技术,打造精准发现引擎Mirador360™,并与23andMe合作进行靶点验证。成立仅一年余便累计融资6.5亿美元,且正考虑年内IPO,堪称精准医疗赛道的“火箭公司”。
由PureTech孵化的Celea Therapeutics完成1.8亿美元首次融资,专注特发性肺纤维化(IPF)这一致命疾病,试图在这一难治领域开辟新药。Fore Biotherapeutics则通过6740万美元D-2轮追加,使其D轮总融资额达到1.1亿美元,继续推进其肿瘤或免疫管线(简介未详述,但属于该领域)。此外,中国公司药物牧场也完成5500万美元D轮首轮,虽未明确适应症,但属于创新疗法范畴,显示中国biotech仍受国际资本关注。
差异化小分子与罕见病
并非所有热点都集中在颠覆性技术上。Crystals Therapeutics以1.3亿美元B轮专注痛风药物开发,这是代谢领域的老问题,但新型靶点和更好疗效仍能吸引大额资金。清普生物完成约6亿元人民币(约合8300万美元)C轮,聚焦疼痛管理,说明在成熟治疗领域,具备差异化优势的后继者同样有机会。
最令人瞩目的后期融资来自BridgeBio Pharma——这家专注遗传病的公司通过发行可转换优先股一举募集10亿美元,由KKR和Sixth Street Partners领投,且转换价较市价溢价超过100%。如此高溢价、大额度的优先股融资,体现了顶级机构对其软骨发育不全症药物infigratinib即将上市的强烈信心。这也为其他临近商业化的biotech提供了新的融资范式。
结语
纵观2026年7月的15笔大额融资,可以清晰勾勒出当前生物科技投资的三大主线:
技术平台型公司(AI、基因编辑、放射性同位素) 凭借可扩展性和大药企合作背书,继续获得高估值;
临床后期资产(BridgeBio、AdvanCell) 因风险大幅降低,吸引大型私募和跨界资本以创新工具(如优先股)大额下注;
差异化临床需求(偏头痛、IPF、痛风、疼痛) 哪怕在成熟领域,只要能解决未被满足的医疗需求,资本仍愿意为确定性买单。
钱没有消失,只是变得更加挑剔。每笔超过5000万美元的融资背后,都是对技术壁垒、临床价值和商业路径的反复权衡。
参考资料
1.官方媒体/网络新闻
点击下方“药渡”,关注更多精彩内容
免责声明
微信公众号的推送规则又双叒叕改啦,如果您不点个“在看”或者没设为"星标",我们可能就消散在茫茫文海之中~点这里,千万不要错过药渡的最新消息哦!👇👇👇