药药事纵横 · 公众号
7月21日 08:02 · 阅读约 9 分钟
药事纵横· 中国精选55分
中国生物制药呼吸赛道一卖一买:进退之间布局新局
一卖一买之间,看中国生物制药在呼吸赛道的“进”与“退”
发布于 2026/7/21 08:02:50(北京时间)
摘要
2026年7月21日,据药事纵横报道,中国生物制药在呼吸领域进行战略调整,通过出售部分资产并收购新项目,优化其呼吸赛道布局。此举旨在聚焦核心业务,增强竞争力,具体交易细节尚未完全披露。
AI 主编 · 推荐理由推荐理由
呼吸赛道是药企重点布局领域,此交易反映中国生物制药战略动向,对关注呼吸药市场格局的BD和战略部门有参考价值,建议跟踪后续具体品种和交易条款。
正文
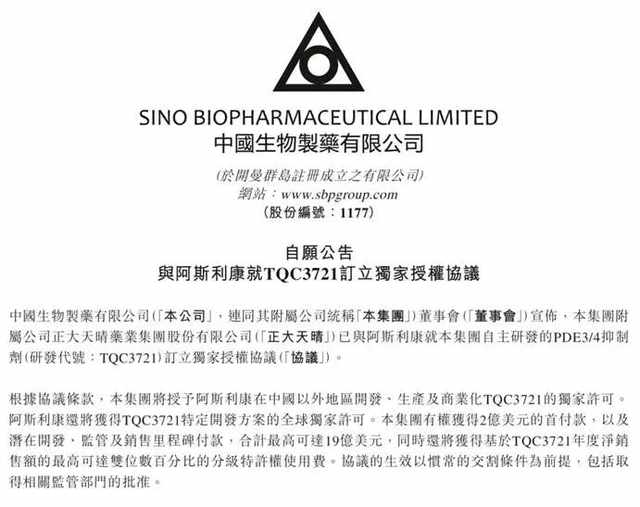
7月8日,中国生物制药在同一天内宣布了两笔重磅交易,一边是将自主研发的COPD创新药TQC3721海外权益以最高19亿美元授权给阿斯利康;另一边是通过子公司正大天晴获得GSK两款呼吸重磅产品全再乐和欧乐欣在中国内地的商业化权益。一卖一买之间,这家传统Big Pharma在呼吸赛道的战略意图逐渐清晰。图源:中国生物制药公告图源:中国生物制药公告一、一卖一买之间,这笔交易结构怎么看?
先看“卖”的这一端。中国生物制药将自主研发的PDE3/4抑制剂TQC3721的海外权益授权给阿斯利康。根据公告,中国生物制药授予阿斯利康在中国以外地区开发、生产及商业化TQC3721的独家许可,同时授予阿斯利康特定开发方案的全球独家许可。交易对价包括2亿美元首付款,以及最高17亿美元的开发、监管及销售里程碑付款,此外还有基于年度净销售额的最高双位数百分比的分级特许权使用费。这是中国生物制药2026年与跨国药企达成的第二笔授权交易,今年2月,公司刚将罗伐昔替尼以1.35亿美元首付款授权给赛诺菲。TQC3721的总交易额创下了国内呼吸领域近三年单产品对外授权之最。再看“买”的这一端。根据扩展后的合作协议,正大天晴将全面负责全再乐和欧乐欣在中国内地的进口、分销、医院准入以及推广和非推广活动。GSK继续作为两款药品的上市许可持有人,负责监管注册事务、质量控制、药物警戒及全球品牌策略等工作。合作初始期限为5.5年,此后双方可在协商一致的基础上延长。相关销售收入全额确认为正大天晴营业收入。在“卖”的一端,中国生物制药保留了TQC3721的中国权益,只将海外权益授予阿斯利康,这意味着公司既拿到了可观的现金流和未来的里程碑收入,又没有放弃中国这个巨大的呼吸市场。在“买”的一端,正大天晴负责从进口到推广的全链条商业化运营,而GSK保留MAH身份和全球品牌策略,这种分工既保证了产品的全球质量标准不受影响,又充分释放了本土药企在渠道准入和学术推广方面的能力。从“单一仿制药龙头”向“创新驱动型国际化药企”转型,既能输出自主研发的创新分子,又能承接全球领先的成熟产品。这不再是简单的“买买买”或“卖卖卖”,而是在全球资源配置中寻找自己的位置。二、向外输出创新,向内承接产品,两条腿走路
两笔交易分别服务于中国生物制药在呼吸赛道的两个方向:把自研创新药推向全球,同时巩固国内市场的商业化基本盘。向上突破:为什么选择阿斯利康?
中国生物制药选择阿斯利康作为TQC3721的合作伙伴,不是随意的决定。阿斯利康是全球呼吸与免疫领域收入排名第一的药企,拥有超过15个呼吸产品管线,其中4个年销售额超过10亿美元的重磅产品。对于一款尚在临床开发阶段的创新药来说,合作伙伴的全球临床开发能力和商业化网络至关重要。这一合作模式与单纯的“卖青苗”有本质区别,中国生物制药选择阿斯利康,看中的是其全球呼吸领域第一的商业化能力与临床开发经验。如果选择GSK,虽然GSK也是呼吸领域巨头,但已经在PDE3/4抑制剂赛道上重金押注了恒瑞医药的HRS-9821,如果GSK同时拥有两款PDE3/4抑制剂,管线重叠与资源分配问题将不可避免。中国生物制药在公告中表示,将依托阿斯利康深厚的临床开发经验与呼吸领域专长,加速TQC3721的全球临床开发,最大化释放这款潜在同类最佳药物的临床价值和商业潜力。这是一种合伙人思路,不是把资产卖掉就完事,而是找一个能把资产价值最大化的合作伙伴。向下扎根:接手GSK成熟产品线的多重意义
接手GSK在华呼吸业务,对中国生物制药而言同样具有多重战略意义。其一就是市场空间。中国约有1亿慢阻肺患者,慢阻肺病是中国第三大致死疾病,占全球慢阻肺病死亡人数的30%以上。哮喘也是中国最常见的呼吸疾病之一,全国约有4600万成人哮喘患者。这两款产品所覆盖的疾病领域在中国有极为广阔的市场空间。其次是政策窗口。2024年慢阻肺病被纳入国家基本公共卫生服务项目后,基层医疗机构在防治中的重要性日益凸显。正大天晴拥有近2000人的专业化学术推广团队,渠道网络覆盖全国超过9000家各级医疗机构,在呼吸领域市占率稳居行业第一。这次合作将覆盖超过9000家医院及基层医疗机构。正大天晴的基层网络恰好与这一政策窗口形成共振。还有产品矩阵的协同。全再乐是中国目前首个且唯一可同时用于哮喘和慢阻肺维持治疗的单吸入装置三联疗法;欧乐欣则是GOLD指南推荐的COPD核心双支扩治疗方案。两款产品2025年全球销售额合计约47亿美元。接手这两款产品,直接补齐了中国生物制药在吸入制剂高端产品线上的短板。此外,这两款成熟产品带来的稳定现金流,可以与集团现有覆盖TSLP、P2X3等前沿靶点的呼吸创新药管线形成协同。用成熟产品的现金流支撑创新药的研发,用创新药的未来价值打开成长空间,这是一个很朴素的商业逻辑。三、PDE3/4抑制剂赛道,中国三家药企接连出海
赛道热度从何而来?
2025年7月,默沙东以100亿美元收购Verona公司,获得全球首款获批上市的PDE3/4抑制剂Ensifentrine。这笔交易让整个赛道瞬间升温。此后,中国药企开始集体进入这一赛道。2025年7月,恒瑞医药将PDE3/4抑制剂HRS-9821授权给GSK。2026年1月,海思科将HSK39004授权给AirNexis。如今,全球临床进度第二、国内进度第一的TQC3721也完成了对外授权。TQC3721是中国生物制药自主研发的吸入式PDE3/4双重抑制剂,通过对PDE3与PDE4的均衡抑制,实现支气管扩张与抗炎作用的协同增效。从临床数据来看,TQC3721展现出明确的同类最佳潜力。其II期临床研究结果显示,在治疗第4周时,3mg剂量组FEV1峰值平均提升194mL,6mg剂量组平均提升241mL。与安慰剂相比,两组差异分别达100mL和147mL。更值得关注的是,TQC3721的临床试验纳入了更多GOLD2级和3级的中重度COPD患者,覆盖了比Ensifentrine更广泛的COPD患者人群。在剂型布局上,TQC3721同时推进雾化吸入混悬液与干粉吸入粉雾剂两种剂型。雾化吸入混悬液已在中国开展III期临床试验,首个III期顶线数据预计2026年底读出。干粉吸入粉雾剂同步推进至II期临床。双剂型布局可适配不同患者群体、疾病严重程度及商业化应用场景。中国三家药企在PDE3/4抑制剂赛道上几乎同步完成对外授权,这不是巧合。它标志着中国创新药在呼吸领域这一特定细分赛道上已经具备了全球竞争力。从“跟随式创新”到“赛道领跑”,中国创新药在呼吸领域实现了一次跨越。PDE3/4抑制剂这一曾被忽视的赛道,正在成为全球呼吸领域最炙手可热的资产。中国药企在这一赛道上的集体突围,不仅验证了国产创新药的全球竞争力,也为后续更多中国创新资产的国际化提供了可复制的路径。四、趋势观察
GSK与阿斯利康同日做出方向相反的操作,这反映了MNC在华策略从“大一统”走向“分层管理”的趋势,按产品生命周期、竞争格局与战略优先级执行差异化策略。越来越多的MNC将成熟产品的推广和分销权授予本土伙伴,从“自建”商业化团队转向“借力”本土药企。与此同时,MNC正在以前所未有的速度购买中国药企的创新管线。授权产品从过期产品向创新药升级,这是MNC释放的明确信号。而中国生物制药之所以能同时成为GSK“减法”的承接方和阿斯利康“加法”的出让方,恰恰说明这家公司在这两个方向上都有足够的底牌,既有承接成熟产品的商业化能力,又有输出创新分子的研发实力。这两笔交易,说到底是一个关于“位置”的故事。中国生物制药正在全球呼吸产业链上找到自己的位置,既有能力向全球输出创新分子,也有能力承接全球领先的成熟产品。这不是一天建成的,而是多年在呼吸领域深耕的结果。从攻克布地奈德混悬液的研发难题,到建立覆盖9000多家医疗机构的商业化网络,再到PDE3/4抑制剂进入全球临床进度前列,每一步都是在为今天的位置打基础。[2]证券时报·e公司. 中国生物制药TQC3721授权阿斯利康,总交易额达19亿美元.[3] 新华社. 正大天晴获GSK两款呼吸产品在华商业化权益,覆盖超九千家医疗机构.[4] 网易新闻. GSK中国启动组织架构重组,涉及呼吸与肝病业务调整.[5] DrugTimes. GSK以106亿美元收购Nuvalent,交易总股权价值披露.[6] Merck & Co., Inc. Merck to Acquire Verona Pharma for Approximately $10 Billion.[7]医药魔方. 2026年H1中国创新药BD出海交易盘点:总金额逼近千亿美元.立即扫码加入药事纵横交流群