药药事纵横 · 公众号
8月4日 08:03 · 阅读约 8 分钟
药事纵横· 中国精选74分
8亿贴剂首仿双黄蛋:九典与仁想同日获批
8亿贴剂首仿“双黄蛋”:九典的“王炸”与仁想的“门票”
发布于 2026/8/4 08:03:19(北京时间)
摘要
2026年8月4日,据药事纵横报道,九典制药与仁想药业同日获批8亿元贴剂首仿,涉及某重磅品种。九典凭借该产品巩固经皮给药领域优势,仁想则借此获得市场准入门票。具体品种及适应症未披露,但市场潜力巨大,预计将引发贴剂市场竞争格局变化。
AI 主编 · 推荐理由推荐理由
首仿获批对药企注册和BD部门具有直接参考价值,需关注品种选择及申报策略,评估自身产品线竞争风险。
正文
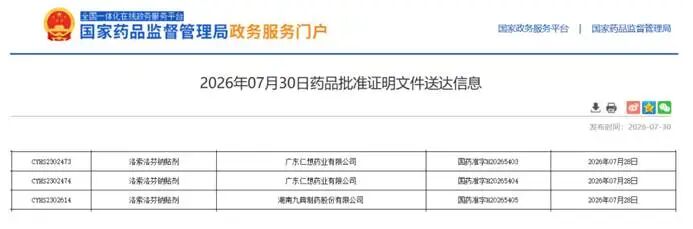
当两款洛索洛芬钠贴剂同日拿到首仿批件,行业看到的不是“平分秋色”,而是“阶层分野”。一边是手握13亿凝胶贴膏渠道、两天连拿两证的外用制剂巨头;一边是仅4款产品、亟需爆品证明自己的CRO新秀。首仿的终点是集采的起点,而真正决定胜负的,不是获批时间,是谁能在这8亿市场里活得更久。图源:NMPA官网一、从“独家”到“双首仿”,贴剂赛道为何挤破头?
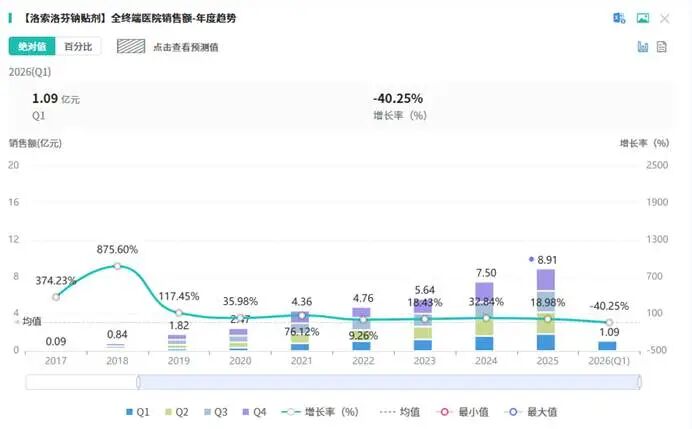
在仿制药整体进入低毛利内卷的当下,洛索洛芬钠外用制剂赛道持续逆势高增,成为化药复杂制剂领域的稀缺红利赛道。摩熵医药数据显示,该品种2025年全终端医院市场规模突破8亿元,同比增长18.98%,2026年一季度单季销售额超1亿元,市场扩容节奏持续加速。长期以来,国内洛索洛芬钠外用市场由原研LEAD独家垄断,凭借稳定的疗效与成熟的临床认知,长期享受独家定价权与稳定市场份额,赛道高壁垒、高刚需、高增长的特性,吸引大量药企扎堆布局。而此次双首仿落地,正式宣告该赛道从原研独享时代,迈入国产市场化竞争新阶段,医保支付逻辑、临床替代格局与价格体系都将迎来系统性重构。图源:摩熵医药相较于市场更为成熟的洛索洛芬钠凝胶贴膏,传统贴剂的爆发与突围,本质是剂型适配性、生产成本与患者依从性的综合优胜结果。从临床应用场景来看,贴剂剂型基质更轻薄、皮肤透气性更佳,长期贴敷闷热感与致敏风险更低,适配骨科、风湿科患者长期居家镇痛需求;从商业化角度,贴剂生产工艺成熟、原材料成本可控,相较于凝胶贴膏具备更优的成本优势,更适配基层市场放量与集采报价体系。同时,在临床用药替代逻辑中,洛索洛芬钠贴剂覆盖急慢性软组织疼痛、骨关节炎症等全场景,与凝胶贴膏形成互补,能够填补细分用药空白,实现不同剂型、不同价格带的市场全覆盖,进一步放大赛道扩容空间。行业普遍扎堆贴剂赛道的核心原因,在于其更高的仿制含金量与技术壁垒。不同于工艺相对开放的凝胶贴膏,洛索洛芬钠贴剂属于储库型经皮给药制剂,相较于常规骨架型制剂,对药物渗透速率、基质稳定性、药物载量均匀度、皮肤刺激性控制有着更为严苛的要求。整个生产流程需要精准把控辅料配比、涂布工艺、固化参数,任意环节偏差都会导致药物释放不达标、皮肤过敏率升高等问题,一致性评价难度远高于普通口服制剂与常规外用凝胶。高工艺门槛直接抬高了赛道准入壁垒,也让此次双首仿的含金量大幅提升,能够顺利过评的企业,足以证明其在复杂经皮制剂领域的工艺把控与质量控制能力。随着首仿获批,原研长期独占的价格体系即将松动。在医保常态化控费、仿制药全面替代的行业背景下,独家品种的溢价空间持续收缩,国产仿制药的入场,将推动洛索洛芬钠贴剂进入“以价换量”阶段。对于临床端而言,国产平价品种的落地,将大幅提升基层患者用药可及性,加速实现原研品种的全面替代;对于行业而言,高增长复杂制剂赛道的格局更迭,再次印证:具备技术壁垒、临床刚需、长效放量属性的细分赛道,永远是药企竞争的核心阵地。二、同一天获批,却是两种“生意逻辑”的对决
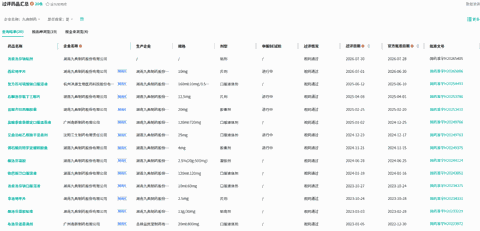
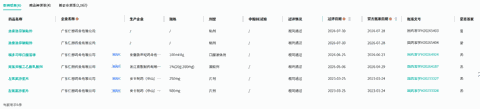
本次洛索洛芬钠贴剂双首仿落地,最具行业观察价值的并非赛道格局松动,而是两家获批企业截然不同的商业模式与发展路径。同日拿批件,看似站在同一起跑线,实则是平台化系统作战与单品投机式博弈的分层对决,市值体量、管线厚度、渠道能力、集采储备的全方位差距,注定两款首仿产品的商业化结局天差地别。九典制药的获批,是其经皮给药龙头地位的再加固,是典型的平台化“系统战”胜利。作为国内深耕经皮给药领域十余年的头部企业,九典早已搭建起从原料研发、制剂生产、质量控制到终端销售的完整产业链体系,被誉为“化药贴膏龙头”。依托核心大单品洛索洛芬钠凝胶贴膏,公司实现跨越式增长,营收从2020年9.78亿元攀升至2023年26.93亿元,三年涨幅近三倍,2023年凝胶贴膏单品销售额更是突破13亿元,奠定了其在外用镇痛赛道的绝对话语权。图源:摩熵医药长期的赛道深耕,让九典积累了深厚的临床资源与渠道壁垒,其覆盖全国的骨科、风湿科、疼痛科学术推广体系,可直接复用至全新获批的洛索洛芬钠贴剂,实现低成本快速放量。截至目前,九典已有90款品种通过一致性评价,其中19款为全国首家过评,管线厚度与申报能力行业领先。更值得关注的是,本次贴剂首仿获批前一日,企业刚刚拿下中药1.1类创新药椒七止痛凝胶贴膏批件,两天之内同步斩获化药首仿与中药创新药,标志着公司正式形成“化药贴剂+凝胶贴膏+中药创新贴膏”的完整经皮给药矩阵,从单一单品依赖彻底转型为平台型龙头,抗风险能力与长期增长潜力大幅提升。与之形成鲜明对比的是广东仁想药业,此次首仿获批更像是一场轻资产的“单品赌局”。仁想药业属于典型的CRO+B证企业,无自有规模化生产基地,产品生产依赖代工模式,目前仅4款产品通过一致性评价,商业化管线单薄,终端销售团队与学术推广体系存在明显短板。对于这类轻资产企业而言,洛索洛芬钠贴剂首仿获批,难以转化为实实在在的利润增量。缺乏成本控制优势、渠道落地能力与临床学术支撑,单品首仿更多是提升企业估值、丰富管线故事的资本工具,而非支撑业绩的核心支柱。图源:摩熵医药深层来看,两款首仿的差距,是行业资源禀赋的终极差距。在集采常态化、价格竞争白热化的当下,仿制药的核心竞争力早已不是“获批速度”,而是生产成本管控、终端渠道覆盖、学术能力搭建、集采报价策略的综合实力。九典凭借全产业链优势,可依托规模化生产压缩成本、复用成熟渠道快速放量、依靠多品种布局对冲集采风险;而仁想药业受制于代工模式、单薄管线、缺失的商业化体系,即便拿到首仿门票,也难以在后续的价格战与市场争夺战中占据优势。同一天的审批结果,清晰划开了平台龙头与小型药企的发展鸿沟。三、20家药企排队,贴剂首仿的“黄金6个月”怎么打?
双首仿落地并非竞争终点,而是洛索洛芬钠贴剂赛道白热化内卷的真正开端。摩熵医药数据显示,目前国内已有超20家药企提交该品种上市申请,审评队列持续扩容,其中8家企业处于补充任务审评阶段,距离获批仅一步之遥。结合NMPA常规审评节奏测算,后续竞品将在未来6-12个月内集中获批,这意味着本次两家企业独享的首仿黄金窗口期极短,限时独占期成为决定产品商业化成败的关键。除竞品扎堆的压力外,集采政策风险是悬在赛道上方的最大变量。当前仿制药行业已形成“多家过评即触发集采”的常态化规则,随着洛索洛芬钠贴剂获批企业数量快速增加,纳入省采、国采的节奏将大幅提前。对于两家首仿企业而言,集采报价策略呈现完全不同的筹码逻辑:九典依托自有生产线、规模化产能、成熟工艺体系,具备极强的成本控制能力,可承受低价中标、以量补价的集采模式;而仁想药业依赖代工生产,成本刚性更高,降价空间有限,在集采报价中处于天然劣势,后续极易面临“中标无利润、丢标失市场”的两难困境。短期窗口期博弈过后,贴剂赛道终将走向普药化竞争,单纯依靠剂型仿制的红利将彻底消退,未来的差异化竞争核心,在于体系化布局与场景化延伸。对于九典制药而言,其核心优势在于完整的疼痛管理解决方案,依托贴剂、凝胶贴膏的化药剂型矩阵,叠加全新获批的中药1.1类创新止痛贴膏,实现“化药刚需镇痛+中药温和调理”的场景互补,同时联动口服镇痛品种,搭建覆盖急慢性疼痛、院内诊疗、基层康复、居家养护的全场景产品体系。更重要的是,中药创新贴膏的落地,帮助企业切入消费医疗赛道,摆脱纯集采普药的低价内卷,开辟高毛利、高溢价的增量空间。放眼行业终局,洛索洛芬钠贴剂赛道的洗牌,是整个复杂制剂行业的缩影。随着仿制门槛持续降低、集采政策不断收紧,单一剂型首仿的红利周期持续缩短,企业的核心竞争力不再是抢首仿、拿批件的速度,而是技术平台、产业链配套、产品矩阵、商业化能力的综合比拼。未来能够在经皮给药赛道站稳脚跟的,必然是具备持续迭代能力、成本优势与多场景布局的平台型企业,而单纯依靠单品首仿套利的小型药企,终将在行业洗牌中逐渐出局。结语
洛索洛芬钠贴剂的首仿同日获批,像一面镜子,照出中国仿制药转型期的典型切面——有人用它加固护城河,有人靠它敲开市场门。但当20家追兵兵临城下,真正的分水岭不会是首仿的头衔,而是谁能在成本、渠道与创新三者间找到平衡。贴剂之战,首仿是序章,洗牌才是正剧。立即扫码加入药事纵横交流群