诺华BMS相继叫停自免CAR-T临床试验
3例死亡,诺华、BMS接连叫停,自免CAR-T走到拐点...
摘要
2026年9月初,诺华和BMS先后暂停其CD19 CAR-T产品在部分自身免疫疾病适应症中的临床研究。其中诺华相关试验出现3例死亡,死因为免疫效应细胞相关噬血细胞综合征(Macrophage Activation Syndrome)。该事件标志着自免CAR-T赛道遭遇重大安全性挑战,全球多家公司管线均受影响。
AI 主编 · 推荐理由推荐理由
此事件对从事自免领域细胞治疗研发的药企构成直接合规与战略风险。建议国内布局CAR-T自免适应症的企业立即开展安全性评估,重点关注MAS/CRS管理预案;同时在Clinical Trial Registry注册信息中关注相关试验状态更新,及时调整临床开发策略。
五维评分
正文
作者 | 草履虫
编辑 | 郑瑶
近期,自免CAR-T赛道接连出师不利。诺华和BMS先后暂停旗下CD19 CAR-T产品在部分自免疾病中的临床研究,其中,诺华相关试验更出现了3例与免疫效应细胞相关噬血细胞综合征(IEC-HS)有关的死亡事件;与此同时,Kyverna旗下miv-cel的多项临床试验也显示为终止状态。
消息一出,市场震动。过去几年,CAR-T一直被视为自免疾病下一代治疗的重要方向,药企和资本也持续加码布局。
然而,随着严重安全性事件浮出水面,一个更现实的问题也随之摆在行业面前:自免CAR-T,是否真的已经走到了拐点?
01
CAR-T商业化进入深水区
过去几年,CAR-T是肿瘤治疗领域最受关注的创新技术之一。从2017年首款产品上市,到如今多款产品覆盖CD19、BCMA等核心靶点,CAR-T已经完成了从前沿技术到商业化产品的第一次跨越。
其中,自体CAR-T是目前最成熟的CAR-T技术路线。基本治疗流程是先从患者体内获取T细胞,在体外完成基因改造和扩增,再将其回输患者。凭借在复发或难治性血液肿瘤中的突出疗效,自体CAR-T迅速建立了商业价值。
目前自体CAR-T全球市场已经出现明显的头部效应。
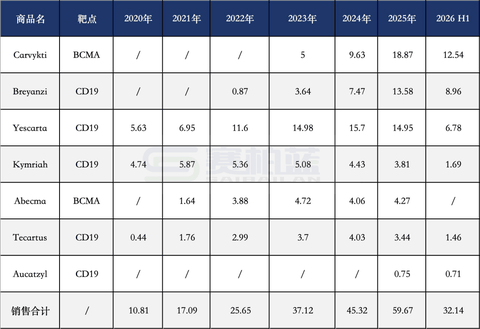
以BCMA靶点为例,强生与传奇生物的Carvykti在2026年上半年销售额达到12.54亿美元,同比增长55.1%,成为全球销售规模最大的自体CAR-T产品。
CD19领域则由BMS的Breyanzi快速追赶,2026年上半年销售额达到8.96亿美元。与此同时,较早上市的Kymriah、Yescarta等产品增长放缓甚至出现下滑(表1)。
由此可以看出,CAR-T市场已经进入比拼商业化效率的阶段。
表1.FDA批准的自体CAR-T细胞疗法历年全球销售额(亿美元)
数据来源:公司财报整理
然而,自体CAR-T的天花板也越来越清晰。
传统CAR-T需要经历单采、运输和质控等多个环节,通常需要数周时间。对于疾病进展较快的患者而言,等待本身就是风险。
与此同时,自体CAR-T本质上具有“一人一批”的特点,很难像传统药物一样通过大规模标准化生产明显摊薄成本。企业需要投入极高成本,医院端也需要具备相应的治疗和管理能力。
因此,自体CAR-T虽然证明了CAR-T技术的临床价值,却没有完全解决药物工业化的问题。
在此背景下,体内CAR-T开始成为MNC布局的重点。
与传统CAR-T先把T细胞取出体外改造不同,体内CAR-T试图直接把编码CAR的核酸或相关载体递送到患者体内,在患者自身免疫细胞中完成“原位改造”。
这使得体内CAR-T可以省去细胞单采、体外培养和复杂物流等环节,进一步简化治疗流程、缩短治疗周期,并降低制造成本。
近几年,MNC已经开始提前下注,艾伯维、阿斯利康、礼来等企业通过合作或收购密集进入体内CAR-T领域。
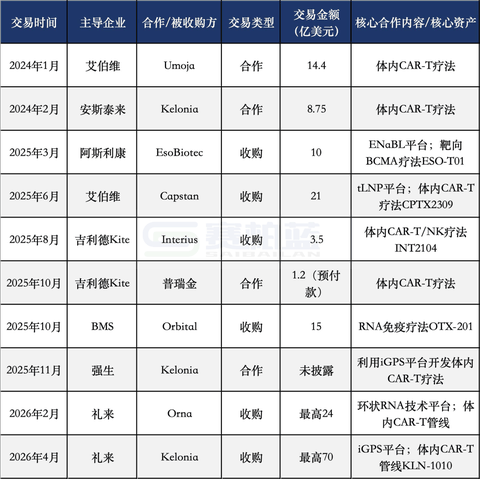
其中,礼来先后布局Orna和Kelonia,分别覆盖RNA/LNP和靶向病毒载体等不同技术方向;艾伯维收购Capstan,阿斯利康收购EsoBiotec,累计潜在交易金额已超过150亿美元(表2)。
表2.体内CAR-T疗法相关交易合作汇总
数据来源:各企业官网
不过,体内CAR-T仍处于早期阶段。相较于体外CAR-T,其在递送效率、细胞选择性、载体安全性以及长期疗效等方面,仍有不少问题需要进一步验证。
因此,体内CAR-T更像是对传统CAR-T生产模式的一次重要延伸。与此同时,CAR-T的突破也开始从技术路线走向适应症边界,实体瘤和自免疾病正在成为新的增长方向。
02
开辟实体瘤自免新蓝海
长期以来,CAR-T的临床和商业化成果主要集中在血液瘤。CD19、BCMA等靶点相继得到验证,也诞生了多款商业化产品。
相比之下,实体瘤因肿瘤异质性、免疫抑制微环境及有效靶点有限等难题,始终被视为细胞治疗领域最难攻克的方向之一。
2026年,这种长期停留在临床探索阶段的局面终于被打破。
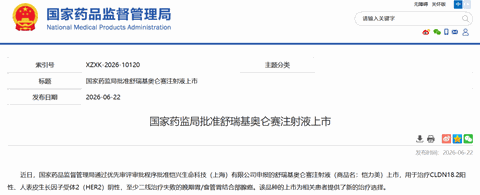
6月22日,科济药业的CLDN18.2 CAR-T产品舒瑞基奥仑赛获NMPA批准上市,用于治疗特定晚期胃癌或食管胃结合部腺癌,成为全球首款获批的实体瘤CAR-T产品(图1)。
首次证明了CAR-T在实体瘤领域具备走向商业化的可能。
图1.国家药监局批准舒瑞基奥仑赛注射液上市
图片来源:NMPA官网
与实体瘤同步升温的,还有自免疾病领域。CAR-T通过对T细胞进行基因改造,能够特异性地识别并彻底深度清除体内捣乱的自反应B细胞或浆细胞,进而切断致病循环,帮助患者实现免疫系统的“重启”与长久的免药缓解。
对于需要长期接受免疫抑制治疗的患者而言,这种“一次治疗、长期缓解”的潜力,使CAR-T拥有完全不同于传统慢病治疗的临床意义和商业潜力。
目前,多家布局自免适应症的企业已经开始向商业化阶段推进。
其中,Kyverna的CD19 CAR-T产品miv-cel是一款采用全人源化设计及CD28共刺激结构域的自体CD19CAR-T,单次输注即可深度耗竭B细胞、重塑免疫系统,力求实现单次治疗带来长期缓解的目标。其Ⅱ期研究显示出持续的临床改善,并获得FDA对现有申报路径的积极反馈。
目前,Kyverna正在推进该产品僵人综合征的上市申请,预计2026年第四季度完成全部材料递交。
BMS的zola-cel则是基于其NEX-T平台开发的一款CD19靶向CAR-T疗法。
其体外制备周期仅需5天,相比传统CAR-T大幅缩短,生产效率提升近一倍;同时,通过优化生产流程,有效保障了CAR-T细胞的质量。
目前Zola-cel已在系统性红斑狼疮、特发性炎性肌病、SSc和多发性硬化症中完成Ⅰ期验证,初步验证了其在多种自免疾病中的安全性与潜在有效性。
Descartes-08是一种自体mRNA工程化CAR-T,靶向BCMA,旨在精准清除分泌自身抗体的浆细胞,从根源上缓解自免症状。
目前,该产品已进入全身型重症肌无力的Ⅲ期临床开发阶段。在国内,驯鹿生物、科济药业、邦耀生物、传奇生物、药明巨诺等也开展了CAR-T治疗自免疾病的研究。
市场的蓬勃发展使得自免成为CAR-T继血液瘤之后极具想象空间的新市场。
作者 | 草履虫
编辑 | 郑瑶
作者 | 草履虫
编辑 | 郑瑶
编辑 | 郑瑶
近期,自免CAR-T赛道接连出师不利。诺华和BMS先后暂停旗下CD19 CAR-T产品在部分自免疾病中的临床研究,其中,诺华相关试验更出现了3例与免疫效应细胞相关噬血细胞综合征(IEC-HS)有关的死亡事件;与此同时,Kyverna旗下miv-cel的多项临床试验也显示为终止状态。
消息一出,市场震动。过去几年,CAR-T一直被视为自免疾病下一代治疗的重要方向,药企和资本也持续加码布局。
然而,随着严重安全性事件浮出水面,一个更现实的问题也随之摆在行业面前:自免CAR-T,是否真的已经走到了拐点?
01
CAR-T商业化进入深水区01
过去几年,CAR-T是肿瘤治疗领域最受关注的创新技术之一。从2017年首款产品上市,到如今多款产品覆盖CD19、BCMA等核心靶点,CAR-T已经完成了从前沿技术到商业化产品的第一次跨越。
其中,自体CAR-T是目前最成熟的CAR-T技术路线。基本治疗流程是先从患者体内获取T细胞,在体外完成基因改造和扩增,再将其回输患者。凭借在复发或难治性血液肿瘤中的突出疗效,自体CAR-T迅速建立了商业价值。
目前自体CAR-T全球市场已经出现明显的头部效应。
以BCMA靶点为例,强生与传奇生物的Carvykti在2026年上半年销售额达到12.54亿美元,同比增长55.1%,成为全球销售规模最大的自体CAR-T产品。
CD19领域则由BMS的Breyanzi快速追赶,2026年上半年销售额达到8.96亿美元。与此同时,较早上市的Kymriah、Yescarta等产品增长放缓甚至出现下滑(表1)。
由此可以看出,CAR-T市场已经进入比拼商业化效率的阶段。
表1.FDA批准的自体CAR-T细胞疗法历年全球销售额(亿美元)
数据来源:公司财报整理
然而,自体CAR-T的天花板也越来越清晰。
传统CAR-T需要经历单采、运输和质控等多个环节,通常需要数周时间。对于疾病进展较快的患者而言,等待本身就是风险。
与此同时,自体CAR-T本质上具有“一人一批”的特点,很难像传统药物一样通过大规模标准化生产明显摊薄成本。企业需要投入极高成本,医院端也需要具备相应的治疗和管理能力。
因此,自体CAR-T虽然证明了CAR-T技术的临床价值,却没有完全解决药物工业化的问题。
在此背景下,体内CAR-T开始成为MNC布局的重点。
与传统CAR-T先把T细胞取出体外改造不同,体内CAR-T试图直接把编码CAR的核酸或相关载体递送到患者体内,在患者自身免疫细胞中完成“原位改造”。
这使得体内CAR-T可以省去细胞单采、体外培养和复杂物流等环节,进一步简化治疗流程、缩短治疗周期,并降低制造成本。
近几年,MNC已经开始提前下注,艾伯维、阿斯利康、礼来等企业通过合作或收购密集进入体内CAR-T领域。
其中,礼来先后布局Orna和Kelonia,分别覆盖RNA/LNP和靶向病毒载体等不同技术方向;艾伯维收购Capstan,阿斯利康收购EsoBiotec,累计潜在交易金额已超过150亿美元(表2)。
表2.体内CAR-T疗法相关交易合作汇总
数据来源:各企业官网
不过,体内CAR-T仍处于早期阶段。相较于体外CAR-T,其在递送效率、细胞选择性、载体安全性以及长期疗效等方面,仍有不少问题需要进一步验证。
因此,体内CAR-T更像是对传统CAR-T生产模式的一次重要延伸。与此同时,CAR-T的突破也开始从技术路线走向适应症边界,实体瘤和自免疾病正在成为新的增长方向。
02
开辟实体瘤自免新蓝海
02
开辟实体瘤自免新蓝海02
长期以来,CAR-T的临床和商业化成果主要集中在血液瘤。CD19、BCMA等靶点相继得到验证,也诞生了多款商业化产品。
相比之下,实体瘤因肿瘤异质性、免疫抑制微环境及有效靶点有限等难题,始终被视为细胞治疗领域最难攻克的方向之一。
2026年,这种长期停留在临床探索阶段的局面终于被打破。
6月22日,科济药业的CLDN18.2 CAR-T产品舒瑞基奥仑赛获NMPA批准上市,用于治疗特定晚期胃癌或食管胃结合部腺癌,成为全球首款获批的实体瘤CAR-T产品(图1)。
首次证明了CAR-T在实体瘤领域具备走向商业化的可能。
图1.国家药监局批准舒瑞基奥仑赛注射液上市
图片来源:NMPA官网
图1.国家药监局批准舒瑞基奥仑赛注射液上市
图片来源:NMPA官网
与实体瘤同步升温的,还有自免疾病领域。CAR-T通过对T细胞进行基因改造,能够特异性地识别并彻底深度清除体内捣乱的自反应B细胞或浆细胞,进而切断致病循环,帮助患者实现免疫系统的“重启”与长久的免药缓解。
对于需要长期接受免疫抑制治疗的患者而言,这种“一次治疗、长期缓解”的潜力,使CAR-T拥有完全不同于传统慢病治疗的临床意义和商业潜力。
目前,多家布局自免适应症的企业已经开始向商业化阶段推进。
其中,Kyverna的CD19 CAR-T产品miv-cel是一款采用全人源化设计及CD28共刺激结构域的自体CD19CAR-T,单次输注即可深度耗竭B细胞、重塑免疫系统,力求实现单次治疗带来长期缓解的目标。其Ⅱ期研究显示出持续的临床改善,并获得FDA对现有申报路径的积极反馈。
目前,Kyverna正在推进该产品僵人综合征的上市申请,预计2026年第四季度完成全部材料递交。
BMS的zola-cel则是基于其NEX-T平台开发的一款CD19靶向CAR-T疗法。
其体外制备周期仅需5天,相比传统CAR-T大幅缩短,生产效率提升近一倍;同时,通过优化生产流程,有效保障了CAR-T细胞的质量。
目前Zola-cel已在系统性红斑狼疮、特发性炎性肌病、SSc和多发性硬化症中完成Ⅰ期验证,初步验证了其在多种自免疾病中的安全性与潜在有效性。
Descartes-08是一种自体mRNA工程化CAR-T,靶向BCMA,旨在精准清除分泌自身抗体的浆细胞,从根源上缓解自免症状。
目前,该产品已进入全身型重症肌无力的Ⅲ期临床开发阶段。在国内,驯鹿生物、科济药业、邦耀生物、传奇生物、药明巨诺等也开展了CAR-T治疗自免疾病的研究。
市场的蓬勃发展使得自免成为CAR-T继血液瘤之后极具想象空间的新市场。