药药事纵横 · 公众号
7月10日 08:03 · 阅读约 14 分钟
药事纵横· 中国精选65分
多款稀缺新药蓄势待发,有望在国内上市
新药蓄势落地,多款稀缺新药有望在国内上市
发布于 2026/7/10 08:03:22(北京时间)
摘要
据药事纵横2026年7月10日报道,多款稀缺新药正在推进国内上市进程,涉及肿瘤、罕见病等治疗领域。这些药物若获批,将填补国内相关治疗空白,为患者提供更多选择。目前具体品种及审评状态尚未披露,但业界预期未来一年内将有多个新药陆续获批上市。
AI 主编 · 推荐理由推荐理由
新药上市动态直接影响药企注册策略和市场布局,建议关注具体品种及审评进展,及时调整研发和注册计划。
正文
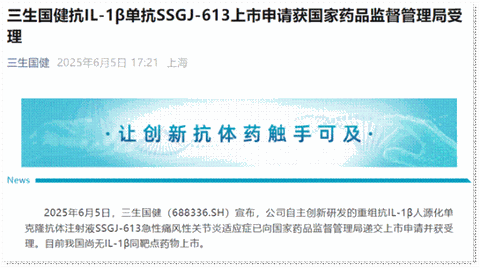
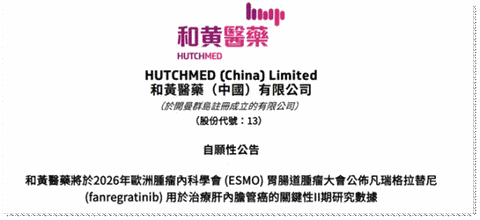
站在2026年中产业复盘节点回望,国内创新药产业的迭代已经走出了“靠数量冲规模”的伪创新阶段。过去五年,行业依靠政策红利、审评提速实现了创新药管线的爆发式增长,但多数品种仍停留在靶点微改、剂型微调的fast-follow层面,真正能够解决临床硬痛点、具备全球差异化竞争力的源头创新占比极低。而2025至2026年的产业变化,是国内医药创新第一次出现结构性质变:研发资源从拥挤的晚期实体瘤赛道,大规模向代谢慢病、罕见遗传病、心血管急症、中枢神经疑难疾病转移,本土药企开始敢于布局高难度、长周期、低竞争的全新机制靶点。不同于市面上同质化严重的新药盘点稿件,本文不做简单的“药物+数据+利好”流水线罗列。结合近两年CDE审评驳回案例、医保谈判降价规律、药企商业化落地难点、临床真实用药反馈,我更倾向于认为:本轮新药集中申报,既是国内研发硬实力的兑现,也暴露了行业新的发展瓶颈——细分刚需赛道突破亮眼,但商业化落地能力、高价药物可及性、前沿技术产业化能力,仍是制约国产创新药从“获批上市”走向“普及落地”的核心短板。基于此,本文从临床真实需求、赛道竞争格局、商业化落地可行性三个维度,复盘本轮核心新药的真实价值与产业隐忧。代谢疾病赛道长期被国内创新药企低估,核心原因在于慢病患者群体付费理性、医保控费严格、单品很难实现肿瘤药级别的爆发式营收。但从临床端来看,痛风、家族性高胆固醇血症等慢病,是国内居民发病率最高、长期健康损耗最严重、诊疗不规范问题最突出的疾病类型。传统临床治疗体系沿用多年,用药方案成熟但治标不治本,基层医疗机构普遍缺少精准靶向治疗手段,患者长期反复发作、并发症高发,形成了庞大的未满足临床需求。近两年头部药企跨界深耕慢病靶向创新,并非短期市场套利,而是基于肿瘤赛道内卷加剧后的长期战略布局,其中两款代表性药物的落地,重构了国内慢病精准治疗的底层逻辑。急性痛风的临床治疗乱象,是国内慢病诊疗的典型缩影。目前基层临床首选的糖皮质激素、非甾体抗炎药,起效快但炎症抑制不彻底,仅能解决单次急性发作,无法阻断IL-1β介导的持续性炎症浸润,这也是九成以上痛风患者反复发作、进展为慢性关节炎的核心诱因。全球IL-1β单抗研发壁垒较高,海外同靶点产品商业化进度缓慢且未引进国内,导致国内痛风靶向治疗长期处于空白状态。三生国健SSGJ-613的核心价值,不在于疗效超越现有药物,而在于填补了“急性期止痛+长期防复发”的双需求空白。从本土化三期临床数据来看,该药物规避了同类海外单抗的部分不良反应适配国人代谢特征,长期用药安全性更适配国内患者。但必须理性看待其商业化困境:痛风属于普适性慢病,患者普遍缺乏长期靶向用药意识,且医保对慢病高价新药的降价力度极大,该品种未来很难实现高毛利放量,更多是企业完善自免炎症管线、证明靶向研发能力的战略品种。图1. 三生国健SSGJ-613上市申请获国家药品监督管理局受理如果说痛风新药解决的是大众慢病提质增效问题,恒瑞SHR-1918对应的则是罕见高危代谢病的无药可医困境。纯合子家族性高胆固醇血症患者先天存在血脂代谢通路缺陷,常规他汀、依折麦布等一线降脂药基本无效,患者青少年阶段即面临严重动脉粥样硬化、心梗、脑梗风险。此前全球仅一款海外ANGPTL3靶点药物获批,且长期未布局中国市场,国内临床只能依靠多药联用勉强控制指标,患者远期预后极差。作为国内首个迈入上市阶段的ANGPTL3抑制剂,SHR-1918彻底跳出了传统降脂药的作用通路,从基因层面调控血脂代谢,其二期临床数据刊发于《JAMA Cardiology》,是国产同类靶点药物为数不多获得国际权威期刊认可的成果。从产业层面看,该药物的市场天花板极低,HoFH国内确诊患者仅数千人,无法支撑商业化规模收益,但它的落地意义在于打破了海外企业对罕见代谢病原创靶点的垄断,为国内药企布局小众高危罕见病赛道提供了完整的研发范式。心脑血管与中枢神经疾病是国内致死率第一的疾病赛道,同时也是国产创新药渗透率最低的领域。相较于肿瘤药的高频迭代,心血管、神经疾病新药研发周期更长、机制更复杂、临床终点更严苛,国内中小药企普遍不愿布局,导致该赛道长期被进口原研药垄断,居家急救、罕见病根治、急症无创干预等细分场景长期存在诊疗缺口。2025-2026年两款重点药物的申报落地,分别对应“急症场景创新”和“罕见病机制突破”两大方向,但二者的产业价值、落地难度、市场空间呈现出极大分化。阵发性室上速的临床急救痛点,长期被行业忽视。传统诊疗体系完全依赖院内救治,患者突发心悸、心率骤升后,只能前往医院接受静脉转复或射频消融,居家发作无任何有效干预手段,部分患者因延误救治引发严重并发症。过去三十余年,全球无全新机制药物获批,临床急救方案长期固化。云顶新耀引进的艾曲帕米,最大的创新不是药物机制升级,而是用药场景的颠覆性革新。鼻腔喷雾无创给药、患者自主操作、快速转复心率的特性,完美适配居家急救、院外突发干预的空白场景。本土化三期临床数据验证了其对中国患者的有效性,多时间节点疗效优势稳定,完全符合国内急救诊疗的临床需求。从商业化角度分析,该药物具备极强的稀缺性,赛道无直接竞品,有望快速纳入院前急救、家庭急救诊疗规范;但短板同样突出,仅适用于急性发作对症干预,无法根治心律失常本源问题,属于“应急刚需、长期复用率低”的品种,市场增量存在天然上限。1型发作性睡病作为致残性罕见神经疾病,长期存在“确诊难、无对症药”的双重困境。疾病核心病因是大脑食欲素神经元缺失,导致神经调节功能紊乱,患者日间嗜睡、猝倒、睡眠瘫痪等症状无法通过常规药物改善,既往临床用药仅能单一缓解睡眠问题,无法干预核心病理,治疗效果碎片化。武田奥博雷通作为全球首款OX2R靶向激动剂,首次实现了针对疾病根源的机制性治疗,三期临床数据显示,患者全维度症状均得到显著改善,是目前唯一能够系统性治疗1型发作性睡病的药物。从产业逻辑来看,该品种属于典型的“临床价值大于商业价值”的罕见病药物,国内确诊患者规模极小,研发投入高、回报周期长,企业布局核心目的是完善罕见病管线布局、抢占细分赛道独家席位,同时依托产品落地搭建国内罕见病临床研究体系。受制于罕见病用药定价高、医保准入严苛、患者基数少等问题,该药物未来大概率只能覆盖核心重症患者,难以实现规模化普及。国内肿瘤创新药产业,在2025-2026年正式告别“靶点扎堆内卷”的野蛮生长阶段。前几年,PD-1、EGFR、CDK4/6等热门靶点同质化申报严重,大量品种因疗效无显著提升、赛道拥挤,上市即面临价格战,商业化困境突出。经过行业洗牌,现阶段肿瘤研发逻辑彻底重构,资源持续向后线难治、多重耐药、无标准疗法的刚需场景集中,双特异性抗体、新型免疫调节剂、精准小分子激酶抑制剂等差异化技术路线快速崛起。本轮集中申报的多款药物,不再追求轻微疗效提升,而是聚焦临床未解决的耐药难题、用药安全痛点,实现了国产肿瘤药的差异化突围。复发难治性多发性骨髓瘤是血液肿瘤领域的攻坚难点,患者经蛋白酶体抑制剂、免疫调节剂、抗CD38单抗多线治疗后,普遍出现多重耐药,临床无有效后续方案,生存期极短。2025年末至2026年上半年,三款差异化技术药物同步推进审评,彻底改写了国内骨髓瘤后线治疗的分层体系。智翔金泰纬利妥米单抗作为国产自主研发的BCMA/CD3双抗,精准锚定三线以上难治患者,一期临床展现出超高肿瘤缓解率,多数患者实现微小残留病灶转阴,肿瘤清除深度优于传统疗法。该品种通过海内外权益双向授权,证明了国产双抗技术的全球竞争力,但目前国内已有多款同靶点药物布局,未来上市后将直面激烈竞争,依托本土化临床资源、性价比价格优势突围,是其商业化的核心路径。百时美施贵宝Iberdomide依托全新CELMoD免疫调节机制,重塑肿瘤免疫微环境,打破了传统免疫调节剂的作用局限,尤其适配联合治疗场景,能够显著提升经典方案的临床有效率。该药物实现中美同步审评、同步推进,有望纳入全球最优治疗方案,具备极强的临床适配性。渤健菲泽妥单抗则直击临床用药痛点,针对传统CD38单抗输注反应大、给药耗时长、老年患者耐受性差的问题完成技术优化,大幅提升用药安全性与便捷度,同时突破血液肿瘤单一适应症限制,向自身免疫疾病赛道延伸,拓宽了长期成长空间。三款药物机制互补、人群分层清晰,不会形成同质化内卷,将共同搭建起骨髓瘤精细化治疗体系。实体瘤领域中,胆管癌因其高耐药性、高致死性,一直是临床治疗的难点。肝内胆管癌患者中FGFR2融合突变占比高,是核心驱动靶点,但一代FGFR抑制剂长期使用后普遍耐药,耐药后患者无有效治疗手段,临床存在巨大空白。2025年末,药捷安康、和黄医药两款国产FGFR靶向药同步申报上市,针对耐药患者形成差异化补充,终结了海外药物的独家垄断格局。两款国产药物的研发定位有着清晰的人群差异:药捷安康替恩戈替尼为广谱多靶点抑制剂,覆盖多条肿瘤驱动通路,专门适配接受过化疗、一代FGFR抑制剂多重治疗失败的重度耐药患者,适应症覆盖更广,患者适配人群更多,临床数据稳定,是晚期耐药患者的重要兜底方案,同时也是企业首款商业化创新药,承载着企业管线落地的核心战略。和黄医药凡瑞格拉替尼靶点聚焦性更强,精准针对FGFR2融合突变肝内胆管癌患者,起效更快、安全性更高、耐受度更好,更适合患者长期维持治疗。两款产品形成“广谱兜底+精准维持”的分层治疗格局,但FGFR赛道全球布局企业众多,后续随着新品集中上市,赛道竞争将快速白热化,定价策略、临床循证数据、渠道布局将成为决胜关键。图3. 和黄医药FGFR抑制剂凡瑞格拉替尼II期数据将亮相欧洲肿瘤内科学会胃肠肿瘤大会(ESMO GI)大会罕见病是全球生物医药创新的前沿赛道,也是国内医药产业的短板领域。国内罕见病患者基数庞大,但病种分散、诊断率不足40%、单病种市场空间狭小,导致药企研发动力不足,超九成罕见病无根治性药物。传统治疗仅能对症缓解症状,无法修复致病基因,患者终身用药、反复治疗,经济负担与身心压力极大。基因治疗作为唯一能够实现罕见病根治的前沿技术,可通过单次给药修复致病基因,彻底颠覆传统终身用药模式,是行业长期进化的核心方向。近两年国内基因治疗审评体系、伦理规范、商业化配套持续完善,为前沿疗法落地提供了政策支撑。脊髓性肌萎缩症(SMA)是婴幼儿最致命的遗传性罕见病之一,SMN1基因突变导致运动神经元持续退化,重症患儿死亡率极高、致残不可逆。既往国内上市的三款治疗药物均为长期维持性疗法,需要患儿终身持续给药,仅能延缓病情进展,无法实现根治,单年用药费用极高,普通家庭难以承受。诺华Onasemnogene abeparvovec作为全球首款SMA基因治疗药物,通过单次鞘内注射即可修复致病基因,实现彻底根治,经过多年海外真实世界应用,疗效、安全性、远期预后均得到充分验证,商业化表现稳定。该药物国内申报上市,填补了国内SMA根治性治疗的空白,推动国内罕见病治疗从“终身对症维持”向“单次根源治愈”跨越。但不可回避的是,基因疗法定价极高,若无医保倾斜、慈善救助、商业保险兜底,绝大多数国内患者无法负担,技术可落地、患者不可及,是目前国内所有前沿基因疗法面临的共性难题,也是后续行业与政策需要协同破解的核心痛点。综合2025-2026年创新药整体审评与落地态势,能够清晰看到国内医药创新的结构性转型逻辑。经过多年迭代,行业已经彻底摒弃盲目扎堆热门靶点、追求管线数量的粗放发展模式,研发重心全面向临床刚需、空白细分、难治性疾病倾斜,靶点布局、技术路线、赛道选择愈发贴合国人疾病特征,差异化创新能力显著提升。本土药企已经完全掌握单抗、双抗、多靶点小分子等主流创新技术,基因治疗等前沿领域也实现阶段性突破,国产创新药逐步具备进口替代与全球出海的双重竞争力。但我们必须客观正视行业现存的深层问题,不能单一吹捧创新成果。当前国内创新药仍存在明显的结构性短板:多数原创新药依赖医保降价放量,企业创新收益持续收窄;小众刚需赛道药物临床价值高但商业价值弱,药企研发积极性难以长期维系;前沿基因、细胞疗法定价过高,临床可及性严重不足;部分细分赛道仍存在轻度同质化布局,资源浪费问题尚未彻底解决。这些问题,是未来国内医药创新从“有量”走向“优质”必须突破的瓶颈。长远来看,本轮2025-2026年新药集中突破,将持续引导国内药企回归临床本质、深耕源头原创,彻底摆脱跟随式研发的固有思维。随着这批重磅新药陆续获批落地,国内多个疑难疾病的临床诊疗标准将完成更新,大量无药可医、多重耐药的难治患者将获得全新治疗方案。未来国内生物医药产业的核心竞争力,将不再是新药申报数量,而是解决中国患者专属临床痛点的原创能力,行业将稳步从创新跟随者,成长为全球生物医药创新的核心力量,实现技术突破、临床普惠、产业升级的三重落地。[2] Peng D, Wang L, Pi L, et al. Anti-ANGPTL3 Antibody SHR-1918 for Homozygous Familial Hypercholesterolemia: A Nonrandomized Clinical Trial. JAMA Cardiol. 2026 Jan 7.作者介绍:Ketty,主要从事药物研发和科普,制药行业政策和发展研究工作。立即扫码加入药事纵横交流群