HLX43启动2L NSCLC注册试验,中国十大重磅创新药进入撞线阶段
十大药王,集体撞线
摘要
复宏汉霖HLX43(PD-L1 ADC)即将启动二线非鳞状非小细胞肺癌(NSCLC)注册临床试验。该品种为中国创新药
AI 主编 · 推荐理由推荐理由
注册负责人需密切关注HLX43及同靶点ADC药物在NSCLC适应症的竞争格局,评估自身管线差异化空间。10个超50亿美元潜在峰值品种集中推进注册,预示国内ADC赛道进入审评高峰,提前布局临床终点设计与申报策略将影响上市时序。
五维评分
正文
复宏汉霖HLX43(PD-L1 ADC)标志着一个时代的来临。
量变引起质变。HLX43即将启动2L非鳞NSCLC注册试验,意味着中国创新药进入撞线阶段的大品种(潜在销售峰值超50亿美元)至少达到10个,国际化由BD爆发时代翻篇到大药爆发时代;同时,HLX43也是10大品种中仍在坚持完全自推国际化的独苗,从而发出了中国创新药主导自我命运的最强音。
从国内市场今年首次诞生10亿美元分子(详见9月1日《终于有了10亿美元分子》),到2027-2028年海外市场集体催生50亿美元、100亿美元分子,在中国创新药的世界里,不再遍布易折青苗,而是诸神上位、巨象攒动。
相比AI的快速迭代,创新药的进化速度同样惊人,每隔半年即要刷新认知。上半年,我们还在追问,当BD效应边际递减之后,还有何期待?
如今答案明了,就是大药在海外集体撞线,第一波是肿瘤药王,第二波是自免药王(恒瑞、和铂、康诺亚)。
在国内10亿人民币级别的商业化成功,可以解决生存问题;在全球50亿/100亿美元级别的商业化成功,可以改变生态系统。
从此,我们才真正有资格进行源头创新、有资源大规模自主出海。
01
诸神上位
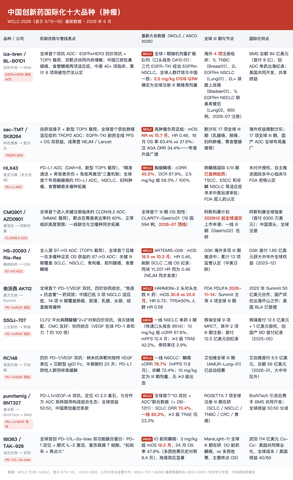
我们按照以下标准,筛选出第一批10家国际化大品种:2026年内进入全球多中心III期或有FDA/EMA路径的国际注册临床;有明确全球价值实现路径(MNC大额BD/Co-Co/自推全球);研报共识或公司指引名义峰值上限≥50亿美元(由于百济神州身份难以界定,仅能明确为主要依靠中国融资养大的企业,暂时从中国创新药样本中剔除)。
HLX43预示着国际化的升级方向。
复宏汉霖对“小青苗出海”模式保持谨慎,到目前仍坚持完全自推HLX43国际化,截至8月19日在NSCLC后线II期已完成全球累计入组236例(96例来自美国)。
这背后有两方面的考量。一是作为最强广谱ADC,务求价值最大化,HLX43具备NSCLC全覆盖潜力,并在其他多种实体瘤中展现积极疗效信号,堪称“Pipeline in a Product”现象级产品,所以不急着当成小青苗卖掉;二是依靠体系出海能力,包括早研能力、全球临床开发能力、全球报批注册能力、全球生产供应能力,把管线做成一个又一个的“长期饭票”。光靠对外合作做不了MNC,“只有每个环节躬身入局,自己趟出一条路,自己头破血流,才会把短板补齐”,复宏汉霖主动选择一条相对较难的路。
百利天恒Iza-Bren、科伦博泰sac-TMT成为全球ADC核心资产以及肿瘤治疗基石药物。
Iza-Bren以一己之力开启全球双抗ADC元年,海外已推进4项注册临床,覆盖1LTNBC、2LEGFRmNSCLC、2L+UC及1LEGFRmNSCLC,亦积极探索联用PD-L1/VEGF双抗,二代IO+ADC有望形成更具竞争力的一线联合方案,并持续向大适应症拓展。
sac-TMT将成为K药的白马骑士,由默沙东启动17项全球III期临床研究,覆盖乳腺癌(TNBC 3项、HR+/HER2-BC 1项)、肺癌(EGFRwt 3项、EGFRmut 2项)、妇科肿瘤6项、胃食管腺癌1项及尿路上皮癌等瘤种。默沙东后期管线Mid-2030s指引超250亿美元,sac-TMT为其中布局适应症最多、进度居前的分子,用药方案多设计为与K药联用,将助力K药在2028年专利悬崖后维持一定销售规模。
康诺亚/乐普生物CMG901/AZD0901是首个OS阳性的中国原研ADC全球III期,预计阿斯利康2026Q4中美同步提交BLA,目前正在加快胃癌前线适应症的临床开发。
翰森制药HS-20093/Ris-rez是全球唯一双瘤种III期阳性的B7-H3 ADC(SCLC OS阳性+骨肉瘤PFS阳性)。GSK把肺癌支柱押在HS-20093上,以106亿美元收购Nuvalent为其配套。WCLC 2026数据显示,HS-20093以18.5个月刷新小细胞肺癌二线治疗OS纪录。
全球二代IO进入中国时间。
康方生物依沃西AK112数据没输过,股价没赢过,市场自有道理,仍在等待2个月后的PDUFA。能不能在欧美赢K药?将由HARMONi-3/7在2026H2–2027年回答。
三生制药SSGJ-707获得辉瑞一年内5项全球III期的饱和式投入,属于二代IO赛道内MNC推进最激进的资产。
荣昌生物RC148处于赛道第四顺位,但得到AbbVie全力押注,未来可期。
普米斯pumitamig/BNT327得到BioNTech+BMS双巨头背书,独家打法是与来自映恩生物的ADC(DB-1311、DB-1303、DB-1305)构建IO 2.0+ADC组合矩阵。
信达生物IBI363是全球唯一进入III期的IL-2路径IO资产,是公司向MNC攀登的第一级台阶。
02
何以成王?
创新药国际化在最小阻力方向上突破了。
一方面抗体工程+载荷组合是中国式创新的甜点位,另一方面在专利悬崖与技术迭代压力下,IO+ADC成为MNC未来肿瘤管线布局的核心抓手。
内外共振,天作之合。
第一批10大药王全部落在两个赛道:ADC(5个,载荷以TOPO1i为主流)和IO双抗/融合蛋白(5个,PD-(L)1×VEGF/IL-2)。
由于基础研究薄弱,中国药企暂未在原始靶点发现上领先,但在“已验证靶点+工程化改造+最优组合"上做到全球极致——双抗ADC(iza-bren)、共同轻链双抗(SSGJ-707)、α偏向细胞因子(IBI363)都是工程创新而非靶点创新。这是起跑阶段效率最高的打法。
MNC对中国资产的依赖从补管线升级为押身家。
2021年至2025年,中国医药交易总额在全球占比持续走高,从9%飙升至49%,2026年6月占比达到62%。从2025年交易金额结构看,双/多抗、ADC分别贡献17%、13%的交易总额,成为BD出海主力。底层逻辑是中国创新药在起步阶段的创新主流,与全球肿瘤治疗升级方向完美契合,二代IO有望在PD-1耐药及冷肿瘤领域实现疗效提升,IO+ADC联用有望通过肿瘤抗原释放与免疫微环境重塑形成协同增效,新型载荷ADC则有望凭借多机制杀伤提升异质性肿瘤治疗效果。
GSK把HS-20093定位为肿瘤管线核心支柱,启动大规模Ⅲ期临床加速开发计划,构建从后线到前线的临床布局,以106亿美元收购Nuvalent,明确为B7-H3 ADC拓展提供平台支撑。辉瑞一年5项III期豪赌SSGJ-707,BMS双押Iza-Bren和pumitamig,BioNTech用中国ADC+双抗自建组合矩阵。MNC买的不仅是资产,更是未来。
全球III期出现中国速度外溢。
相比海外药企,本土药企凭借更低的单项目投入与更快的研发周转效率,可并行推进多条管线布局,分散单靶点研发失败风险,稳步提升整体管线最终转化成功率。
据麦肯锡、医药魔方,中国药企同靶点单抗经风险加权后整体研发投入仅为海外药企的1/2.7;中国药物发现周期平均36个月,跨国药企平均54个月;临床开发中国平均87 个月、海外平均100个月;在国内庞大病患基数与三甲临床中心资源加持下,单中心月均入组患者数大幅领先全球平均水平,尤其在I 期临床受试者单例费用更低(国内仅为海外1/3)、招募速度可达海外2-5 倍;国内各层级科研人员薪资整体比海外低50%,且中国企业多采用“快速信号验证”模式,多研发步骤并行推进;实验室人员工作时长高于欧美同行,同等规模团队可大幅缩短药物发现周期。
如果MNC复制中国研发效率,药物可提前2.5年上市,大幅延长盈利周期,提升资产总价值。
CMG901从I期到全球III期OS阳性仅3年;翰森制药两个ADC(B7-H3、B7-H4)一年内启动近10项全球III期;辉瑞/信达/GSK都在用中国临床中心效率压缩全球开发周期;中国不再只是患者招募基地,而是全球临床开发策略的发起端,CMG901/AZD0901的CLARITY-Gastric 01全球III期临床由阿斯利康中国团队推动即是标志。
03
看见未来
中国资产的话语权在扩大。
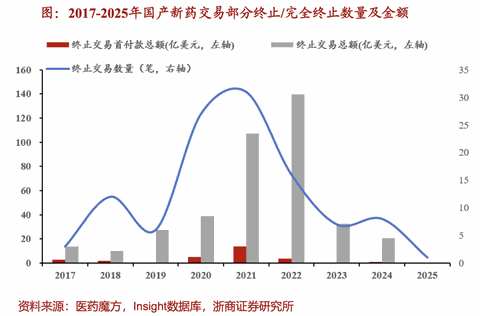
从国产新药License-out终止交易统计来看,2017-2022年终止交易规模与数量逐年走高,2022年后数据持续回落,近两年项目退货比例明显下行。结合近年典型终止案例可以发现,近期终止事由大多源于买方企业战略收缩、管线布局优先级调整。
伴随国产创新资产临床确定性、技术差异化持续优化,叠加合作模式迭代升级,国内创新药License-out项目海外退货、合作终止的行业风险整体呈收敛态势,资产出海价值稳定性有望持续增强。
从交易模式看,中国公司保留的价值份额系统性抬升。