罗氏双靶点GLP-1/GIP激动剂Enicepatide II期顶线数据公布,48周减重15.5%
48周减重15.5%,罗氏Enicepatide挑战礼来和诺和诺德,够分量吗?
摘要
9月22日,罗氏公布双靶点GLP-1/GIP激动剂Enicepatide(CT-388)II期顶线数据:治疗48周后减重达15.5%,62%患者血糖达标。该数据进一步充实罗氏在肥胖与代谢领域管线布局,直接对标礼来Tirzepatide及诺和诺德Semaglutide。
AI 主编 · 推荐理由推荐理由
减肥药赛道热度未减,罗氏Enicepatide III期推进将重塑市场格局。建议企业关注其在糖尿病适应症、联合疗法及安全性数据上的进一步披露,以便提前规划产品上市与BD合作策略。
五维评分
正文
2023年,罗氏以27亿美元收购美国biotech公司Carmot Therapeutics,拿到了后者在研的GLP-1/GIP双靶点激动剂CT-388。当时行业里多数人把这笔交易看作罗氏在代谢赛道的"占坑"——毕竟,27亿美元对于一款还处在II期阶段的分子来说,价格不低。
三年后,罗氏用一份II期数据回应了这个价格。
数据来自CT-388-104研究——一项随机、双盲、安慰剂对照的II期试验,纳入447名合并超重或肥胖的2型糖尿病成人,双主要终点为48周时HbA1c和体重较基线的变化。
1
数据拆解:不只是减重,更是"治愈级"降糖
先看两个主要终点的数字。
1. 体重:15.5%,且没有平台期
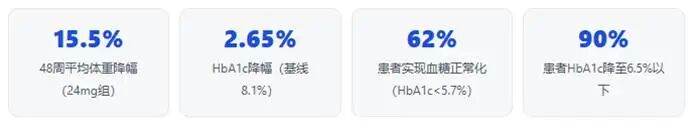
24mg剂量组48周平均减重15.5%。这个数字放在全球减重药的坐标系里,是什么水平?
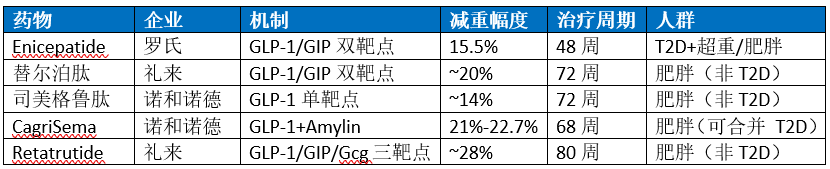
跨试验比较需要谨慎——人群不同、剂量不同、终点时间不同。但如果只看数字的话:Enicepatide用48周做到了其他药物72-80周才能达到的减重幅度。
更关键的是罗氏在公告中强调的一点:"截至48周研究终点,未观察到可证明的减重平台期"。翻译一下:体重还在持续下降,没有趋缓的迹象。
为什么"无平台期"这么重要?减重药的疗效天花板取决于平台期出现的时间。如果Enicepatide在72周时仍然保持"无平台期"的下降趋势,其最终减重幅度可能与Retatrutide的28%进入同一个量级。这恰好是罗氏两项III期研究(ENITH-1和ENITH-2)把终点设在72周的原因。
2. 降糖:62%患者"血糖正常化"
这可能是这份数据中最被低估的部分。
48周时,24mg组90%的患者HbA1c降至≤6.5%(糖尿病诊断阈值以下),62%降至<5.7%(非糖尿病人群的正常范围)。罗氏把后一个指标称为"normoglycemia"——血糖正常化。
基线血糖控制较差(HbA1c>8.5%)的患者中,24mg剂量带来的HbA1c降幅高达4.13个百分点。
对比来看:
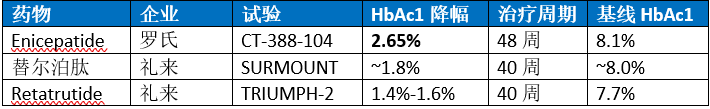
再次强调跨试验比较的局限性。但单从数字看,Enicepatide的降糖幅度在非头对头比较中,是目前所有GLP-1类激动剂中最激进的之一。
2
差异化在哪?"双偏向性"机制
Enicepatide和替尔泊肽作用于相同的两个靶点——GLP-1受体和GIP受体。但罗氏的差异化在于"双偏向性(dually biased)"信号机制。
简单说:传统GLP-1/GIP激动剂在激活受体的同时,也会招募一种叫β-arrestin的蛋白。β-arrestin的作用是"拉"受体进细胞内部,让受体逐渐脱敏、药效衰减——这就是为什么有些GLP-1药物用到后期减重效果会变弱。
Enicepatide被设计成:强效激活GLP-1和GIP受体的cAMP信号通路,但几乎不招募β-arrestin。这意味着受体可以较长时间停留在细胞表面,药效持续性理论上更长。
如果这个机制假设在III期更长时间(72周、甚至更久)的验证中得到证实,Enicepatide可能具备两个独特优势:一是更持久的减重效果(无平台期),二是更低的停药率(受体不脱敏)。
当然,机制假设需要临床数据验证。目前Enicepatide各组的不良事件停药率为2.0%,安慰剂组为0%,整体安全性与其他肠促胰素类药物一致。β-arrestin偏向性是否真的带来临床获益差异,要等更大规模、更长时间的III期数据。
3
罗氏的"代谢复兴":不止Enicepatide
Enicepatide是罗氏代谢版图中最大的一块拼图,但不是唯一一块。
2026年7月,罗氏在二季度财报中宣布终止每日一次给药的Acmopatide(CT-868)的临床开发,将代谢管线资源集中到Enicepatide上。这个"砍枝干"的决定,本身就是对Enicepatide信心的表态。
另一块拼图是与丹麦Zealand Pharma合作的Petrelintide——一款长效胰淀素类似物(amylin analog),在ZUPREME-1 II期试验中实现了42周10.7%的平均减重,耐受性接近安慰剂水平。罗氏将Petrelintide定位为Enicepatide的潜在联合用药伙伴,已启动探索两者联用的II期试验。
再往前看,罗氏制药事业部CEO Teresa Graham在投资者会议上提出目标:"我们的目标是成为肥胖治疗领域的前三名玩家。"
分析师的定价:Michael Shah和Christos Nikoletopoulos预计Enicepatide 2030年获批,峰值销售额约40亿美元。对于一家从零开始切入减重赛道的"后来者",这是一个相当有野心的估值——但前提是III期数据能复现II期的惊艳。
4
冰水:III期之前,一切都是"可能"
必须正视的不确定性:
1. 跨试验比较的陷阱。Enicepatide的15.5%是48周数据,而替尔泊肽的20%、CagriSema的21-22.7%、Retatrutide的28%都是72-80周数据。时间维度不同,直接对比减重率会高估Enicepatide的相对疗效。
2. 人群限制。本次II期针对的是T2D合并超重/肥胖患者,而非单纯肥胖人群。T2D患者的减重难度通常高于非糖尿病肥胖人群——如果Enicepatide在T2D人群中做到15.5%,在单纯肥胖人群中可能更好;但也存在代谢差异带来疗效轨迹分化的不确定性。
3. 安慰剂数据缺失。罗氏在CT388‑104顶线结果中,未披露安慰剂组HbA1c、体重变化,也未单独披露24mg剂量组样本量及其统计学检验结果,当前无法计算安慰剂校正后的减重差值。
4. 6项中国III期试验同步招募。Enicepatide的6项III期试验正在中国同步招募,这是罗氏押注中国市场的重要信号。但这也意味着罗氏面临国内GLP-1赛道的极端内卷,超过300个GLP-1项目在研。
结语:第三名的窗口期
减重药市场的格局正在经历微妙变化。
礼来仍然是绝对的领跑者——替尔泊肽(Mounjaro+Zepbound)单季合计销售额接近150亿美元,Retatrutide三靶点药物18个月减重28%,oral Orforglipron已在美国获批并同步在华申报。
诺和诺德则处在一个尴尬的过渡期——股价较高点跌超70%,CagriSema头对头赢了替尔泊肽5mg但未达25%预期,司美格鲁肽核心专利2026年在中国到期,仿制药围堵。
罗氏的Enicepatide,恰好在这个窗口期交出了一份"够格入场"的答卷。
48周减重15.5%不是终点,而是起点。如果72周III期数据能证明"无平台期"趋势的延续性,Enicepatide可能成为减重药赛道中第一个真正意义上与礼来和诺和诺德形成三足鼎立的分子。
但III期之前,一切仍停留在"查看原文 ↗